60歳で年金は払わなくていい?働き方で激変する支払いルールと盲点
60歳の節目を迎えた際、多くの人が「これで毎月の年金保険料の支払いから解放される」と思い込んでいます。しかし、退職後の働き方やこれまでの納付履歴によって、支払いが完全に終わる人と、70歳まで保険料が給与から天引きされ続ける人に二分されるのが年金制度の現実です。
公的年金は「国民年金(1階)」と「厚生年金(2階)」の2階建て構造になっており、それぞれ保険料の徴収ルールが全く異なります。知らずに放置していると将来の年金額で数百万円単位の格差が生まれるケースも少なくありません。2026年最新の法改正動向を踏まえ、60歳以降の年金保険料に関する真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の強制加入は原則60歳で終了するが、会社員や公務員として働く場合は70歳まで厚生年金の加入義務がある。
- 要点2:加入期間が40年未満で満額受給できない場合でも、60歳以降の「国民年金任意加入制度」や厚生年金勤務で将来の年金額を増やせる。
- 要点3:在職老齢年金制度の基準や短時間労働者の社会保険適用拡大(2026年最新動向)を把握し、手取りと年金額を最大化する働き方の選択が不可欠。
【制度の基本】60歳以降国民年金支払い義務と厚生年金70歳まで加入条件の違い
「60歳になったら年金は払わなくていいのか」という問いに対する正確な答えは、「自営業や無職(国民年金第1号被保険者)なら原則支払い義務はなくなるが、会社員等として働くなら厚生年金の支払いが続く」となります。
国民年金の被保険者資格は20歳以上60歳未満と法律で定められているため、60歳の誕生日前日の属する月の前月分をもって60歳以降国民年金支払い義務は自動的に消滅します。納付書による支払いはそこでストップし、口座振替も自動停止されるのが通例です。
一方で、会社に雇用されて働く場合は話が別です。厚生年金70歳まで加入条件として、常時雇用される従業員や所定の労働時間を満たすパート・契約社員は、原則として70歳未満まで厚生年金への加入が法律で義務付けられています。たとえ本人が「年金はもう十分に納めたから払いたくない」と希望しても、給与から社会保険料(厚生年金保険料+健康保険料)が強制的に天引きされます。
60歳定年後再雇用の社会保険料と「手取り激減」を防ぐ給与設計
定年退職を迎えたシニア層の間で最も不満が噴出しやすいのが、60歳定年後再雇用社会保険料の負担です。現場の当事者からは「現役時代に比べて給与は4〜5割カットされたのに、社会保険料の負担割合が重すぎて手取りが想像以上に少ない」という切実な声が相次いでいます。
さらに注視すべきはパート勤務社会保険加入基準の段階的拡大です。法改正の流れを受けて企業規模要件が撤廃され、週20時間以上勤務かつ月額賃金8.8万円以上の短時間労働者に対しても厚生年金の加入網が広がっています。定年後に「扶養の範囲内」や「厚生年金に入らない程度」で働こうと考えていた層も、意図せず加入対象となるケースが増えています。
また、働きながら年金を受け取る際に支給額が削られる在職老齢年金制度の仕組みにも注意が必要です。給与と受給年金額の合計が支給停止調整額(2026年時点の基準額)を超えると年金の一部または全額がカットされます。制度の恩恵を最大限に受けるためには、定年後の月収設定と年金受給開始時期を緻密にシミュレーションしておくことが求められます。
【データ比較】60歳以降の選択肢による保険料負担と受給額の違い
60歳以降の納付状況や受給時期によって、生涯のキャッシュフローは劇的に変化します。各パターンの特徴を以下の比較表に整理しました。
| 選択肢・制度区分 | 保険料支払いの有無 | 将来の年金額への影響 | 編集部の見解・評価 |
|---|---|---|---|
| 完全退職(未納なし) | なし(国民年金終了) | 65歳から老齢基礎年金を満額受給 | 納付済み40年の要件を満たしていれば追加負担なく満額確保できる基本ルート。 |
| 国民年金任意加入 | あり(全額自己負担) | 加入月数に応じて老齢基礎年金が増加 | 過去に未納や免除があり年金満額受給の要件を満たせない人に極めて有効。 |
| 再雇用・社会保険加入 | あり(労使折半で天引き) | 老齢厚生年金(+経過的加算)が増加 | 保険料は引かれるが、会社が半分負担しつつ将来の厚生年金額を底上げできる。 |
| 繰り上げ受給の選択 | なし(受給開始) | 1ヶ月ごとに0.4%減額(最大24%減) | 年金繰り上げ繰り下げ受給比較において、減額率は一生涯続くため慎重な判断が必須。 |

【実態検証】定年退職者の生の声と現場目線で見えたリアルな盲点
年金相談窓口やSNSのコミュニティを検証すると、60歳前後のシニア層から最も多く寄せられるのが「無職になったのに免除申請ができないのか」「過去の未納分はどうすればいいのか」という相談です。
まず誤解されがちなのが60歳無職年金免除申請です。国民年金の保険料免除制度は「強制加入期間である20歳以上60歳未満」を対象とした制度であるため、60歳以降に無職であってもそもそも支払い義務がないことから、免除申請という手続き自体が存在しません。
一方で、日本年金機構から届く「ねんきん定期便」を確認して初めて、学生時代や転職期間中の未納に気付く人も後を絶ちません。免除を受けていた期間がある場合は未納期間の追納手続き(原則10年以内)が利用可能ですが、10年を超えた未納分は追納できません。その不足分を埋めるための実効策として機能するのが、次に解説する「任意加入制度」です。
一般に知られていない盲点|受給額を満額に増やす「任意加入」と制度改正の動向
国民年金の老齢基礎年金を満額受給するには、480ヶ月(40年間)の保険料納付が絶対条件です。しかし、学生時代の未納や海外在住期間などがあり、480ヶ月に満たないまま60歳を迎過するケースは珍しくありません。
この受給額の不足を補う強力な手段が国民年金任意加入制度です。60歳以上65歳未満の5年間に自ら保険料を納めることで、満額に近づけることが可能です。手続きを行う際は、年金事務所で日本年金機構届出手続き(任意加入被保険者資格取得届の提出など)を完了させる必要があります。
さらに、政策面でも大きな転換期を迎えています。2026年年金制度改正動向において、国民年金の加入可能年齢を65歳まで引き上げ、納付期間を45年(540ヶ月)に延長する議論が本格化しています。公的年金全体の持続可能性を高めつつ、シニア就労を前提とした制度設計へのシフトが進んでおり、個人のライフプランに応じた正確な情報収集がこれまで以上に重要になっています。
【プロの結論】60歳以降に保険料を払うべき人・払わなくていい人の判断基準
60歳以降の年金保険料負担について、損得を左右する明確な判断基準は以下の通りです。
▼ 60歳以降も保険料を払う(厚生年金で働く・任意加入する)べき人
- 国民年金の納付済月数が480ヶ月未満で、将来の基礎年金を少しでも増やしたい人
- 健康状態に不安がなく、70歳以降の長生きリスクに備えて終身年金額を最大化したい人
- 会社員として再雇用され、企業の保険料半額負担を活用して厚生年金を上乗せしたい人
▼ 60歳以降は年金を払わずにストップして問題ない人
- 20歳から60歳まで40年間厚生年金や国民年金を滞りなく納め、基礎年金がすでに満額に達している無職・自営業者
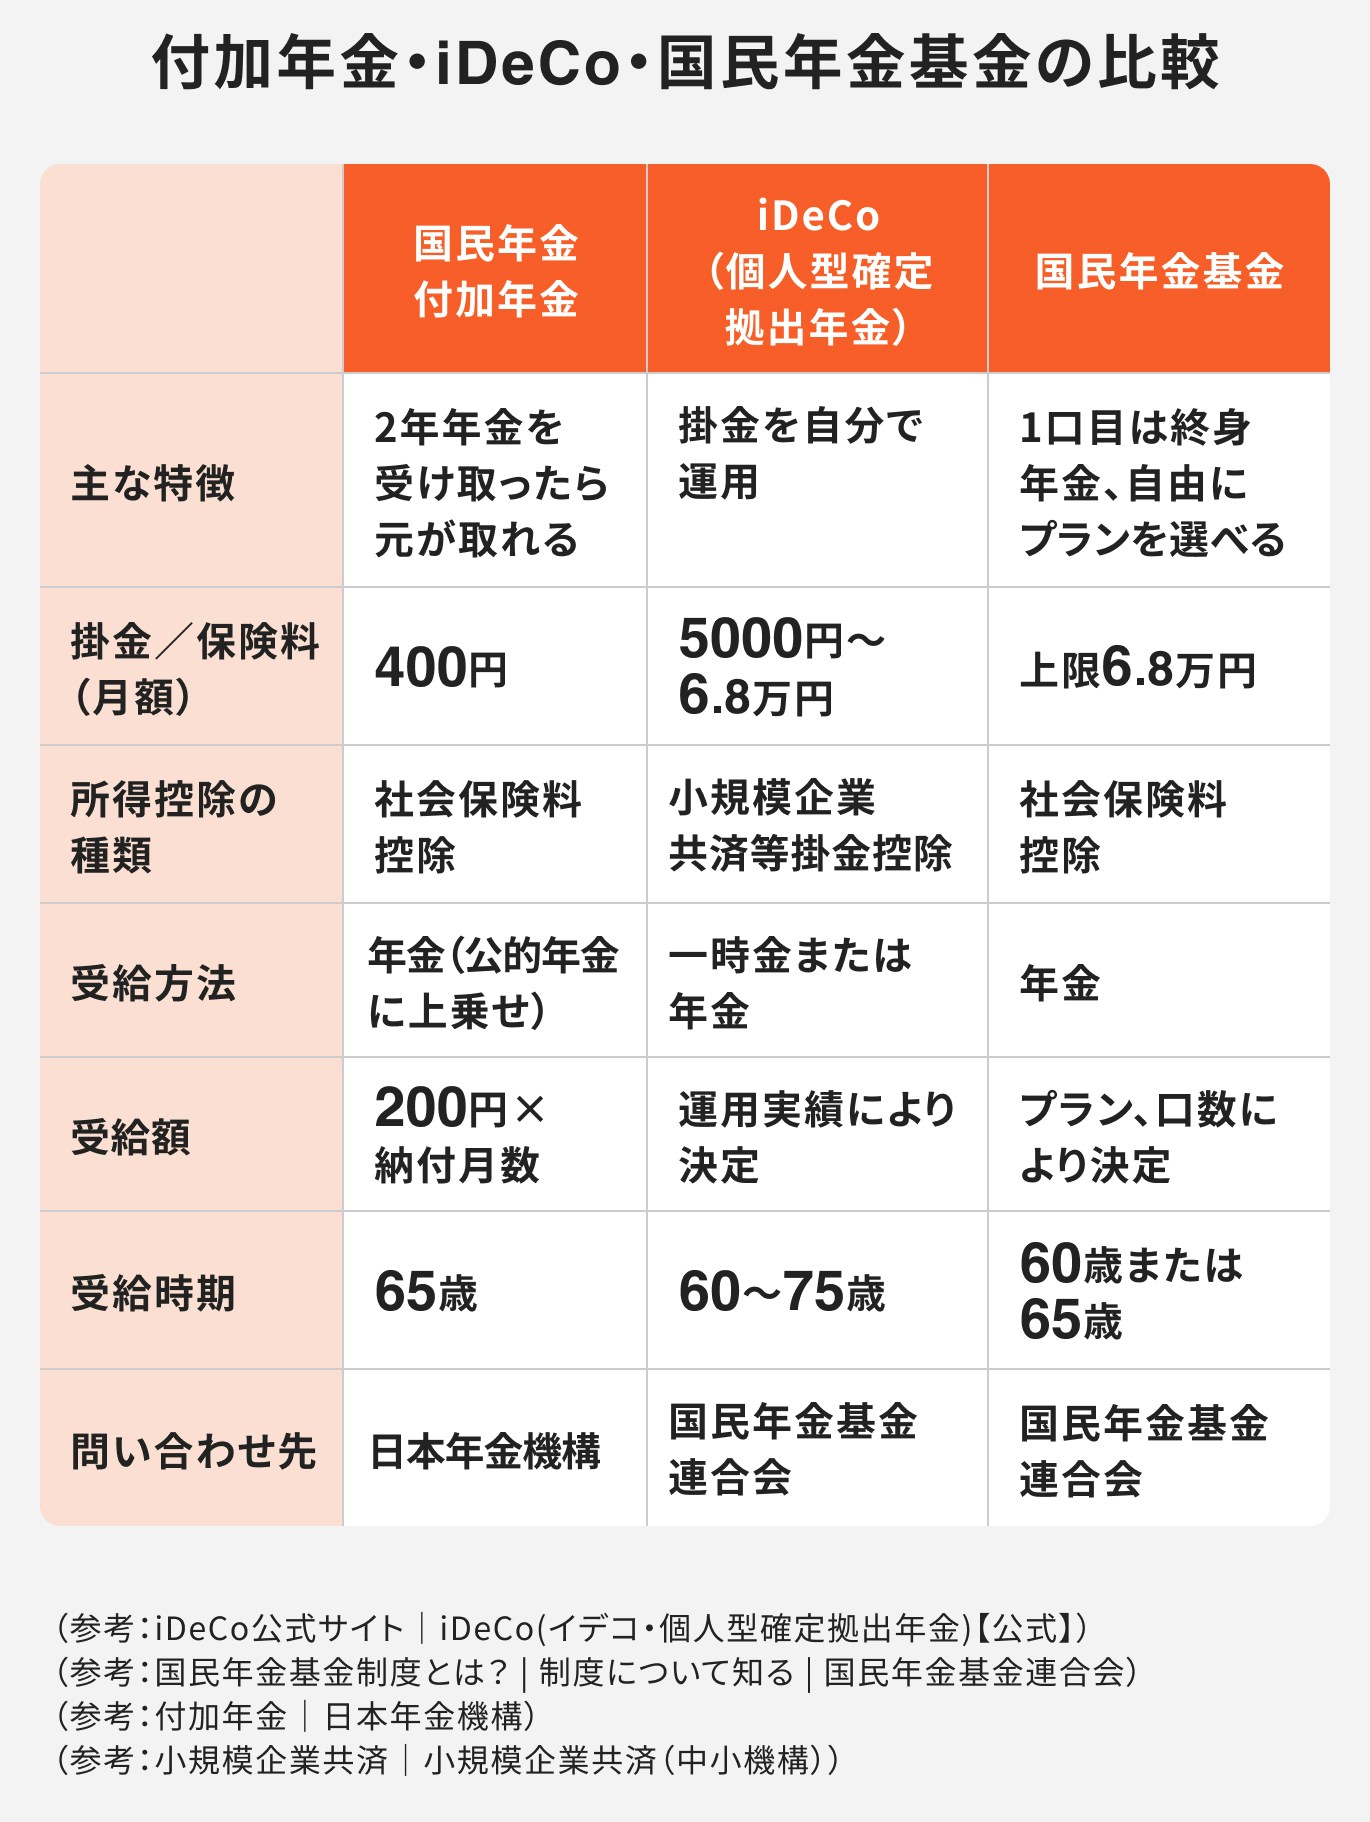
- 給与天引きによる手取り減少を嫌い、個人年金やiDeCo、自己資金の運用で老後資金を賄える人
【60歳になったら 年金は 払わなくて いい の】に関するよくある質問(FAQ)
Q1:60歳で定年退職して無職になります。年金事務所に「支払いをやめる手続き」は必要ですか?
A1:原則として手続きは不要です。国民年金の第1号被保険者は60歳の誕生日前日の属する月に自動的に資格を喪失するため、納付案内は届かなくなります。ただし、厚生年金から抜けるための資格喪失手続きは勤務先企業が行います。
Q2:60歳以降もアルバイトで働きますが、厚生年金に入らない働き方はできますか?
A2:週の所定労働時間が20時間未満、または月額賃金が8.8万円未満など、社会保険の加入要件を満たさない範囲に労働条件を調整すれば厚生年金への加入は発生せず、保険料も天引きされません。ただし、将来の年金上乗せや傷病手当金などの保障は得られなくなります。
Q3:60歳以降に厚生年金を払うと、支払った分は本当にお得になりますか?
A3:お得になる可能性が極めて高いです。厚生年金保険料は事業主が半分を負担(労使折半)しているため、個人は実質半額の負担で将来の報酬比例部分を増やせます。また、国民年金が40年に満たない人には「経過的加算」として基礎年金相当額も上乗せされる仕組みになっています。
まとめ:2026年最新ルールを押さえて納得のシニアライフを設計する
「60歳になったら年金は払わなくていい」という言説は、国民年金の支払い義務という一面だけを切り取った不完全な解釈です。定年後の再雇用やパート勤務で厚生年金に加入し続ける場合は保険料負担が発生し、逆に納付月数が不足している人にとっては自ら払うことで将来の受給額を満額に引き上げる絶好の機会となります。
公的年金は一生涯受け取れる唯一無二の終身保険です。目先の手取り額にとらわれるだけでなく、65歳以降の安心を見据えて自分にとって最適な納付・就労バランスを選択してください。 (出典: 60歳になったら 年金は 払わなくて いい の(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。