夫婦別財布の割合は4割超?共働きのリアルな家計管理と貯金術
共働き世帯が7割を超える標準となった現代において、夫婦のお金の管理方法は劇的な転換期を迎えています。かつての「夫が稼ぎ、妻が家計を一手に握ってお小遣いを渡す」という単一モデルは過去のものとなり、互いの収入を独立して管理するスタイルが急速に浸透しました。しかしその一方で、「お互いの年収や貯蓄額を正確に知らない」「自由にお金を使いすぎてしまい、世帯全体での貯蓄がまったく増えない」という深刻な家計崩壊のリスクも浮き彫りになっています。
本記事では、各種公的データや最新の民間金融リサーチをもとに、夫婦別財布のリアルな採用割合や年代別の内訳を精緻に分析します。さらに、なぜ共働きの別財布世帯で「貯金ができない」事態が頻発するのか、その構造的な原因を社会学・行動経済学の知見を交えて解き明かすとともに、2026年に実践すべき後悔のない家計分担ルールと資産形成術を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:20代・30代の共働き世帯を中心に夫婦別財布の割合は4割を超え、特に新婚期における支持が圧倒的に高い。
- 要点2:最大の落とし穴は「相手が貯めているはず」と思い込むブラックボックス化であり、世帯貯蓄率が大幅に低下する構造的リスクが存在する。
- 要点3:成功の鍵は固定費の完全折半ではなく、共働き家計簿アプリの共有や共通口座の設置による「オープンな独立管理」への移行にある。
【2026年最新】夫婦別財布の割合は今や何割?年代別データと推移
民間金融機関やマーケティングリサーチ各社が実施した最新の家計動向調査を統合・分析すると、全世代を含めた夫婦別財布の割合はおよそ35〜40%に達しています。しかし、この数値を年代別・就業形態別に細分化すると、世代間における明確な地殻変動が浮き彫りになります。
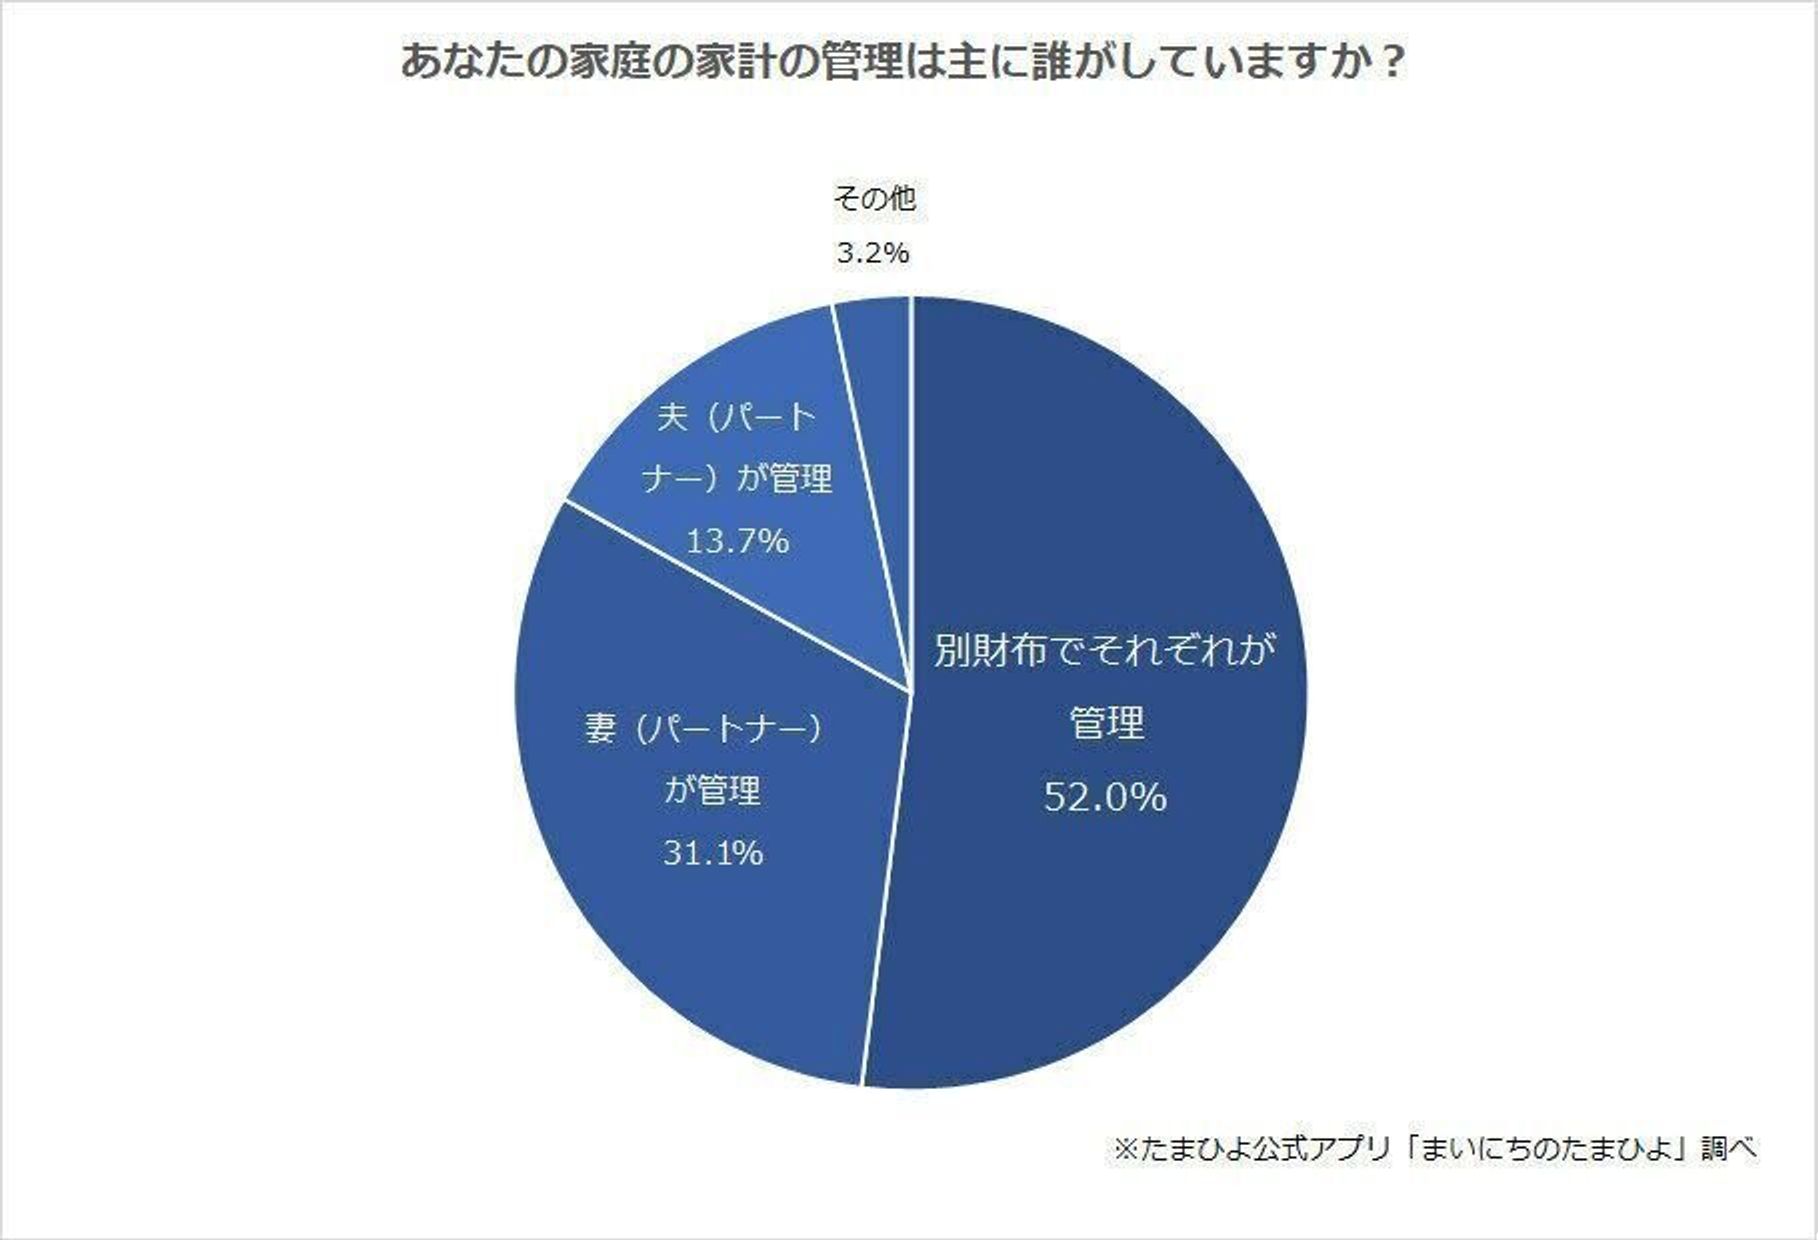
特に顕著なのが20代〜30代前半の共働き世帯です。この層においては夫婦別財布の割合が約52%と過半数を突破しており、「財布は別にするのが自然」という価値観が定着しています。一方で、50代以上では「夫婦の財布を完全に一緒にして妻が一括管理する割合」が6割近くを占めており、高度経済成長期から平成初期にかけて定着した家計モデルが依然として残存しています。
この背景には、晩婚化に伴い「結婚前に個人の資産形成や消費スタイルが確立していること」や、女性の就業率向上・キャリア継続が一般的になった社会構造の変化が直結しています。かつてのような「家計の統合=家族の結束」という固定観念は薄れ、個人の経済的自立を保ったままパートナーシップを結ぶスタイルが選ばれています。

夫婦別財布のメリット・デメリット徹底比較|一緒財布との本質的違い
家計を別々にするか、一体化させるかという選択は、日々の生活満足度だけでなく長期的な資産形成スピードを大きく左右します。それぞれの家計管理方式における特徴を客観的な指標で比較検証します。
| 管理方式 | 主なメリット | 潜むデメリット・リスク | 編集部の見解・適性 |
|---|---|---|---|
| 完全別財布制 (各自が生活費を分担) | ・趣味や自己投資への支出の自由度が高い ・金銭使途に関する日々の摩擦が少ない | ・お互いの貯蓄額が見えず総資産が把握不能 ・無駄遣いが増え世帯貯蓄が滞りやすい | 新婚期・DINKS向け 自律的な貯蓄習慣がないと将来的なリスクが極めて高い。 |
| 共通口座制(ハイブリッド) (一定額を共同拠出) | ・家計の透明性と個人の自由を両立可能 ・共同生活費と教育・住宅積立の管理が明快 | ・口座への拠出比率を巡る定期的な調整が必要 ・口座管理の手間がわずかに発生 | 子育て世代・全共働き推奨 2026年時点において最もバランスが良く破綻率が低い。 |
| 完全一緒財布制 (全収入を一括管理) | ・世帯全体の資金効率が最大化する ・貯蓄や投資の全体最適化が容易 | ・お小遣い制による不満やストレスの蓄積 ・個人の自由な裁量が制限される | 片働き・大幅な収入格差世帯 価値観が完全に一致していないと不満の温床になりやすい。 |
夫婦別財布メリットデメリットを冷静に整理すると、最大の利点は「精神的な自由と自立感」にあります。相手の顔色をうかがわずに友人との交際費や趣味、スキルアップの費用を支出できる点は、現代の共働きパーソンにとって大きなストレス軽減要素です。一方で、デメリットの核心は「家計の不透明化」に集約されます。お互いの正確な資産状況が把握できないまま年数を重ねると、重大なライフイベントの局面で思わぬ資金不足に直面することになります。
【実態検証】「共働き夫婦が別財布で貯金できない」ブラックボックス化の罠
SNSや大手コミュニティサイトの相談投稿で後を絶たないのが、「夫婦ともに正社員で世帯年収は1,000万円を超えているのに、なぜか貯金がまったく増えない」という悲鳴です。この現象はファイナンシャルプランナーの間で「共働きの高収入貧乏」とも呼ばれ、別財布を選択した家庭に極めて多く見られます。
取材現場や家計相談の事例から見えてくるのは、典型的な心理的バイアスである「相手への過度な期待」です。夫は「妻はしっかりしているから毎月10万円は貯金しているだろう」と考え、妻は「夫のほうが給料が高いのだからボーナスは全額貯蓄に回しているはず」と思い込む。その結果、双方が自分の手取り残額を自由に浪費してしまい、「世帯貯蓄がほぼゼロのまま5年が経過していた」という深刻な事態に陥るケースが後を絶ちません。
また、固定費の費目別分担(例:夫が家賃と光熱費、妻が食費と日用品)を採用している場合、インフレや物価高騰によって食費側の負担が著しく膨らみ、不公平感から夫婦関係に亀裂が入る事例も急増しています。費目ごとの金額変動を可視化しないまま放置することが、貯蓄の停滞と関係悪化の最大の引き金となっています。

夫婦別財布は離婚率を高めるのか?家族社会学から見る心理的境界線
ネット上では「夫婦別財布にすると離婚率が跳ね上がる」という言説が散見されますが、統計的・社会学的にこの因果関係をどう評価すべきでしょうか。家族社会学の視点から分析すると、問題の本質は「財布を分けていること自体」ではなく、「お金を通じたコミュニケーションの完全遮断」にあります。
心理学において、健全な人間関係を維持するためには適切な「心理的バウンダリー(境界線)」が不可欠とされます。お互いを束縛しすぎず個人の尊厳を守る意味では、別財布は合理的です。しかし、これが極端化して「お金の話をタブー視する関係」「生活防衛の責任を押し付け合う関係」に転落すると、家族としての協調性が崩壊します。
公的機関の司法統計などを紐解いても、婚姻関係の破綻原因として常に上位に挙がるのは「性格の不一致」と「生活費を渡さない・金銭感覚の不一致」です。別財布であっても、定期的に将来のライフプランや現在の資産状況を共有し合える関係性が構築されていれば、離婚リスクが特段高まることはありません。逆に言えば、「会話を避けるための隠れ蓑として別財布を選んでいる夫婦」は、極めて高い離婚危機に晒されていると言えます。
【2026年最新版】夫婦別財布でも確実に資産形成する3つの家計分担ルール
共働きの自由度を担保しながら、将来の住宅購入や教育資金、老後資金を盤石にするための実効的な管理手法を解説します。
1. 共同口座を活用した「定額プール方式」の徹底
最も推奨されるのは、生活費と貯蓄専用の「共通口座」を1つ開設し、毎月双方が決められた金額を自動入金する仕組みです。住居費、水道光熱費、基本食費、共通の通信費などの固定費総額を算出し、さらに「世帯の先取り貯金分」を上乗せした金額を毎月プールします。共同口座に入金した残りの資金は、各自が何に使っても一切干渉しない「完全自由枠」とすることで、ストレスフリーと貯蓄の確実性を両立できます。
2. 負担割合は「手取り収入比率」で按分する
新婚当初によくある「完全な固定費折半(50:50)」は、出産や育児休業、時短勤務などのライフステージの変化によって容易に破綻します。収入に差がある場合や働き方が変化した場合は、額面ではなく「直近の手取り月収の比率」に応じて拠出額を傾斜配分するのが最も公平感を保つ鉄則です。半年に一度、または昇給やボーナスのタイミングで拠出比率を見直すルールをあらかじめ合意しておくことが重要です。
3. 共働き特化型家計簿アプリによるリアルタイム資産共有
2026年の資産形成において欠かせないのが、金融機関連携型の家計簿アプリを用いた情報共有です。共同口座や共通クレジットカードの明細だけでなく、個人名義の証券口座(新NISAなど)の残高推移をパートナーに公開設定できるツールが広く普及しています。お互いの細かな支出内容までは監視せずとも、「世帯全体の総純資産が右肩上がりに増えているか」を可視化するだけで、別財布特有のブラックボックス化を完全に防ぐことができます。
【プロの結論】別財布が向いている夫婦・財布を一緒にすべき夫婦の判断基準
家計管理に唯一絶対の正解はありませんが、世帯の属性と性格によって最適な選択肢は明確に分かれます。
【別財布(ハイブリッド共通口座)が向いている夫婦】
- 双方が正社員として安定収入を得ており、キャリア継続の意欲が高い
- 個人の趣味、自己投資、交際において独自のこだわりを重視したい
- 月1回、お金や資産推移について冷静に話し合う時間を確保できる
【財布を1つに統合すべき夫婦】
- 片方が専業主婦(主夫)であるか、極端な収入格差がある
- 自分ひとりで資金管理をするとあるだけ使ってしまう浪費傾向がある
- 住宅ローンの早期繰り上げ返済や早期リタイア(FIRE)など、極めて高い世帯貯蓄目標を短期で達成したい
【夫婦別財布の割合】に関するよくある質問(FAQ)
Q1:新婚ですが、最初から財布を別にしておいても大丈夫ですか?
A1:問題ありませんが、新婚当初こそ「共通口座への定額入金ルール」を即座に構築してください。生活費を項目ごとに適当に割り振る「なんとなく分担」でスタートすると、後から管理ルールを厳格化することが極めて難しくなり、将来の教育費や住宅購入時に資金がショートする原因になります。
Q2:子どもが生まれた後も夫婦別財布を継続することは可能ですか?
A2:可能です。ただし、産休・育休による一方の収入減少や、突発的な医療費・育児関連費用の発生に対応するため、固定費の拠出比率を手取り連動型に見直す必要があります。子育て世代では「子どもの教育費専用口座」を新設し、毎月の積立額を明確に固定することが成功の条件です。
Q3:相手が貯蓄額をどうしても教えてくれません。どう対処すべきですか?
A3:無理に個人口座の残高を問い詰めるのではなく、「子どもの進学時期までに世帯で〇〇万円貯める目標がある」という将来のゴールから逆算して対話を持ちかけてください。個人口座の開示が難しければ、2人で積み立てる「目的別共通口座」を新規開設し、そこへ毎月確実に目標額を入金してもらう仕組みに切り替えるのが効果的です。
まとめ:自立と共有のバランスが夫婦の将来資産を決める
夫婦別財布は、個人の自由を尊重し現代的なライフスタイルに適した合理的な選択肢です。しかし、それは「相手任せの放置」と同義ではありません。成功している共働き世帯は例外なく、個人の裁量を認めつつも、世帯全体の資産状況を定期的に共有し合う仕組みを持っています。
共通口座の設置や家計簿アプリの活用など、仕組み化によってお金の不安を取り除くことが、精神的なゆとりとパートナーシップの深化につながります。変化の激しい時代だからこそ、2人にとって最もストレスがなく、将来の夢を実現できるマネールールを今すぐ話し合ってみてください。 (出典: 夫婦 別 財布 割合(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。