楽天証券の特定口座はどっち?源泉徴収ありなしの選び方と税金の落とし穴
新NISAの普及とともに投資を始めた多くの個人投資家が、非課税投資枠(年間360万円、生涯1,800万円)を超えた追加投資や個別株取引を行う際、必ず直面するのが「特定口座の区分選択」という最初の壁です。楽天証券で口座を開設・運用するにあたり、「源泉徴収あり」と「源泉徴収なし」、さらには「一般口座」のどれを選ぶべきか迷う声は後を絶ちません。
選択肢を誤ると、確定申告の手間が増えるだけでなく、意図しない税負担の発生や配偶者控除・扶養控除の喪失、国民健康保険料の跳ね上がりといった深刻な家計リスクに直結します。本稿では、制度の仕組みから2026年現在の税制を踏まえた損益通算の実務、見落としがちな税制トラップまで、投資家が最適な選択を下すための判断基準を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:迷ったら原則「源泉徴収あり」を選択すれば確定申告が不要となり、扶養控除の喪失や保険料増額のリスクを完全に回避できる。
- 要点2:専業主婦・主夫や学生で基礎控除枠(48万円)以下の利益にとどまる場合など、例外的に「源泉徴収なし」が有利になるケースが存在する。
- 要点3:楽天証券でのNISA併用時や他社口座との損益通算には「年間取引報告書」と「株式数比例配分方式」の設定が不可欠となる。
【徹底比較】楽天証券の特定口座・一般口座・NISA口座の違い
証券口座には大きく分けて「特定口座」「一般口座」「NISA口座」の3種類が存在します。楽天証券で資産形成を行う際、最優先で活用すべきは利益が非課税となるNISA口座ですが、課税口座である特定口座の構造を正しく把握しておくことが資産防衛の第一歩となります。
| 口座区分 | 損益計算と年間取引報告書 | 確定申告の要否 | 編集部の見解・適した対象 |
|---|---|---|---|
| 特定口座(源泉徴収あり) | 楽天証券が自動で損益計算・税金徴収(20.315%) | 原則不要(申告して損益通算も可能) | 会社員・公務員・被扶養者を含む9割以上の投資家に最適 |
| 特定口座(源泉徴収なし) | 楽天証券が損益計算のみ行い「年間取引報告書」を発行 | 利益が年間20万円超(給与所得者)なら必須 | 年収や利益が低く基礎控除内におさまる専業主婦や学生向け |
| 一般口座 | 投資家自身がすべての売買損益を計算・集計 | 利益が発生した場合は必須 | 未公開株や特定口座非対応銘柄を扱う上級者以外は非推奨 |
| NISA口座(成長投資・つみたて) | 売買益・配当金ともに完全非課税(損益計算なし) | 不要(損益通算は不可) | すべての個人投資家が最優先で満額活用すべき基本枠 |
楽天証券における一般口座と特定口座の比較において、個人投資家が一般口座を選択する合理的な理由はほぼ存在しません。一般口座では年間数千件に及ぶ取引データの取得単価や為替レートを自力で計算する膨大な事務負担が発生するため、特別な事情がない限り特定口座の開設が必須要件となります。
源泉徴収「あり」「なし」の違いと後悔しない決定基準
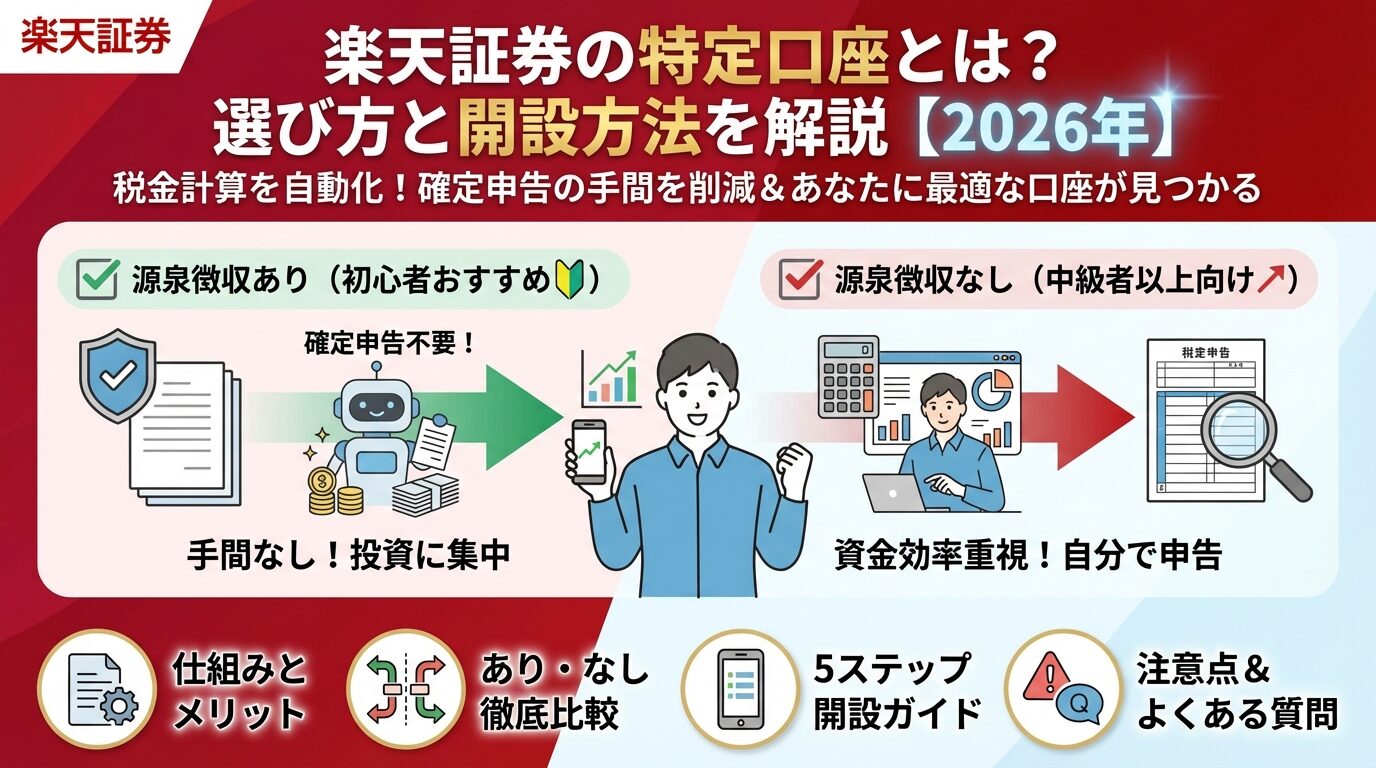
特定口座を選ぶ際、最大の分岐点となるのが「源泉徴収あり」と「源泉徴収なし」の区分です。両者の本質的な違いは、「利益が出た瞬間に証券会社が税金を天引きするか、年末に自分でまとめて申告・納税するか」に集約されます。
税率はどちらを選択しても一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)ですが、納税手続きのフローと副次的な税制影響に明確な違いが生じます。
【源泉徴収ありの特徴】
利益確定の都度、楽天証券側で税金が自動計算され引き落とされます。年間の通算利益がプラスであっても確定申告を行う義務は一切ありません。どれだけ多額の利益が出ても税務上の「合計所得金額」に加算されないため、勤務先での年末調整のみで税務処理が完結します。
【源泉徴収なしの特徴】
売買時に税金が差し引かれないため、得られた利益の満額を手元に残して再投資に回すことができます。ただし、給与所得者で年間20万円を超える利益が出た場合、または個人事業主などで基礎控除を超える利益が出た場合は、確定申告を行って納税しなければなりません。
会社員で副業利益が年間20万円以下であれば申告不要とされるルール(いわゆる20万円ルール)を活用し、源泉徴収なしを選択して所得税を合法的に浮かせようとする投資家もいます。しかし、このルールは所得税に限られた特例であり、住民税の申告は利益が1円であっても別途必要となる点には十分な注意が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティサイト、知恵袋等に寄せられる実体験を精査すると、口座開設時の初期設定や税務処理を巡って数多くのトラブルや誤認が報告されています。
現場で最も頻発しているのが、「NISA口座で買ったつもりが、特定口座で約定していた」という注文ミスです。楽天証券の取引画面では口座区分の選択タブが隣接しているため、発注時の確認不足によって非課税枠ではなく特定口座で買い付けてしまい、後から課税対象になってしまう事例が散見されます。
また、口座開設審査日数に関する声も多く挙がっています。楽天証券では、マイナンバーカードを用いた「スマホで本人確認」を利用した場合、最短翌営業日〜2営業日程度で口座開設が完了します。しかし、郵送手続きを選択した場合や本人確認書類に不備があった場合、審査完了までに1週間から10日前後を要するケースが見られます。取引を開始したいタイミングから逆算し、オンライン完結方式で申し込むのが鉄則です。

一般に知られていない盲点とネットの誤解
投資初心者が陥りがちな「知られざる落とし穴」として、扶養控除の判定基準と住民税の課税方式が挙げられます。利回りの計算だけに目を奪われていると、手取り額を大幅に減らす事態に陥りかねません。
1. 源泉徴収なし・確定申告で「扶養から外れる」リスク
配偶者控除の適用を受けている専業主婦・主夫や、親の扶養に入っている学生が「源泉徴収なし」口座を選んで確定申告を行うと、株式投資による譲渡益が「合計所得金額」に合算されます。その結果、合計所得が48万円(基礎控除額)を超えてしまうと、配偶者控除や特定扶養控除の適用対象から外れ、世帯全体の税負担が数十万円単位で急増するという致命的な失敗につながります。「源泉徴収あり」を選択して申告不要制度を利用していれば、どれだけ利益が出ても扶養判定の所得には一切カウントされません。
2. 国民健康保険料・介護保険料の跳ね上がり
自営業者や退職後のシニア層など国民健康保険に加入している方が、損失繰越や損益通算のために安易に確定申告を行うと、総所得金額等が増加し、翌年度の国民健康保険料や介護保険料、後期高齢者医療制度の自己負担割合(1割から3割へ引き上げ等)に悪影響を及ぼす危険性があります。
従来存在していた「所得税は確定申告し、住民税は申告不要とする」という選択制度は、税制改正によって完全に廃止され、所得税と住民税の課税方式が一本化されました。これにより、確定申告を行った時点で住民税の算定基準にも利益が反映されるため、申告による税金還付額と保険料の増加額を慎重に比較検討しなければなりません。
3. 配当金の受取方式による損益通算の成否
特定口座内で株式の売買損失と配当金を自動で損益通算させるためには、配当金受取方式を必ず「株式数比例配分方式」に設定しておく必要があります。「従来型配当金領収証方式」や「登録配当金受領口座方式」を選択していると、証券口座内で配当金と売買損が自動通算されず、確定申告を行わない限り税金の還付を受けられなくなります。
実務マニュアル:変更手続き・損益通算・年間取引報告書
実務面でつまずきやすい口座区分の変更ルールや、年末年始における税金の還付タイミング、書類の見方について整理します。
特定口座の源泉徴収区分を変更する方法と制限
楽天証券のマイページ(設定・変更 > 口座情報)から、源泉徴収「あり」「なし」の変更手続きが可能です。ただし、税法上の明確な制限が存在します。「その年に一度でも特定口座内で売買(売却)や配当の受入が発生している場合、その年分の区分変更はできない」という点です。すでに取引を行ってしまった場合は、翌年分の変更予約を行う形となり、新区分が適用されるのは翌年1月1日以降となります。
税金引き落としと還付のタイミング
「源泉徴収あり」を選択している場合、株や投資信託を売却して利益が出た当日に概算税額が拘束され、受渡日(売却日の2営業日後)に正式に税金が引き落としされます。一方、同じ年の中で売却損が発生した場合、それまで徴収されていた税金から過納分が再計算され、受渡日の夜間に証券口座内へ自動で還付金が入金されます。
年間取引報告書の見方と損益通算のやり方
毎年1月中旬頃に楽天証券のウェブサイト上で電子交付される「特定口座年間取引報告書」には、1年間の総売買金額、取得費、譲渡損益の合計、徴収済みの税額が明記されています。複数社(例:楽天証券とSBI証券)の口座を併用しており、一方の利益ともう一方の損失を相殺したい場合は、両社の年間取引報告書を添付して確定申告を行うことで、納めすぎた税金の還付を受けることが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
最終的にどちらの口座を選択すべきか、明確な基準は以下の通りです。
【特定口座(源泉徴収あり)を強く推奨する人】
- 確定申告の手間を完全に省き、投資をシンプルに完結させたい会社員・公務員
- 配偶者控除や親の扶養控除から外れるリスクを100%排除したい主婦(夫)・学生
- 国民健康保険料や介護保険料の算定所得を増やしたくない個人事業主・年金生活者
- NISA口座と特定口座を併用し、余剰資金を着実に運用したいすべての個人投資家
【特定口座(源泉徴収なし)を検討してもよい人】
- 年間の総所得が基礎控除(48万円)以下に収まることが確実な無職・専業主婦(夫)
- 他社口座での巨額な繰越損失があり、毎年必ず確定申告を行うことが決まっている上級投資家
【楽天 証券 特定 口座】に関するよくある質問(FAQ)
Q1:特定口座の「源泉徴収あり」を選んでおけば、確定申告は絶対にできないのですか?
A1:いいえ、申告するかどうかを自由に選択できます。「源泉徴収あり」を選んでいても、他社口座との損益通算や過去3年間の繰越控除を行いたい場合は、確定申告を行って税金の還付を受けることが可能です。利益が出ていて申告不要のままでよい場合は、何もしなくて構いません。
Q2:NISA口座と特定口座は両方同時に開設・併用できますか?
A2:はい、全く問題なく併用できます。楽天証券で口座開設を行うと、通常は特定口座とNISA口座が同時に開設されます。買付時にどちらの口座で購入するかを指定でき、NISA枠を使い切った後の超過分を特定口座で運用するのが標準的な資産形成のスタイルです。
Q3:楽天証券で「源泉徴収あり」にしているのに確定申告が必要になる例外はありますか?
A3:楽天証券の特定口座(源泉徴収あり)内における取引だけであれば、原則として確定申告は不要です。ただし、一般口座で保有している銘柄の売却益がある場合や、ふるさと納税でワンストップ特例を使わずに確定申告を行う場合、他の副業所得等で申告義務が生じる場合は、全体の申告手続きが必要になります。
まとめ:失敗しないための判断基準と設定確認
楽天証券における口座区分の選定は、投資リターンそのものと同じくらい資産防衛において重要な意味を持ちます。迷った場合の最適解は、例外なく「特定口座(源泉徴収あり)」です。確定申告の負担をゼロにし、扶養外れや社会保険料増額という見えないコストを完全に排除できるメリットは極めて強固です。
すでに口座を開設済みの方も、配当金受取方式が「株式数比例配分方式」になっているか、意図通りの源泉徴収区分が設定されているかを今一度マイページから確認し、隙のない資産運用基盤を整えてください。 (出典: 楽天 証券 特定 口座(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。