ハンセン指数とは?仕組みと構成銘柄・暴落理由や2026年動向を解説
世界の機関投資家がアジア市場の体温計として注視し続ける「香港ハンセン指数」。アジア屈指の国際金融センターである香港証券取引所を舞台に、巨大な中国株式市場のリアルな実態を映し出す最重要インデックスです。しかし、世界的な金融緩和や引き締め、地政学的なパワーバランスの揺らぎの中で、その値動きは時に乱高下を繰り返し、個人投資家を翻弄してきました。
2026年現在、ハイテク大手の事業構造改革や中国本土の政策転換を受け、ハンセン指数のポジショニングには新たな変化が訪れています。本稿では、指数の基礎構造から市場を牽引する代表的な構成銘柄、過去に起きた激しい急落の根本原因、さらには今後の見通しまで、客観的なデータと市場関係者の証言を交えて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ハンセン指数は香港証券取引所の上位銘柄で構成される時価総額加重平均型の指数であり、現在は中国本土系企業が過半を占める。
- 要点2:値動きが荒い最大の要因は、資本移動が自由な香港市場の特性と、中国本土の政策規制・米中対立という外部リスクの直撃にある。
- 要点3:2026年最新動向では低PER放置からの自社株買いやAIシフトが下値を支える一方、ボラティリティへの適切なリスク管理が不可欠。
【基本構造】香港ハンセン指数とは?算出ルールと時価総額加重平均の仕組み
香港ハンセン指数(Hang Seng Index, HSI)は、香港最大の銀行である恒生銀行(ハンセン銀行)傘下の恒生指数有限公司(Hang Seng Indexes Company Limited)が1969年から公表している、香港株式市場のベンチマーク指標です。1964年7月31日を基準日(基準値100)として算出がスタートしました。
指数の算出には時価総額加重平均(浮動株調整後)方式が採用されています。これは、各構成銘柄の浮動株時価総額を合算して指数化するもので、米国のS&P500や日本のTOPIX(東証株価指数)と同様の設計思想です。ただし、一部の超巨大企業が指数全体を過度に歪める事態を防ぐため、単一銘柄の組入比率には8%の上限キャップが厳格に適用されています。
かつては英資系複合企業(ジャーディン・マセソンなど)や香港地場の不動産財閥が中心でしたが、現在は市場の主役が大きく塗り替わっています。香港市場に上場する企業は、資本の出自によって大きく3つに分類されます。
- H株:中国本土で登記され、中国証券監督管理委員会の承認を得て香港証券取引所に上場した中国国有企業・民営企業(例:中国建設銀行、ペトロチャイナなど)。
- レッドチップ:中国本土外(香港やバミューダ、ケイマン諸島など)で登記され、実質的に中国中央政府や地方政府系資本が支配する企業(例:中国移動など)。
- 香港地場企業・その他民営企業:香港発祥の伝統的コングロマリットや、オフショア法人を通じて上場した中国発のハイテク民営企業(テンセント、アリババなど)。
現在、ハンセン指数の時価総額および売買代金の7割以上を中国本土系資本(H株、レッドチップ、中国本土民営株)が占めており、事実上「オフショアから見た中国経済の先行指標」として機能しています。

【代表銘柄一覧】市場を牽引する巨大企業とハンセンテック指数の関係
指数の構成銘柄数は、かつての33銘柄固定制から段階的な市場改革を経て拡大が続けられ、多様なセクターを網羅する体制へと進化してきました。指数を牽引するのは、中国経済の内需とデジタルインフラを握るメガキャップ企業群です。
なかでも、ゲームとSNSの巨人テンセント(騰訊控股)、ECとクラウドを軸に再編を進めるアリババ(阿里巴巴集団)、オンデマンド配達大手の美団(メイツァン)などは、常に上限キャップ(8%前後)近傍のウェイトを維持し、指数全体の日々の上下動を決定づけています。また、伝統的な高配当セクターとして中国工商銀行や中国建設銀行といった超大型国有銀行、アジア全域で生命保険を展開するAIAグループ(友邦保険)が脇を固めています。
一方で、近年の投資戦略において切り離せない存在となったのが、2020年7月に算出が開始されたハンセンテック指数(Hang Seng TECH Index)です。同指数は香港市場に上場するテクノロジー関連銘柄の上位30社で構成され、「アジア版ナスダック」とも呼ばれます。総合株価指数であるハンセン指数が銀行や保険、不動産などのオールドエコノミーを一定比率含むのに対し、ハンセンテック指数はクラウド、AI、半導体、EV(電気自動車)、ECといった急成長分野に純度高くエクスポージャーを持ちます。
| 指数・区分 | 構成銘柄数・主軸セクター | ボラティリティ傾向 | 編集部の見解・投資適性 |
|---|---|---|---|
| 香港ハンセン指数(HSI) | 80銘柄超(金融、IT、消費、不動産、通信など網羅) | 中〜高(年間変動率20〜35%水準) | 中国・香港経済全体の地力と割安配当株をバランスよく拾う長期分散向き。 |
| ハンセンテック指数(HSTECH) | 厳選30銘柄(クラウド、AI、EV、プラットフォーム) | 極めて高い(米ナスダック以上の急伸・急落) | ハイテク産業の技術革新サイクルに賭ける、リスク許容度の高い成長志向向き。 |
| 中国本土市場(上海総合指数) | 約2,000銘柄(製造業、国有インフラ、内需消費) | 中程度(国家資本による価格安定介入が頻発) | 本土個人投資家と国家隊の動向に左右され、外資の規制障壁が依然残る。 |
【真相解明】なぜ値動きが激しいのか?歴史的急落の背景と暴落理由を徹底解剖
香港市場をウォッチする投資家が直面する最大の疑問は、「なぜハンセン指数は先進国市場と比較してこれほど極端に乱高下するのか」という点です。2018年につけた過去最高値33,484ポイントから、2022年秋には15,000ポイント割れまで沈み込むなど、数年間で指数が半減するほどの急落を演じた背景には、構造的な暴落理由が存在します。
香港市場のボラティリティを極大化させる第1の決定打は、香港市場の特異な流動性構造にあります。香港は資本の移動が完全に自由であり、為替市場では香港ドルが米ドルと連動する「ペッグ制(カレンシーボード制)」を採用しています。これにより、世界中のヘッジファンドや欧米年金基金が最も手軽に売買できる中国市場として機能してきました。その結果、中国リスクが高まった局面では、資本規制のある上海や深圳の株を売る代わりに、手元流動性の高い香港ハンセン指数の銘柄が一斉に投げ売られる「身代わり換金売り」の標的となってきたのです。
第2に、中国政府による突発的な産業規制と不動産セクターの信用収縮です。2020年秋のアント・グループ上場延期を引き金とした大手ITプラットフォームへの独占禁止法規制、教育ビジネスへの非営利化命令、さらには中国恒大集団に代表される不動産デベロッパーの巨額デフォルト危機は、香港市場の投資家心理を直撃しました。
金融庁や海外通信社のレポートでも度々指摘される通り、市場は「企業の業績悪化」そのものよりも、「当局の政策の先行きが見えない不透明性」を極端に嫌います。外資系機関投資家が一斉にリスクプレミアムを跳ね上げ、アンカリング(価格の妥当水準)を見失ったパニック売りが歴史的暴落を招いた本質です。
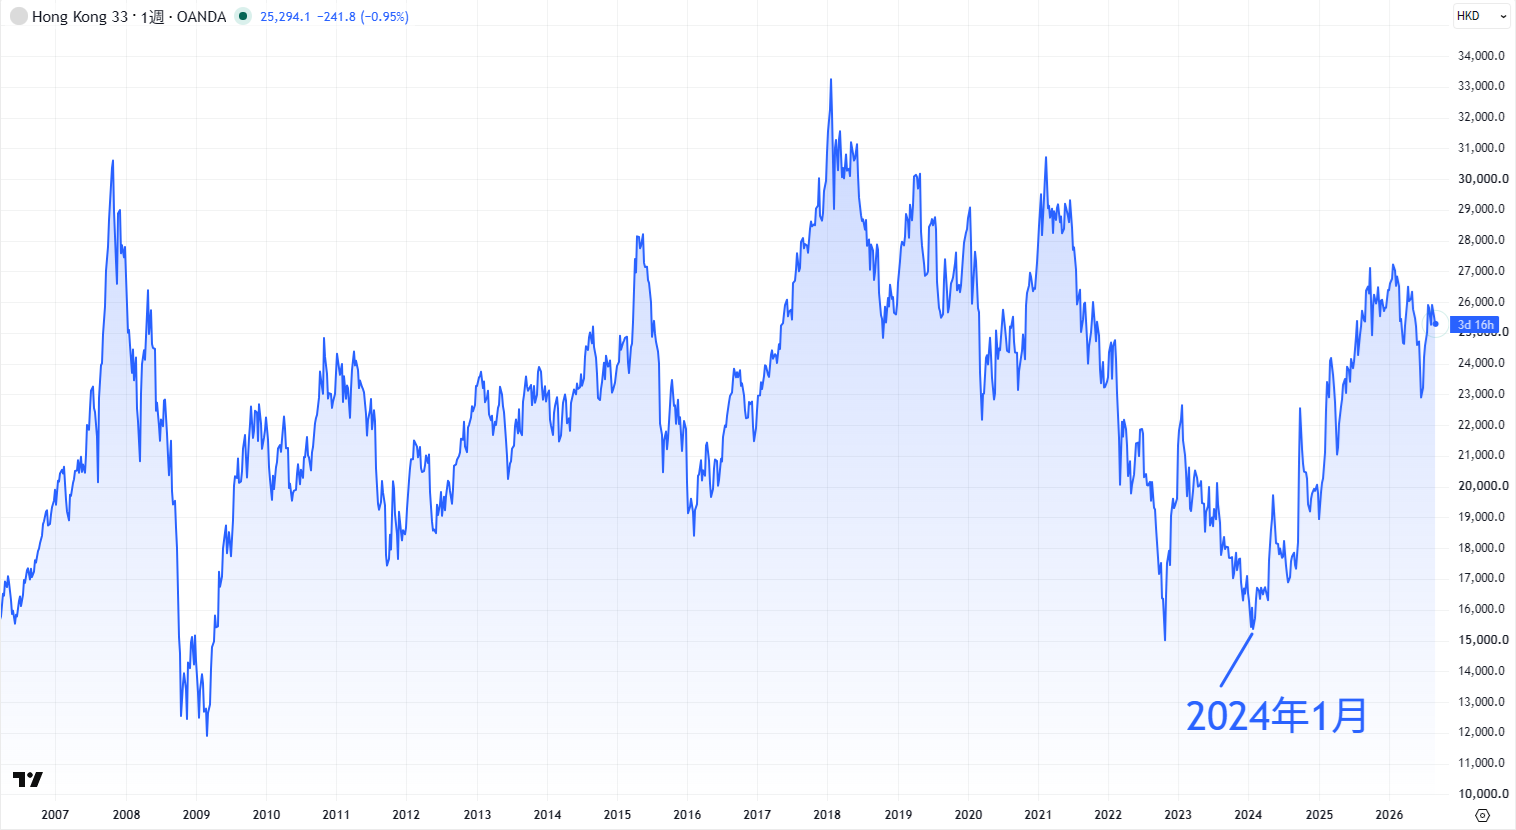
【実態検証】投資家のリアルな声とリアルタイムチャートから見える現場の空気
個人投資家のSNSや投資コミュニティ(Xや知恵袋、国内外のトレード掲示板)のリアルな反応を検証すると、ハンセン指数のリアルタイムチャートに対する市場参加者のアンビバレント(相反する感情)が鮮明に浮かび上がります。
「PERが7〜8倍台まで放置され、利回り5%を超えるブルーチップ銘柄がゴロゴロしているのに、買いを入れるのが怖い」「リアルタイムチャートの急激な下ヒゲを見てリバウンド狙いで入ったら、午後には政策発言の解釈一つで叩き落とされた」といった生々しい手記が散見されます。特に日本国内の個人投資家の間では、米国株(S&P500やオルカン)の右肩上がりの相場に慣れた層が、香港株の激しいレンジ相場と底割れリスクに強い警戒感を抱いている実態が確認できます。
しかし一方で、百戦錬磨のコントラリアン(逆張り投資家)からは異なる視点も寄せられています。東京のある機関投資家ファンドマネージャーは、当時の取材メモにおいて「香港市場ほど、ファンダメンタルズが極限まで無視され、群衆心理と地政学ヘッドラインだけで割安放置される市場は珍しい。極端な悲観のピークで拾う規律さえあれば、数か月で40〜50%の上昇リターンを狙える稀有な市場だ」と語っています。
恐怖と強欲が剥き出しになるリアルタイムチャートの急騰急落は、まさに外資系プロ資金と本土資金(南下資金)が日々鍔迫り合いを繰り広げている最前線の証左と言えます。
一般に知られていない盲点とネットの誤解
香港市場を巡っては、インターネットや投資初心者の間でいくつかの重大な誤解が流布しています。投資判断を誤らないために、以下の2つの盲点を明確に是正しておく必要があります。
第1の誤解は、「香港ハンセン指数を買うことは、中国本土の人民元資産に投資するのと全く同じである」という思い込みです。前述の通り、構成銘柄の収益基盤は中国本土が中心ですが、香港市場で取引される通貨は「香港ドル(HKD)」です。香港ドルは米ドルにペッグ(1米ドル=7.75〜7.85HKDの狭いレンジに連動)されているため、香港の金融政策は基本的に米連邦準備制度理事会(FRB)の金利政策に完全に拘束されます。
つまり、「中国本土の景気刺激のために利下げが行われても、米国が高金利を維持していれば香港の金利は高止まりし、香港市場の流動性を締め付ける」という強烈な金融政策の非対称性(ねじれ現象)が発生します。この通貨と金利のメカニズムを理解していないと、本土の政策発表だけで香港株の動向を読み誤ることになります。
第2の誤解は、「配当利回りが高いから長期インカムゲイン投資に最適である」という短絡的な認識です。確かに中国本土系国有銀行株などは表面上の配当利回りが6〜8%に達することも珍しくありません。しかし、株価そのものの変動幅が年間数十パーセントに及ぶ高ボラティリティ環境下では、配当受け取り分を一瞬で吹き飛ばすキャピタルロスを被る危険性があります。配当狙いであっても、下落トレンドの終息とマクロ経済の安定化をテクニカル・ファンダメンタルズ双方から見極める戦略的規律が求められます。
【プロの結論】今後の見通しと投資適性|向いている人・避けるべき人の判断基準
2026年最新動向におけるハンセン指数の今後の見通しは、「構造的なデカップリング下における内需ハイテクの自律反発」と「株主還元強化の定着」がメインテーマとなっています。米中対立の長期化による輸出規制やサプライチェーンの二極化は常態化しましたが、テンセントやアリババを筆頭とするプラットフォーマーは過度な過当競争から脱却し、大規模な自社株買いや増配を通じて一株当たり価値(EPS)を押し上げる欧米型資本政策を急速に定着させつつあります。
行動ファイナンス理論における「アンカリング効果(過去の高値や特定イベントに思考が囚われる偏向)」から脱却し、香港市場を冷静にポートフォリオに組み入れるべきか否か、その判断基準を提示します。
【ハンセン指数投資に向いている人】
- 米国株一辺倒のポートフォリオから脱却し、相関性の低い割安バリュー市場へ資産分散したい人
- 極端な悲観シナリオで売られすぎた銘柄を拾い、政策イベントやリバランスの上昇局面を狙える逆張り派
- テンセントやアリババなど、アジア発のグローバルIT覇権企業の長期的な収益力を信じられる人
【投資を慎重に避けるべき人】
- 一時的な含み損(マイナス20〜30%)のブレに耐えられず、ストレスを感じてしまうリスク許容度の低い人
- 政策規制や米中関係のニュースによる急落局面で、恐怖から底値でパニック売りしてしまう人
- 世界インデックス(オルカン等)のような「右肩上がりの長期積立前提」で思考停止して放置したい人
【ハンセン 指数 と は】に関するよくある質問(FAQ)
Q1:日本の証券会社からハンセン指数の銘柄やETFを購入することはできますか?
A1:SBI証券、楽天証券、マネックス証券などの主要な国内ネット証券を通じて、ハンセン指数に連動するETF(上場投資信託)や、テンセント、アリババといった主要構成銘柄の個別株を香港ドル建てで直接売買することが可能です。最低購入株数(単元株)は銘柄ごとに異なるため、事前に各証券会社の銘柄詳細画面を確認してください。
Q2:上海総合指数や日経平均株価との最大の違いは何ですか?
A2:最大の違いは「市場の開放度」と「通貨制度」です。上海総合指数は中国本土の規制下で人民元建てで取引される国内中心の市場ですが、ハンセン指数は外資が自由に資金を出し入れできる香港ドル建て市場です。日経平均株価と比較すると、構成銘柄に巨大なITプラットフォームと国有銀行の比重が極めて高く、中国政府の政策方針や米中関係のヘッドラインにダイレクトに左右される特徴があります。
Q3:ハンセン指数が暴落した際、一番注目すべき経済指標やシグナルは何ですか?
A3:最重要シグナルの一つは「南下資金(中国本土の投資家がストックコネクト経由で香港株を買い越しているかどうかのデータ)」です。海外ヘッジファンドが投げ売っている局面でも、中国本土からの南下資金が大幅な買い越しを継続している場合、底値圏が近い先行シグナルとなるケースが多く見られます。あわせて米国の10年債利回りと香港ドルの対米ドルレートの推移を注視することがリスク管理の要泉です。
まとめ:今後の動向と失敗しないための判断基準
香港ハンセン指数は、単なるアジアの一地域インデックスにとどまらず、巨大な中国経済のダイナミズムと西側の国際金融資本が激突する最前線のバロメーターです。その構造上、先進国市場にはない高いボラティリティを宿していますが、それは裏を返せば、市場の歪みを突く投資家にとって魅力的なリターンの源泉にもなり得ます。
2026年以降の相場環境を乗り切るための鉄則は、ネットの過剰な悲観論や根拠のない楽観論に惑わされず、構成銘柄のファンダメンタルズと株主還元動向、そして米中関係のマクロ地殻変動を客観的なファクトから見極め続けることです。リスクの所在を正しく理解した上で、自らの許容度に合致した冷静な投資戦略を構築してください。 (出典: ハンセン 指数 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。