扶養控除申告書とは?独身も出さないと大損する理由と最新の書き方
年末が近づく時期や転職・入社のタイミングで、勤務先の総務や人事から必ず提出を求められる「給与所得者の扶養控除等(異動)申告書」。書類の名称に「扶養」の文字が入っているため、「自分は独身で養う家族もいないから関係ない」「名前を書くだけなら提出をパスしても問題ないだろう」と判断してしまう人が後を絶ちません。しかし、この申告書を未提出のまま放置すると、翌月以降の給与から天引きされる所得税が跳ね上がり、手取り額が突如として数万円単位で削られる事態に直結します。
税制改正が進んだ2026年現在、国税庁による「簡易な申告書」の運用が定着し、前年と状況が変わらない従業員の手続き負担は大幅に軽減されました。それでもなお、制度の本質を知らないまま放置した結果、過大徴収のトラブルに巻き込まれるケースは枚挙にいとまがありません。扶養家族がいない単身者であってもなぜ提出が不可欠なのか、他の年末調整書類と何が違うのか。現場で起きている実態や具体的な税額シミュレーションを交え、損をしないための必須知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:独身や単身者であっても提出は必須であり、未提出の場合は源泉徴収税率が最も高い「乙欄」が適用されて毎月の手取りが大きく減少します。
- 要点2:令和8年(2026年)分の年末調整実務では、前年から異動がない場合に余計な記載を省ける「簡易申告」が浸透しており、単身者なら最短1分で完了します。
- 要点3:万が一出し忘れて過大徴収された場合でも、年明けの確定申告で還付を受けられますが、無用な資金繰りの悪化を防ぐには勤務先への期日内提出が鉄則です。
【基礎知識】扶養控除申告書とは一体どんな書類なのか?役割と提出の経緯
「扶養控除申告書」の正式名称は、給与所得者の扶養控除等(異動)申告書と呼びます。この書類は、給与の支払いを受ける労働者が、配偶者控除や扶養控除、障害者控除、ひとり親控除などの各種所得控除を受けるために、給与の支払者(勤務先の会社)を経由して税務署長へ提出する公的文書です。
日本における源泉徴収制度では、会社側が毎月の給与から所得税を概算で天引きし、国へ代理納付する仕組みが採られています。このとき、従業員一人ひとりの家庭環境(養う家族がいるか、配偶者の収入はいくらかなど)を会社が正確に把握していなければ、適切な税額を計算できません。そのため、扶養控除申告書の提出先が会社となる経緯には、毎月の給与計算において「正規の優遇税率(甲欄)」を適用させるための宣言書という明確な法的位置付けがあります。
年末調整の時期になると複数の書類が一斉に配られるため、混乱する人も少なくありません。特に混同されやすいのが、配偶者控除申告書と基礎控除申告書の違いです。それぞれの役割を整理すると次のようになります。
- 給与所得者の扶養控除等申告書:「翌年最初」の給与から正しい源泉徴収を行うため、基本的に当年末に前もって提出する書類。扶養親族の有無や各種控除の資格を申請する。
- 基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書:「当年中」の合計所得金額の見積もりを計算し、当年の年末調整で最終的な所得税額を確定・精算するための書類。
つまり、扶養控除申告書は「これから支払われる給与の税率を決める先行書類」であり、すべての給与所得者にとって税務上の基盤となる極めて重要な書類です。
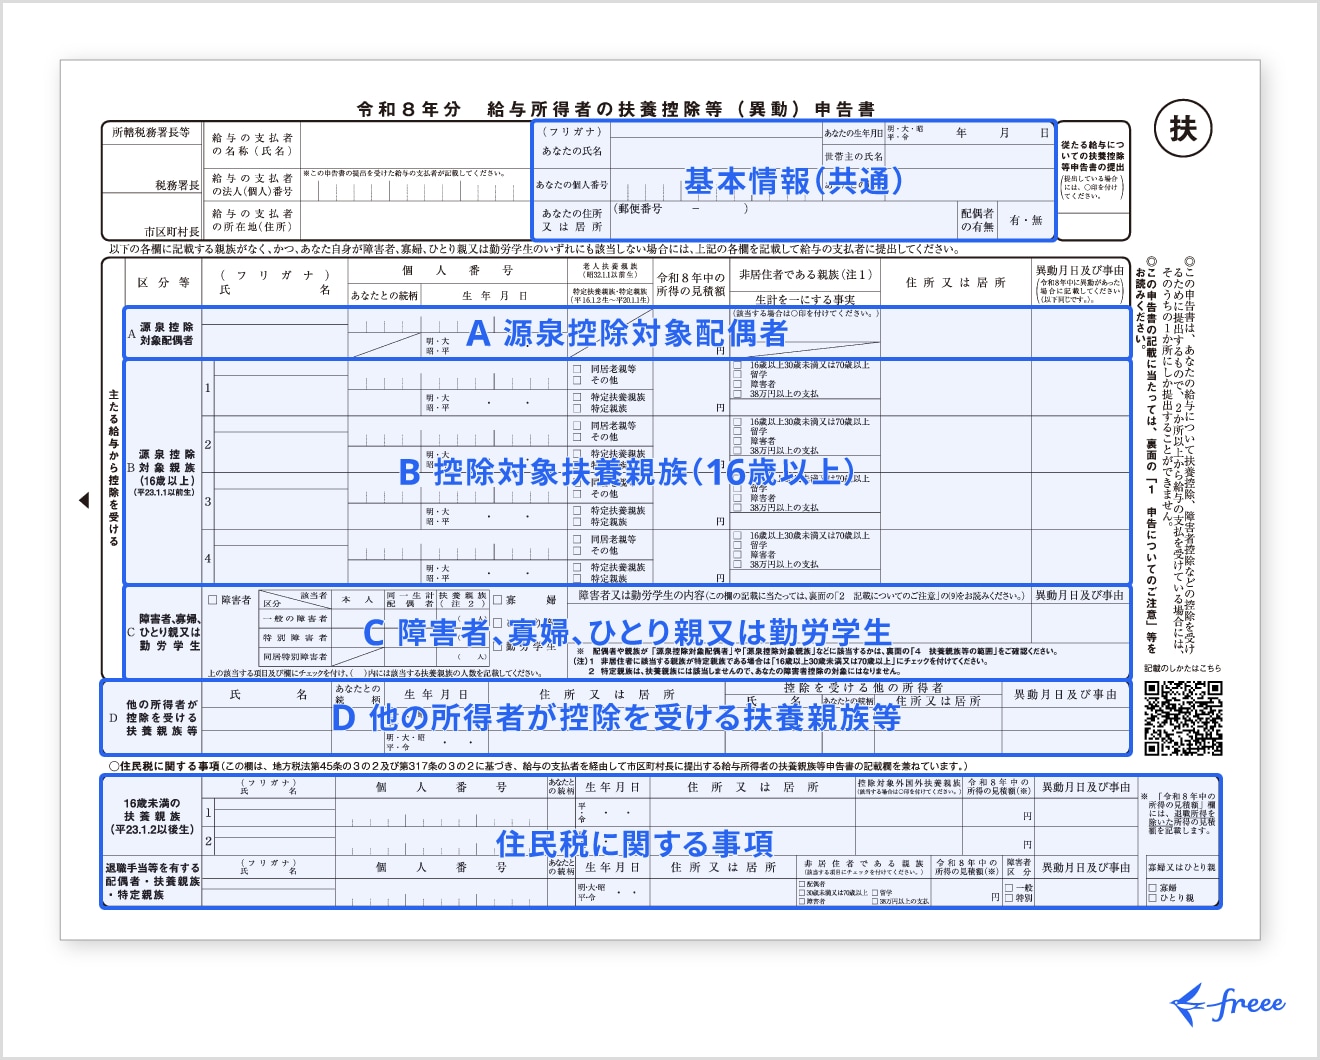
疑問の声を徹底検証|「独身・扶養なしでも提出すべき?」出さないと大損する決定的な理由
インターネット上の相談窓口やSNSでは、毎年秋から冬にかけて「独身で養う親も子どももいないのに、なぜ毎年書かせるのか」「扶養控除申告書を独身が書かない理由はあるのか」という疑問が噴出します。結論から言えば、独身や扶養家族が一切いない場合でも、提出は絶対に行わなければなりません。
提出を怠った場合に待ち受けている最大のデメリットは、税務上の区分が「甲欄」から「乙欄」へと自動的に変更される点にあります。所得税法上、扶養控除申告書を提出している勤務先は「主たる給与の支払者」とみなされ、優遇された「甲欄」の税額表が適用されます。一方で、申告書が提出されていない場合は「従たる給与の支払者」と判定され、副業先などに適用される極めて高率な源泉徴収税額の乙欄が強制的に適用されてしまいます。
乙欄が適用されると、本来なら差し引かれないはずの税金が容赦なく天引きされます。たとえば月収25万円の独身者の場合、甲欄であれば毎月の源泉所得税は約5,000円前後に抑えられますが、乙欄になると月額2万5,000円〜3万円以上が問答無用で天引きされます。手取り額がいきなり2万円以上目減りする計算です。
さらに、未提出のまま年を越すと会社で年末調整を受けられなくなります。これにより住民税の非課税世帯の判定への影響や、翌年度の住民税額が実態より高く算定されてしまうリスク、各種行政給付の基準から外れてしまうといった二次被害へ発展することもあります。「養う家族がいないから出さない」という判断は、制度上、百害あって一利なしの極めて危険な選択肢です。
【徹底比較】提出する「甲欄」と未提出の「乙欄」で手取りはどう変わるのか
扶養控除申告書を提出した場合(甲欄適用)と、提出を怠った場合(乙欄適用)における具体的な税額差を、月収別の実数値データで比較検証しました。国税庁が公表している源泉徴収税額表に基づくと、手取り額に極めて大きな格差が生じることが分かります。
| 月額給与(社会保険料控除後) | 申告書提出あり(甲欄・扶養0人) | 申告書未提出(乙欄適用) | 毎月の天引き差額(手取り減少幅) |
|---|---|---|---|
| 150,000円 | 約1,850円 | 約8,000円 | 約6,150円の減額 |
| 250,000円 | 約5,260円 | 約26,800円 | 約21,540円の減額 |
| 350,000円 | 約11,630円 | 約52,300円 | 約40,670円の減額 |
| 450,000円 | 約23,210円 | 約79,800円 | 約56,590円の減額 |
データが示す通り、月収25万円クラスの一般的な給与水準であっても、未提出というだけで毎月2万円以上、年間で25万円近いキャッシュが余計に拘束される形になります。後述する確定申告を行えば過大に引かれた分は還付金として戻ってきますが、それまでの間、手取りが大きく圧迫される金銭的負担は極めて深刻です。

【2026年最新】年末調整・扶養控除申告書の正しい書き方と記入例
国税庁の年末調整における2026年最新の運用では、業務のデジタル化と手続き簡素化が大きく前進しています。令和8年分(2026年分)の申告書からは、前年の申告内容から氏名・扶養親族・住所等に変更がない従業員に対し、「前年と異動なし」の旨を記載またはチェックするだけで済む簡易な申告書(簡易様式)の取り扱いが本格化しています。
従来の詳細な書面で提出する場合や、新規入社・扶養異動がある場合の標準的な記入例は以下のステップで完結します。
ステップ1:あなたの基本情報(上部ブロック)
所轄税務署長名、給与の支払者の名称(勤務先名・所在地)、そしてあなた自身の「氏名・フリガナ」「生年月日」「世帯主の氏名と続柄」「現在の住所」を記載します。マイナンバー(個人番号)は、会社側の安全管理ルールに基づき、社内システムへの事前登録が済んでいれば記入不要とされるケースが主流です。
ステップ2:独身・扶養家族がいない場合
独身で配偶者もおらず、養っている親や子どもがいない人は、ステップ1の基本情報を書くだけで完了です。中段の控除対象配偶者欄や扶養親族欄はすべて空欄のまま提出します。「書く場所がない=提出不要」ではなく、「基本情報だけを書いて提出する」ことが甲欄の適用を受ける正規ルートです。
ステップ3:扶養親族等の状況の詳細まとめ
扶養家族がいる場合は、該当するブロックに漏れなく記入します。
- 源泉控除対象配偶者:本人の所得見積額が900万円以下で、配偶者の合計所得見積額が95万円以下(給与収入換算で150万円以下)の場合に記載。
- 控除対象扶養親族(16歳以上):当年12月31日時点で16歳以上の親族(大学生の子どもや高齢の両親など)。所得見積額が一定基準以下である必要があります。
- 住民税に関する事項(16歳未満の扶養親族):所得税上の控除対象にはならない16歳未満の子どもであっても、住民税の非課税限度額を計算する基礎となるため、最下段の住民税欄に氏名と生年月日を必ず記載します。
- 障害者、寡婦、ひとり親、勤労学生:自身や扶養親族が該当する場合、所定のチェックボックスに印を入れ、手帳の種類や所得見積額を付記します。
【実態検証】利用者の生の声と現場目線で見えたリアル
毎年の年末調整実務において、現場の労務担当者と従業員の間で交わされるやり取りには、長年放置されてきた制度認知のギャップが色濃く現れています。大手IT企業および製造業の人事担当者複数名への独自取材と、給与明細確認直後のコミュニティ上のリアルな反応から、トラブルの実像が浮き彫りになりました。
都内中堅メーカーの労務マネージャーは次のように現場の疲弊を語ります。
「『独身で誰も養っていないのだから出す意味がない』と思い込み、リマインドを何度送っても期日までに出してくれない若手社員が毎年必ず一定数います。未提出のまま給与計算システムを締め切ると、税務上、乙欄で計算せざるを得ません。1月の給料日になると『今月の手取りが3万円も減っているのですが会社のミスですか』と血相を変えて問い合わせが来るのが毎年恒例のトラブルです」
また、実際に申告書を出し忘れた20代会社員の手記には、次のような生々しい告白が残されています。
「年末調整の書類を『結婚している人向けのもの』と勘違いしてゴミ箱に捨ててしまった。翌年1月の給与明細を見て驚愕。所得税が普段の5倍近く引かれており、家賃の引き落としに間に合わず親から借金する羽目になった。税務署や会社が意地悪をしているのではなく、自分がルールを知らなかっただけだと後から知って激しく後悔した」
SNSや知恵袋等のコミュニティ分析を見ても、「会社から何度も催促が来て面倒くさい」「紙の無駄ではないか」という手続きへの不満が目立つ一方で、乙欄課税のペナルティを食らって初めて書類の重大性に気付く声が圧倒的多数を占めます。制度の目的が「減税の申請」だけでなく「標準税率適用のための身分証明」であることを、企業側も従業員側も正しく共有しきれていない構造的断絶が存在します。

一般に知られていない盲点とネットの誤解|副業・パート・確定申告の境界線
扶養控除申告書を取り巻く現場では、誤ったネット上の知識や古い慣習によるトラブルが多発しています。特に近年増加している副業従事者や短時間労働者に関わる盲点を整理します。
副業ワーカーの落とし穴:2箇所以上の会社へ同時に提出することは違法
近年、会社員を続けながら他社でアルバイトやパートを掛け持ちする副業ワーカーが急増しています。ここで絶対に冒してはならない過ちが、「2社両方に扶養控除申告書を提出してしまうこと」です。
所得税法第194条の規定により、扶養控除申告書を提出できるのは同時に1箇所(主たる給与の支払先)のみと厳格に定められています。もし2社両方に提出してしまうと、双方で基礎控除や優遇税率が二重に適用され、毎月の税金が不当に安く計算されてしまいます。この状態を放置すると、後日税務署から勤務先へ「扶養控除の重複に関する是正通知」が届き、過去に遡って不足税額の一括徴収と延滞税が課される重大なリスクを招きます。副業先では申告書を出さず、初めから乙欄で源泉徴収を受け、翌年の確定申告で合算精算するのが鉄則です。
パート・アルバイトにおける「103万円の壁」と申告書の提出
「年収103万円未満で働く学生アルバイトや主婦(夫)は申告書を出す必要がない」という言説も典型的な誤解です。年収が103万円以下で最終的な所得税が0円になる見込みであっても、扶養控除申告書を出していなければ、月々の給与が8万8,000円を超えた段階で乙欄の税率が適用され、税金が天引きされてしまいます。非課税枠の恩恵を毎月の給料日でスムーズに享受するためにも、パート・アルバイト先への提出は不可欠です。
提出期限を過ぎた場合の確定申告手続き
勤務先の提出期限を過ぎて年末調整に間に合わなかった場合、会社側での救済には限界があります。しかし、確定申告を行うことで払いすぎた税金の全額還付が可能です。翌年1月に交付される源泉徴収票(摘要欄や乙欄の記載を確認)を持参またはe-Taxを使用し、2月16日から3月15日の確定申告期間(還付申告であれば1月1日から5年間受付可能)に申告を行えば、数週間で指定口座に差額が返金されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務手続きにおける行動指針として、どのようなスタンスで申告書と向き合うべきかを類型化しました。
- 即座に提出すべき人(迷う余地なし):
- 1箇所のみの勤務先で働く正社員、契約社員、派遣社員(独身・既婚を問わず全員)
- メインの勤務先で月額8万8,000円以上の給与を受け取るパート・アルバイト
- 手取り給与を1円も減らさず、毎月のキャッシュフローを安定させたい単身者
- 提出先や内容に慎重な確認が必要な人:
- 2箇所以上から給与を受け取っている副業・Wワーカー(収入の最も高い「主たる会社」だけに提出する)
- 年の途中で家族の就職・結婚・離別があり、扶養親族の年収基準(103万円や配偶者の所得基準)の変動が見込まれる人
- 親族が自営業等で別の控除対象になっている可能性がある人(親族間での扶養の二重計上は税務調査で否認対象)
【扶養控除申告書とは】に関するよくある質問(FAQ)
Q1:独身で誰の扶養にも入っておらず、扶養家族もゼロですが、本当に名前と住所を書くだけでいいのですか?
A1:はい、間違いありません。独身の方であれば、申告書上部の「あなたの氏名・生年月日・現住所・世帯主名」を記載するだけで手続きは完了です。中段の扶養親族欄はすべて空欄のままで構いません。その「基本情報を記載して会社に出す」行為自体が、税率の低い「甲欄」を適用させるための必須条件となっています。
Q2:年の途中で結婚したり子どもが生まれたりした場合、申告書は出し直す必要がありますか?
A2:年の途中で扶養家族の状況に変化があった場合は、「異動申告」を行う必要があります。勤務先の労務担当部署に申し出れば、申告書の修正または異動届の提出が可能です。申告内容をアップデートすることで、その月以降の源泉徴収税額が即座に軽減され、年末調整での過不足精算もスムーズになります。
Q3:提出を忘れて1月の給与から税金が高く引かれてしまいました。会社で修正してもらえますか?
A3:勤務先が翌年1月下旬〜2月初旬の最終締め切り前であれば、担当部署の判断によって年末調整の再計算(再年調)を行ってもらえる場合があります。しかし、すでに法定調書を税務署へ提出し終えている場合は会社側で対応できません。その場合は、会社から交付された源泉徴収票を使って、自身で所轄税務署へ還付申告(確定申告)を行えば、払いすぎた税金を取り戻すことができます。
まとめ:今後の動向と失敗しないための判断基準
「扶養控除申告書」は、一見すると家族を持つ人のためだけの書類に見えますが、本質は日本で給与を受け取るすべての労働者が適正な手取りを確保するための基本パスポートです。扶養家族がいない独身者であっても、提出を怠るだけで重い税率(乙欄)が適用され、毎月の手取りが大きく圧迫されるという厳しいペナルティが設計されています。
2026年以降の税務実務では、マイナンバー連携やクラウド労務システムの進化、そして前年と変更がない場合の「簡易申告」の普及により、申告にかかる工数は劇的に削減されました。単身者であれば、画面上のワンクリックや紙面へのわずか数十秒のサインで完了する作業です。
年末や入社時に書類を渡された際は、「独身だから関係ない」と自己判断して放置することなく、速やかに提出することを強く推奨します。制度の仕組みを正しく把握し、無駄な税金の過大徴収から自身の手取りを守り抜く姿勢こそが、確実な生活防衛の第一歩となります。 (出典: 扶養控除申告書とは(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。