投資ワンルームの罠!なぜ「やめとけ」と言われるのか【2026年最新】
平日の昼下がり、あるいは仕事を終えた夕暮れ時に突然鳴り響く見知らぬ番号からの着信。「節税対策はお済みですか?」「年金不安を解消できる特別な資産運用のご案内です」。甘言を弄してサラリーマンや公務員に迫る投資用ワンルームマンションのセールスは、日銀の金融政策正常化に伴い利上げ局面が定着した2026年現在も、形を変えて執拗に続いています。
「自己資金ゼロで始められ、家賃収入がローンを返済してくれる」「生命保険代わりにもなる」。そんな都合の良い営業トークを鵜呑みにして契約書に判を押した結果、毎月数万円の持ち出し赤字に苦しみ、売却すらできずに人生設計を狂わせる人が後を絶ちません。なぜ知識のある投資家やFP(ファイナンシャルプランナー)は口を揃えて「やめとけ」と警鐘を鳴らすのか。現場取材で得られた当事者の生々しい証言と、最新の市場データから浮かび上がった冷徹な現実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「節税」や「私設年金」というセールストークは構造的な欺瞞であり、2年目以降は経費化できる枠が激減して手取りキャッシュフローの赤字化が常態化する。
- 要点2:2026年現在の金利上昇トレンドとサブリース契約の「賃料減額請求」が重なり、残債が市場売却額を上回るオーバーローンで身動きが取れなくなる破綻者が急増している。
- 要点3:成功条件を満たせるのは実質利回り3.5%以上を厳選できるごく一部の富裕層に限られ、電話勧誘や甘いシミュレーションに乗せられた一般勤務者は格好の「カモ」に過ぎない。
なぜ「やめとけ」と言われるのか?節税と年金対策の甘い罠を暴く
投資ワンルームマンションに対して「絶対にやめとけ」という強い拒絶反応が渦巻く最大の理由は、販売業者が謳う「二大セールストーク(節税と年金対策)」が、数字上のトリックで塗り固められている点にあります。不動産流通の最前線を取材すると、契約者の多くが初年度の確定申告を終えた直後、あるいは数年が経過した段階で激しい後悔に襲われている実態が浮き彫りになります。
まず「ワンルームマンション投資による節税」のカラクリです。不動産所得が赤字になった場合、給与所得など他の所得と合算して課税所得を引き下げる「損益通算」を利用することで、所得税の還付や住民税の軽減を受ける仕組みを指します。しかし、多額の節税効果が得られるのは、登記費用や不動産取得税、ローンの事務手数料などの初期費用を一括計上できる初年度だけです。
2年目以降に経費計上できるのは、建物の減価償却費や借入金利息の一部、固定資産税などに限定されます。新築ワンルームマンションの場合、RC造(鉄筋コンクリート造)の法定耐用年数は47年と極めて長いため、1年あたりに配分される減価償却費はごくわずかです。その結果、帳簿上の赤字幅は一気に縮小し、期待していたほどの節税効果は得られなくなります。そもそも「節税になる」ということは「事業として赤字を垂れ流している」と同義であり、手元の現金を減らしながら微々たる税金の還付を喜ぶという本末転倒な事態に陥っているのです。
次に「私設年金の代わりになる」という触れ込みも、現実のキャッシュフローを無視しています。35年ローンを完済した頃、手元に残るのは「築35年を超えた老朽化ワンルーム」です。築年数の経過に伴い家賃は下落し、空室期間は長期化します。さらにエレベーターや外壁の大規模修繕によって、管理費・修繕積立金は新築時の1.5倍から2倍近くまで跳ね上がります。家賃収入から諸経費を差し引けば、手元に残る金額は雀の涙です。「老後を支える年金」になるどころか、毎月の修繕費や固定資産税を支払い続ける負債を背負い込むことになります。
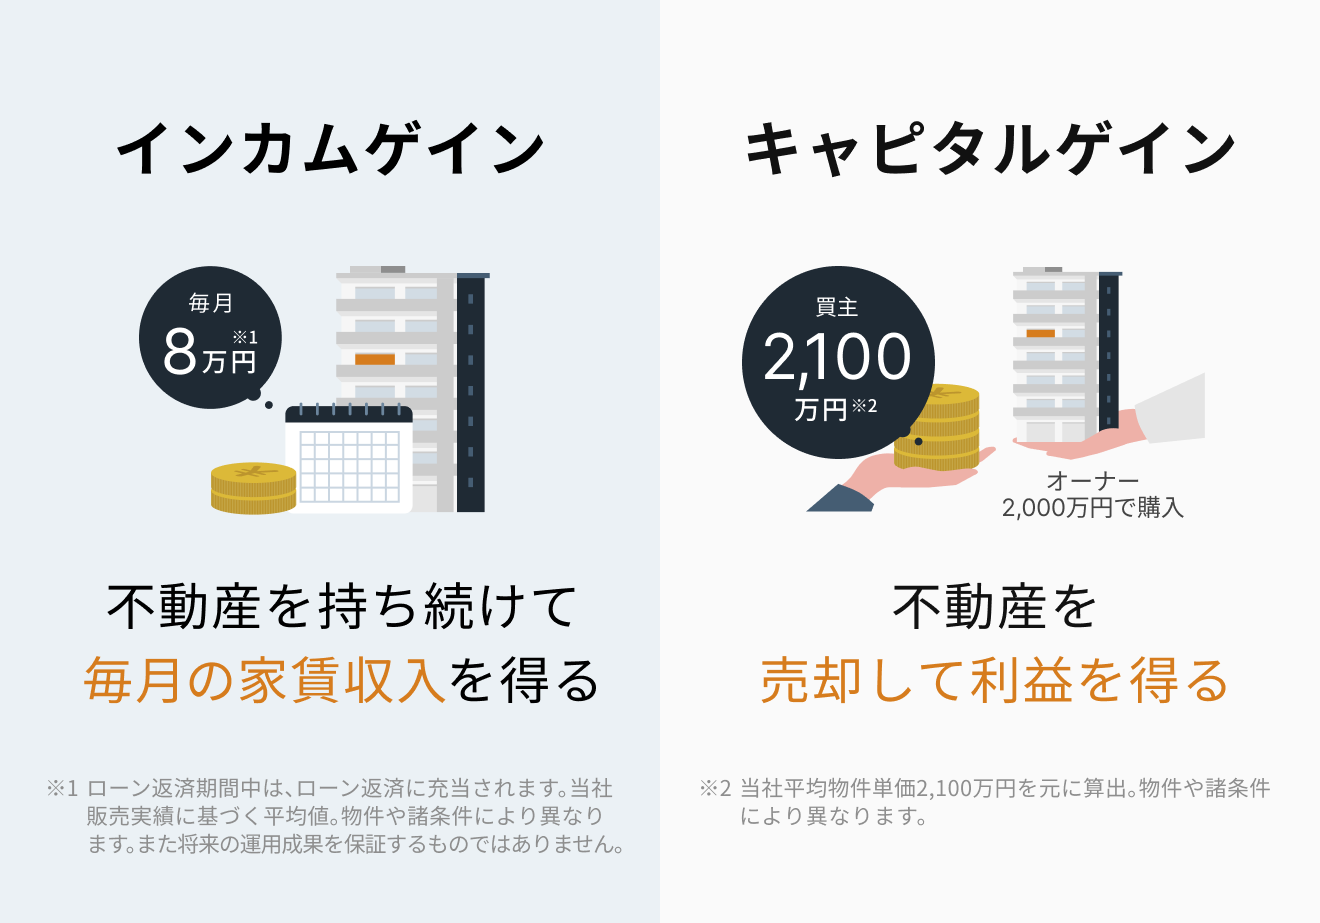
【データ検証】2026年最新動向と収支シミュレーションの現実
不動産市場の潮目は劇的に変化しました。低金利を前提に組み立てられていた従来のワンルームマンション投資モデルは、日銀の断続的な利上げによって完全に崩壊しつつあります。
不動産経済研究所等の公表資料や市場取引データによると、都心部の新築マンション価格は建築資材高騰と用地取得難から高止まりを続けており、表面利回りは2〜3%台前半まで低下しています。一方で、金融機関の投資用アパートローン金利は引き上げ傾向にあり、借入金利が2.5〜3.5%前後に達する事例も珍しくありません。借入金利が利回りを上回る、いわゆる「逆レバレッジ(ネガティブ・スプレッド)」が発生しており、購入した瞬間から毎月のキャッシュフローが赤字になる構造が固定化しています。
実態を明確にするため、都心の新築ワンルーム、都心築浅中古、地方中古物件の3パターンで詳細な収支構造を比較検証します。
| 項目 | 都心新築ワンルーム | 都心築浅中古ワンルーム | 地方都市中古ワンルーム |
|---|---|---|---|
| 物件価格 | 3,600万円 | 2,400万円 | 1,100万円 |
| 設定家賃(月額) | 11.0万円 | 8.8万円 | 5.2万円 |
| 表面利回り | 3.67% | 4.40% | 5.67% |
| ローン返済額(金利2.8%・35年) | 約13.4万円 / 月 | 約8.9万円 / 月 | 約4.1万円 / 月 |
| 管理費・修繕積立金・代行費 | 約1.5万円 / 月 | 約1.8万円 / 月 | 約1.6万円 / 月 |
| 毎月の実質収支 | ▲約3.9万円(赤字) | ▲約1.9万円(赤字) | ▲約0.5万円(赤字) |
| 空室・突発修繕リスク | 極小(新築プレミア有) | 中(設備の更新期到来) | 大(人口減少・賃料下落直撃) |
| 編集部のリスク評価 | 危険度S:業者の利益が乗った高値掴みで出口なし | 要精査:実質利回り3.5%以上かつ立地厳選なら一考 | 危険度A:空室期間の長期化で破綻確率極めて大 |
データを見れば一目瞭然です。新築ワンルームの場合、毎月の持ち出しは約4万円に達します。年間で50万円近い手元資金が消えていく計算です。加えて固定資産税の支払いや、エアコン・給湯器の故障に伴う修繕費が数年ごとに発生します。多くの初心者は「実質利回り」ではなく広告用の「表面利回り」だけを見て購入を決断し、保有期間中に資金ショートへと追い込まれていきます。
知らなきゃ破滅する「サブリース契約の罠」と失敗事例の告白
「空室になっても家賃を保証します」という言葉で投資家を油断させるサブリース(一括借り上げ)契約。これが投資ワンルームマンションにおける最も危険な落とし穴の一つです。
サブリース契約の本質は、管理会社に対するマスターリース(転貸)契約です。法律上、サブリース業者は借地借家法によって「借主」として手厚く保護されます。契約書に「30年間一括借り上げ・家賃保証」と謳われていても、同法第32条(借賃増減請求権)を根拠に、業者は定期的な賃料減額を要求できます。近隣相場の下落や建物の老朽化を理由に減額を迫られ、オーナーが拒否すれば「契約解除」を突きつけられます。
一方で、オーナー側からサブリース契約を解除しようとすると極めて困難です。正当な事由がない限り中途解約は認められず、法外な違約金を要求されるケースが後を絶ちません。
都内のIT企業に勤務する30代男性・Aさんは、取材班に対して次のように生々しい告白を寄せました。
「年収700万円を超えた頃、マッチングアプリで知り合った女性の知人から『将来のために資産形成をしている優秀なFP』を紹介されました。『都心のワンルームなら家賃保証が付いているからノーリスク。節税で年間30万円戻る』と言われ、都内2棟の区分マンションをフルローンで購入しました。最初の2年間は毎月数千円の手残りがありましたが、3年目に突如サブリース会社から『周辺賃料の下落に伴い、月額家賃を各1万円引き下げる。承諾しない場合は保証を打ち切る』という通知が届きました。拒否できずに応じた結果、毎月の持ち出しは3万円を超え、固定資産税の請求が来るたびにボーナスを削って補填しています。妻には怖くて一度も打ち明けられていません」
サブリース新法(賃貸住宅管理業法)が施行された後も、リスクを十分に説明しない悪質な勧誘形態は巧妙化しており、トラブルの相談件数は依然として高水準を推移しています。

【実態検証】ネットの評判と「カモにされる人」の心理的特徴
X(旧Twitter)や知恵袋、オープンチャットなどのコミュニティを定点観測すると、投資ワンルームマンションに対する生々しい嘆きが日々投稿されています。
「ワンルーム投資、残債が2,800万あるのに査定出したら2,100万と言われた。700万円現金を用意しないと売れない」
「節税になるどころか、住民税の特別徴収で会社に副業が疑われ、結局手取りが減っただけだった」
こうした評判の多くは、単なる愚痴ではなく、構造的な欠陥に巻き込まれた被害者の悲鳴です。
取材を進めると、悪質な不動産販売業者がターゲットにする人物像、すなわち「カモにされる人」には明確な共通点が存在することが分かります。
第一に、「無駄に属性が良い人」です。上場企業勤務、公務員、医師、士業など、年収500万円以上で勤務先の信用力が高く、金融機関からフルローンを引き出しやすい層が狙い撃ちにされます。皮肉にも、本人の年収が高くローン返済能力があるからこそ、金融機関は審査を通し、販売業者は多額の利益を乗せた物件を売りつけることができます。
第二に、社会心理学における「権威への盲従」と「コミットメントの罠」に陥りやすい性格です。真面目で頼まれると断れない人、「先生」「特別なお客様」とおだてられて承認欲求を刺激された人は、営業マンの熱弁を論理的に疑うことができません。一度話を聞いてしまうと「ここまで親切にしてくれたから断るのは申し訳ない」という返報性の原理が働き、不利な条件を呑まされてしまいます。さらに、金融リテラシーへの過信から「自分は騙されるはずがない」と思い込んでいる層ほど、巧妙に作り込まれた収支シミュレーションの盲点を見抜けない傾向があります。
【泥沼の末路】売却できない理由と赤字・損切りの過酷な真相
毎月の赤字に耐えかねたオーナーが「もう手放したい」と売却を決断しても、さらなる地獄が待ち受けています。投資用ワンルームマンションは「売りたくても売却できない」という決定的な出口戦略の罠を抱えているからです。
売却できない第一の理由は、「残債割れ(オーバーローン)」です。新築ワンルームの販売価格には、業者の粗利益や広告宣伝費、営業インセンティブが20〜30%ほど上乗せされています。つまり、購入した瞬間に資産価値は2〜3割下落します。購入から数年が経過しても、ローンの元本返済はほとんど進んでいません。残債が2,800万円残っている物件を市場に出しても、実際の査定価格が2,200万円であれば、差額の600万円の現金を自己資金から持ち出さなければ抵当権を抹消できず、法的に売却が完了しないのです。
第二の理由は、サブリース契約が足かせになる点です。一般の実需(自分が住むための)購入者は、賃借人がいて退去させられないサブリース付き物件を買いません。買い手は利回りをシビアに計算する投資家に限定されます。しかし、業者の利益が差し引かれた低い保証賃料が設定されている物件は、投資商品としての利回りが極端に低いため、相場より2〜3割安く買い叩かれます。
手元の預貯金が尽き、損切りの持ち出し資金すら用意できないオーナーは、返済を延滞して信用情報に傷がつき、最終的に「任意売却」や「自己破産」へと転落していきます。不動産という高額なレバレッジをかけた資産において、損切りの遅れは文字通り人生の破滅を意味します。
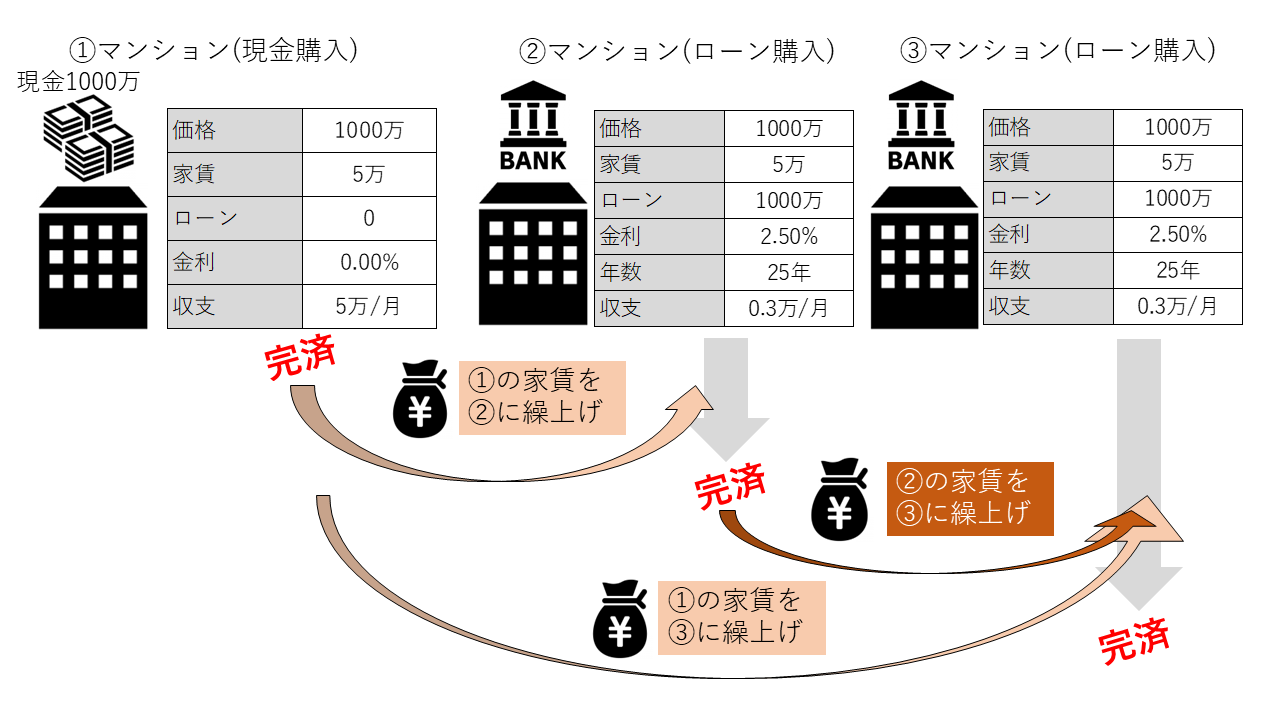
執拗な勧誘電話を二度とかけさせない撃退法と完全防御策
職場の固定電話や私用のスマートフォンに執拗にかかってくる勧誘電話。これらを撃退するには、相手の心理や業界の法的ルールを理解した「即効性のある対応」が必要です。曖昧な返答や居留守は、かえって「押しに弱い見込み客」と判断され、リスト内で共有されてしまいます。
最も有効な手段は、宅地建物取引業法第47条の2(不当な勧誘等の禁止)を明確に突きつけることです。法律上、宅建業者は相手が「契約を締結しない旨の意思(勧誘を引き続き受けることを希望しない旨の意思を含む)」を表示したにもかかわらず、勧誘を継続すること(再勧誘)を厳格に禁じられています。
電話口では、以下の3ステップを毅然とした態度で機械的に伝えてください。
ステップ1:「御社の商号(会社名)、宅建免許番号、ご担当者のお名前を教えてください」と告げてメモを取る姿勢を示します。
ステップ2:「私には貴社の不動産を購入する意思は一切ありません。今後の一切の勧誘をお断りします」と明確に意思表示します。
ステップ3:「宅地建物取引業法第47条の2に基づき再勧誘を拒否しました。再度のお電話やご連絡があった場合は、通話録音データを添えて国土交通省および都道府県の担当窓口、ならびに消費者庁に通報します」と言い放ち、すぐに通話を切断します。
「忙しい」「今は結構です」といった曖昧な断り文句は絶対に口にしてはいけません。相手は百戦錬磨のセールスパーソンです。「時間があれば聞くのか」「今はダメでも来月なら良いのか」と反論の余地を与えてしまいます。感情的にならず、淡々と法的根拠を告げることが最も強固な防御壁になります。
【プロの結論】生き残れる条件と手を出してはいけない人の境界線
ワンルームマンション投資のすべてが否定されるべき悪というわけではありません。しかし、それは「適切な価格」「適切な立地」「潤沢な自己資本」が揃ったごく一部のプロフェッショナルに限られた世界です。市場の歪みを冷静に分析した結果として導き出される、参加資格の境界線は明確です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【手を出してよい人の条件】
・物件価格の30%以上の頭金を現金で投入でき、借入比率を抑えられる人
・諸経費を差し引いた「実質利回り」で3.5%〜4.0%以上を安定して確保できる都心好立地物件を目利きできる人
・サブリースを一切使わず、信頼できる一般管理会社を自ら選定・管理コントロールできる人
・空室や突発的な修繕で数十万円の支出が発生しても、生活防衛資金に微動だにしない金融資産(最低でも1,000万円以上)を保有している人
【絶対にやめるべき人の条件】
・「節税になる」「年金の足しになる」という業者の言葉を真に受けている人
・フルローンやオーバーローンを組んで、自己資金ゼロで始めようとしている人
・電話勧誘やマッチングアプリ経由、SNSの紹介で話を持ちかけられた人
・毎月1〜2万円の赤字持ち出しを「将来への積立」と自己正当化している人
資産形成の基本原則は「自分が理解できない構造に大切なお金を投じない」ことです。他人にコントロールされたレバレッジ投資ほど、危険なものはありません。
【投資ワンルームマンション】に関するよくある質問(FAQ)
Q1:既に新築ワンルームを購入して毎月赤字になっています。今すぐ損切り売却すべきですか?
A1:直ちに複数の独立系不動産仲介会社に机上査定・訪問査定を依頼し、「市場売却価格」と「ローン残債」の乖離を正確に把握してください。金利上昇局面においては、保有期間が長引くほど持ち出し赤字が累積し、物件自体の経年劣化で売却価格も下落します。手元の預貯金で残債との差額を補填できる限界内であれば、できる限り早期に損切り売却を決断することが、致命傷を避ける唯一の道です。
Q2:新築ではなく「中古ワンルーム」なら安全ですか?
A2:新築特有の過度な業者利益(新築プレミアム)が剥落している分、中古物件の方が表面利回りは高くなります。しかし、築古物件は「修繕積立金の値上げ」や「室内の住宅設備(給湯器・配管など)の故障交換費用」が直撃します。立地選定を誤れば長期空室に苦しむ点は新築と変わりません。「中古だから安全」と短絡的に信じ込むのは極めて危険です。
Q3:管理会社からサブリース契約を解約したいと言われました。どう対応すべきですか?
A3:サブリース会社からの解約申し入れは、実質的な「家賃減額要求」の前兆か、物件の収益性低下を見限った行動です。解約自体はオーナーにとって「一般管理へ切り替えて適正賃料で第三者へ直接貸し出すチャンス」になり得ます。ただし、現在の入居者との契約条件の引き継ぎや敷金の返還状況など、権利関係を整理する必要があるため、賃貸管理に精通した弁護士や中立な不動産コンサルタントへ至急相談してください。
Q4:確定申告による不動産所得の赤字計上は、税務署から否認されることはありますか?
A4:事業実態や営利性を著しく欠く極端な赤字計上や、私的な生活費を無理やり経費に算入する行為は、税務調査において否認されるリスクがあります。最高裁判所の判例でも「営利性・継続性のない不動産貸付による損失は損益通算を認めない」判断が示された事例があります。甘い言葉で過度な経費計上を唆す悪質な業者や提携税理士の指示に従うと、追徴課税のリスクを一身に背負うことになります。
まとめ:2026年以降を生き抜く不動産リテラシーの確立を
金融緩和の終焉とインフレ、そして金利ある世界への回帰。日本の経済環境は歴史的な転換点を迎えています。かつてのように「低金利でフルローンを組み、持っているだけでなんとかなる」という牧歌的な投資環境は完全に過去の遺物となりました。
投資ワンルームマンションを巡るトラブルの本質は、情報の非対称性を悪用して、投資家側にのみ致命的なリスクを押し付ける業界構造にあります。資産を守り、真に豊かな人生設計を築くために必要なのは、誰かの甘い囁きに身を委ねることではなく、冷徹な数字に基づいて自らリスクを算定できる不動産リテラシーです。契約書にサインをする前に一度立ち止まり、その投資が自分の未来を支えるものなのか、それとも人生を縛る鎖になるのかを冷静に見極めてください。 (出典: 投資ワンルームマンション(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。