「ワンルーム投資はやめとけ」の真相!2026年最新リスクと失敗防衛策
日銀の金融政策正常化に伴い、不動産投資ローンの金利上昇が現実味を帯びる2026年現在、会社員や公務員を中心に「ワンルーム投資」への警戒感と相談が急増しています。駅前での執拗な声かけやマッチングアプリを介したアプローチ、SNS広告を通じて「節税になる」「将来の私設年金代わりになる」と持ちかけられ、購入を決断したものの、数年後に毎月の持ち出しや残債割れに苦しむオーナーが後を絶ちません。
不動産投資の現場を取材すると、華やかな営業トークと実際の賃貸経営の間には、素人には見破りにくい構造的な落とし穴が何重にも仕掛けられている実態が浮かび上がります。業界の構造問題と最新の市場動向を踏まえ、なぜワンルーム投資は「絶対にやめとけ」と警告されるのか、その真相と資産を守るための防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「節税」や「年金代わり」の正体は最初の数年間で消える錯覚であり、長期保有するほどデッドクロスや修繕積立金増額によって手元資金が流出する構造にある。
- 要点2:サブリース契約は「借地借家法」により業者側が法的に手厚く保護されており、数年ごとの賃料減額や高額な解約違約金によってオーナーが追い詰められる事例が多発している。
- 要点3:金利上昇が進む2026年の市場環境では、安易な新築購入を徹底的に避け、適正な実質利回りの見極めと早期の出口戦略(売却シミュレーション)を確立しなければならない。
【2026年最新の真相】「ワンルーム投資はやめとけ」と言われる決定的理由
インターネット上の掲示板やSNSを調べると、判を押したように「ワンルーム投資はやめとけ」という警告が溢れています。この強い拒絶反応の根底にあるのは単なる感情論ではなく、極めて冷酷な経済的必然性です。世間で語られるワンルーム投資 やめとけ 理由を突き詰めると、「構造的に収支が合わないビジネスモデル」を個人に背負わせている点に行き着きます。
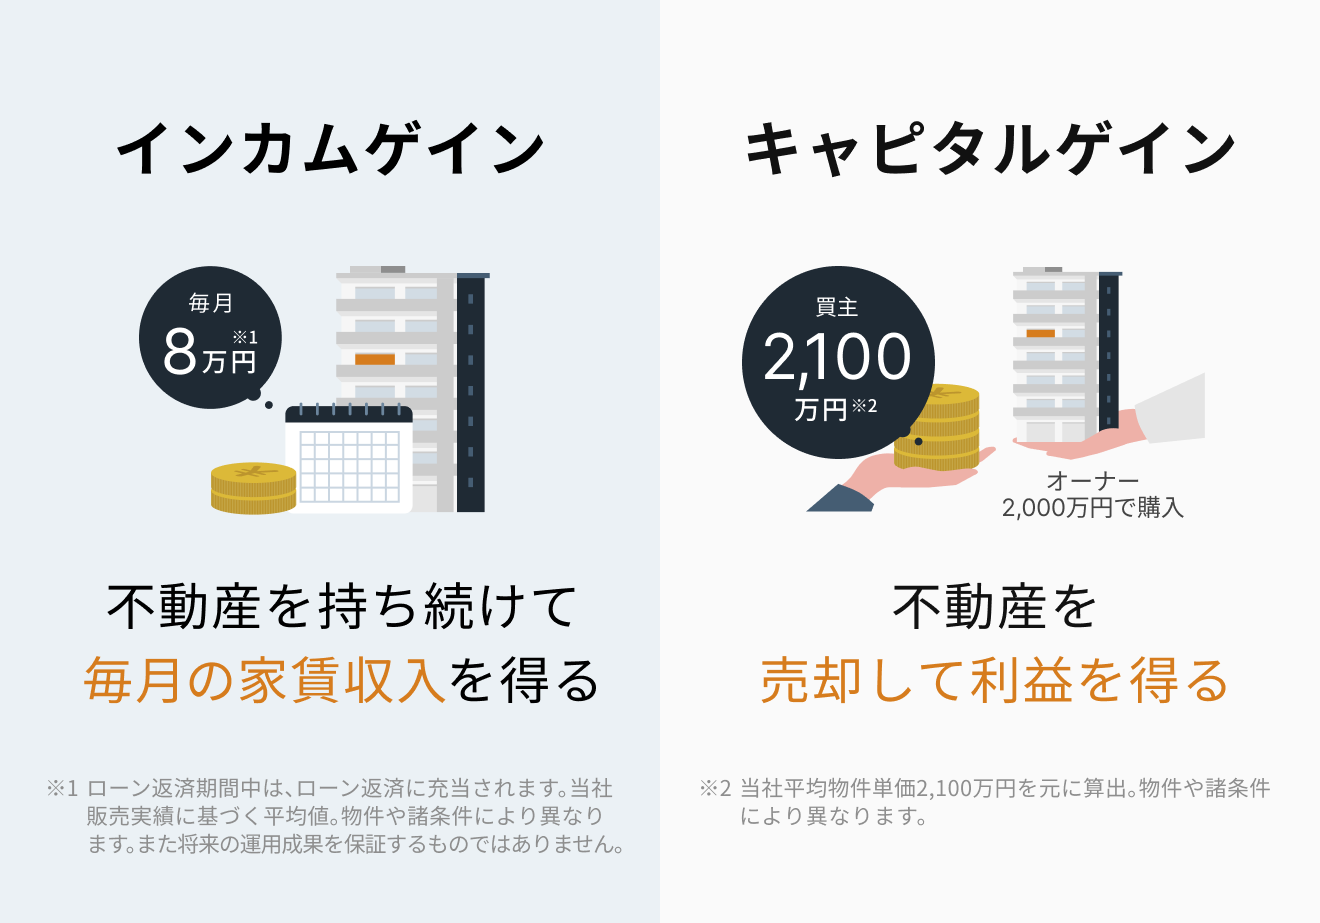
初心者を惑わす最大の要因が、ワンルーム投資 節税のからくりです。販売業者は「物件を購入して初年度に減価償却費や諸費用を計上すれば、不動産所得の赤字と給与所得を損益通算でき、所得税・住民税が還付される」と説明します。この仕組み自体は税法上合法ですが、大きな罠が隠されています。減価償却による帳簿上の赤字は建物価値の下落を反映したものであり、数年も経てば計上できる経費は急激に減少します。経費が減って帳簿上が黒字化すると節税効果は消失し、かえって納税額が増加するデッドクロスに見舞われるのです。
さらに見逃せないのが、税率の壁です。年収700万〜1,000万円前後のサラリーマン層が受けられる所得税・住民税の還付額は、年間でせいぜい10万〜20万円程度に過ぎません。そのわずかな還付金を得るために、数千万円単位の有利子負債を背負い、毎月数万円の持ち出しを強いられる構図は、投資として完全に本末転倒です。これが、業界のインサイダーたちが声を揃えて「失敗の構造があらかじめ組み込まれている」と指摘するワンルーム投資 失敗の真相です。
甘い営業トークの裏側|悪質営業の手口とサブリースの罠を暴く
多くのサラリーマンが不利な契約を結んでしまう背景には、心理学的な誘導を巧みに組み込んだワンルーム投資 悪質営業の手口が存在します。典型的なアプローチとして、以下のような手法が定着しています。
かつて主流だった勤務先への執拗な電話勧誘に加え、現在はマッチングアプリやビジネス系交流会、新興の資産形成セミナーを舞台にした「ステルス営業」が横行しています。親密な関係を築いた後に「信頼できるファイナンシャルプランナーを紹介する」と誘導し、第三者を装った販売員が契約を迫る手法です。「同僚もみんなやっている」「今始めなければ老後破綻する」と同調圧力や将来不安を極限まで煽り、冷静な判断力を奪う心理誘導が繰り返されます。
そして、契約の決定打として悪用されるのがワンルーム投資 サブリースの罠です。「30年間家賃保証」「空室リスクゼロ」という文句は、投資未経験者にとって願ってもない安心材料に映ります。しかし、賃貸住宅管理業法などの規制が強化された現在でも、契約書を精査するとオーナー側に著しく不利な条項が盛り込まれているのが実態です。
法的に見ると、サブリース業者は借地借家法上の「借家人」として保護されます。そのため、契約書に「賃料保証」と記載されていても、同法第32条(借賃増減請求権)を根拠に、数年ごとの賃料改定時に一方的な減額を迫られるケースが後を絶ちません。オーナー側から契約を打ち切ろうとしても「正当事由」が厳格に求められ、数百万円単位の法外な立ち退き料を要求されるトラブルが多発しています。リスクを業者に肩代わりさせているつもりが、実際には利益の大半を中抜きされ、決定権すら奪われる結果に陥るのです。
【徹底シミュレーション】新築vs中古の利回り相場と収支のリアル
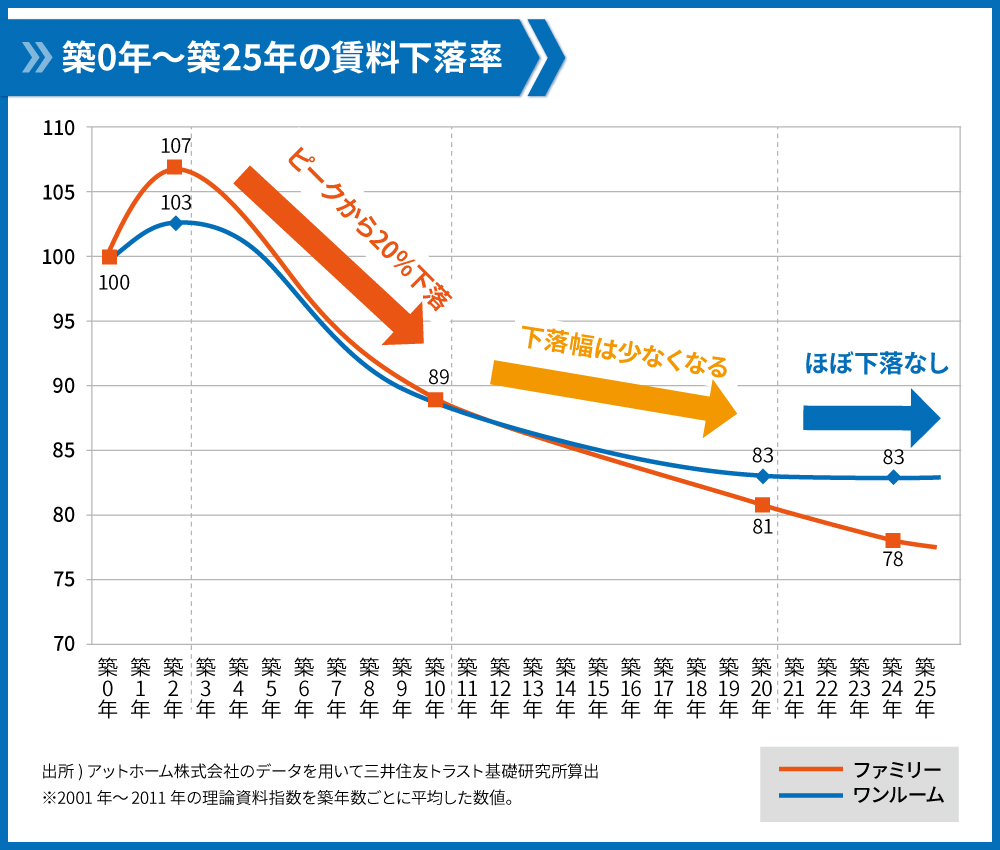
ワンルーム投資を検討する際、最も冷静に検証すべき要素が「新築」と「中古」の決定的な違いです。業者が熱心に勧める新築物件には、広告宣伝費や販売会社の利益が上乗せされた「新築プレミアム」が含まれており、一度でも他人が居住した瞬間に市場価値が約20%〜30%急落します。これこそが新築ワンルーム投資 リスクの最大の元凶です。
一方で、中古ワンルーム投資 利回り相場を確認すると、築年数の経過に伴い価格が落ち着くため、新築よりも高い表面利回りが期待できるように見えます。しかし、管理費や修繕積立金の段階的な値上げ、設備の突発的な交換費用を考慮すると、どちらの選択肢にも厳しい現実が横たわっています。
現在の金利環境を反映した、標準的なワンルーム投資 収支シミュレーションの比較データを以下にまとめました。
| 項目 | 新築ワンルーム(都心23区・25㎡) | 中古ワンルーム(築18年・都心20㎡) | 編集部の見解・評価 |
|---|---|---|---|
| 物件購入価格 | 3,600万円 | 1,800万円 | 新築はデベロッパーの販売利益が約25%上乗せされている。 |
| 想定月額家賃 | 115,000円 | 82,000円 | 新築時の家賃は初回退去後に5〜10%下落するのが通例。 |
| 表面利回り | 約3.83% | 約5.46% | 表面利回りだけで判断するのは極めて危険。 |
| ローン返済月額(金利2.2%想定) | 約122,800円(35年返済) | 約61,400円(35年返済) | 金利上昇局面では返済負担がダイレクトに増加する。 |
| 管理費・修繕積立金 | 約10,000円(当初設定) | 約16,000円(値上げ済み) | 新築の修繕積立金は初期に低く抑えられ、将来数倍に跳ね上がる。 |
| 月間実質収支(CF) | 約 -17,800円(赤字) | 約 +4,600円(微黒字) | 新築は保有初日から赤字。中古も固定資産税でほぼ相殺される。 |
| 10年後の売却損リスク | 極めて高い(残債割れの公算大) | 中立〜やや低(立地に依存) | 新築プレミアム剥落により、売却価格がローン残債を下回る。 |
表から明らかなように、新築ワンルームは満室稼働を前提としても毎月1万円以上の持ち出しが発生します。さらに、給湯器やエアコンの故障交換費用(1回あたり10万〜20万円)、退去時の原状回復費用、空室期間中の無収入リスクを加味すると、年間数十万円の持ち出しが日常化します。資産形成のために始めた投資が、給与から資金を吸い上げ続ける負債へと変貌する構図がここにあります。
【実態検証】ネットの反応と現場の生々しい告白
ソーシャルメディアや相談窓口には、契約後に現実を知ったオーナーたちの悲痛な叫びが集まっています。世論を反映するワンルームマンション投資 ネットの反応を分析すると、後悔と怒りの声が大半を占めています。
大手質問サイト「Yahoo!知恵袋」や「X(旧Twitter)」で目立つのは、「年金代わりになると言われて購入したが、固定資産税の通知書が届いて年間の手取りが完全にマイナスになった」「手放したいのに査定額がローン残債より500万円以上低く、売却する現金すら用意できない」という告白です。不動産投資 デメリット評判の多くは、こうした「出口の塞がれたオーナー」の実体験から生み出されています。
当編集部の取材に応じた30代の大手メーカー勤務男性の手記には、次のような生々しい後悔が綴られていました。
「『毎月1万円程度の積立感覚で、都心の一等地に資産が持てます』という言葉を鵜呑みにして契約しました。最初の3年は確定申告で数万円戻ってきましたが、4年目からは還付金がほぼゼロになり、修繕積立金は月6,000円から15,000円へ引き上げられました。結婚して住宅ローンを組もうとした際、銀行からワンルームの残債を理由に融資限度額を大幅に削られ、希望のマイホームを諦めざるを得ませんでした。手に入ったのは資産ではなく、人生の選択肢を縛る足枷でした」
人間心理の観点から見ると、ここには「サンクコスト効果(埋没費用への執着)」と「認知的不協和の解消」が強く働いています。多額の負債を抱えた事実を前に、「これは将来の年金なのだから損をしていない」と自らに言い聞かせ、問題を先送りにしてしまう心理的罠が存在します。しかし、放置すればするほど築年数は進み、物件価値の下落と修繕費用の増加が雪だるま式に膨らんでいくのが現実です。
【2026年最新動向】金利上昇局面で生き残る「売却損の防衛策」
投資環境を根底から揺るがしているのが、ワンルーム投資 2026年最新動向として注目される金利動向です。長期にわたるマイナス金利政策が幕を閉じ、各金融機関の投資用不動産ローン金利は上昇基調にあります。借入額が3,000万円の場合、借入金利が1%上昇するだけで毎月の返済額は約1万5,000円(年間約18万円)増加します。薄氷の利回りで運用されていたワンルームマンションは、金利がわずかに動くだけで致命的な収支破綻へと追い込まれます。
すでに物件を抱えて危機に瀕しているオーナー、あるいは購入を思いとどまった読者が取るべきワンルーム投資 売却損の防衛策には、以下の現実的なアプローチがあります。
第一に、「現在の適正な実勢価格とローン残債の乖離を把握すること」です。不動産一括査定などを利用し、机上の空論ではなく「今売却した場合に手元にいくら残るか、あるいはいくら手出しが必要か」を冷徹に算出します。もし残債割れが数十万〜100万円程度で収まるのであれば、早期に自己資金を充当して損切り(任意売却含む)することが、長期的な損失拡大を防ぐ最善手となります。
第二に、「サブリース契約の早期解約と一般管理への移行」です。サブリース会社に支払っている10〜20%のマージンを排除し、通常の集金代行(手数料3〜5%程度)に切り替えるだけで、毎月のキャッシュフローは大幅に改善します。中途解約条項を弁護士などの専門家とともに精査し、違約金と将来得られる差益を天秤にかけた上で交渉を進める必要があります。
第三に、「金利引き上げに対する繰り上げ返済計画の実行」です。物件を手放せない事情がある場合は、無駄な節税策に期待するのをやめ、自己資金を投入して元金を減らし、金利耐性を高める守りの運用へ舵を切らなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
不動産のプロフェッショナルとして客観的に評価するならば、ワンルーム投資は万人に開かれた資産形成術ではありません。属性や目的によって、適合する人と絶対に避けるべき人の境界線は明確に分かれます。
【ワンルーム投資に手を出してはいけない人】 ・給与所得からの「節税」を主目的にしている人 ・自己資金(手持ちキャッシュ)が300万円未満の人 ・「手放し運用」「空室保証で安心」という言葉に魅力を感じる人 ・今後5〜10年以内に結婚や自宅の購入(住宅ローンの利用)を予定している人
【ワンルーム投資を検討してもよい例外的な人】 ・都心好立地の中古物件を、相場より大幅に安値で仕入れる目利き力がある人 ・物件価格の3割以上の頭金を入れ、実質利回りでキャッシュフローを確実にプラスにできる人 ・給与所得に頼らず、不動産単体で修繕や空室の突発費用を賄える潤沢な金融資産を持つ人

【ワンルーム投資】に関するよくある質問(FAQ)
Q1:すでにワンルーム投資を始めてしまい毎月赤字です。今すぐ損切りして売却すべきですか?
A1:物件の立地、築年数、ローン残債と現在の査定額のギャップを詳細に計算した上で判断してください。今後、金利上昇や修繕積立金の値上げによって赤字幅が拡大する公算が高い場合、手持ち資金を使ってでも早期に売却した方がトータルの損失を抑えられるケースが多々あります。まずは複数の大手・地元不動産仲介会社に査定を依頼し、現実的な売却可能価格を把握することから始めてください。
Q2:新築ワンルーム投資で本当に節税できるケースは存在しないのですか?
A2:購入初年度から2〜3年目までは諸経費や減価償却費の計上により、一時的に税金が還付される事例はあります。しかし、それは「将来支払う税金の前借り」や「帳簿上の資産価値の下落」に過ぎず、長期的に利益をもたらす節税ではありません。経費が尽きる数年後には節税効果が消滅し、納税額が増加するデッドクロスが待っているため、節税を動機とした購入は極めて非合理です。
Q3:サブリース契約をオーナー側から解除するのは本当に難しいのでしょうか?
A3:容易ではありませんが、不可能ではありません。サブリース会社は借地借家法で強力に保護されているため、合意解除を目指すのが基本です。契約書内の「中途解約条項」に基づき、数ヶ月分の予告期間や一定の違約金(賃料の3〜6ヶ月分程度が一般的)を支払うことで解約できる事例が増えています。強硬な拒絶に遭った場合は、国土交通省の相談窓口や不動産問題に強い弁護士へ相談することをお勧めします。
まとめ:甘言に惑わされず数字とリスクを冷徹に見極める視点を
「放置するだけで私設年金ができる」「誰でも簡単に節税できる」という都合の良い投資話は、資本主義の市場において存在しません。ワンルーム投資の営業トークで語られるメリットは、販売会社や金融機関、サブリース業者が利益を確定させるための装飾に過ぎないのが冷厳な現実です。
金利ある世界へと本格的にシフトした2026年、個人投資家に求められるのは、営業担当者の熱弁ではなく「実質利回り」「ローン返済比率」「将来の修繕費と残債の推移」を電卓で叩き出す冷徹なリアリズムです。美辞麗句の裏に潜むリスクを正しく理解し、自らの大切な資産と未来を守るための賢明な判断を下してください。 (出典: ワンルーム投資(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。