ワンルームマンション投資はやめとけ?2026年の失敗理由と利回りの罠
「自己資金ゼロで将来の私設年金が作れる」「確定申告で大きな節税効果が得られる」――巧みな営業トークに背中を押され、区分ワンルームマンションの売買契約書にサインする給与所得者が後を絶ちません。しかし、契約から数年が経過した現場からは「毎月の持ち出しに耐えられない」「売りたくても売れず、人生が詰みかけている」という悲鳴が上がっています。
日本銀行による金融正常化に伴い、借入コストの上昇が現実のものとなった2026年現在、これまで低金利の影に隠されていた構造的な歪みが一気に表面化してきました。「ワンルームマンション投資はやめとけ」というネット上の強い警告は、単なる感情論ではなく、冷徹な経済合理性に基づいた警鐘です。業界関係者の証言と客観的データをもとに、初心者を待ち受ける罠と失敗の構造を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利上昇局面により、変動金利の上昇や収支悪化で「毎月持ち出し」の赤字に転落するワンルームオーナーが急増している。
- 要点2:新築プレミアムの剥落、名ばかりの節税効果、サブリース契約の賃料減額など、業者が語らない構造的リスクが失敗の根本原因。
- 要点3:出口戦略を見据えない安易な購入は破綻を招くため、相場利回りとデッドクロスを正確に把握した厳格な収支判断が必須となる。
「ワンルームマンション投資はやめとけ」の真相|なぜ失敗する人が後を絶たないのか
「やめとけ」と叫ばれる最大の要因は、ワンルームマンション投資の失敗理由のほぼすべてが「業者の利益が最優先された物件を高値で掴まされること」に起因している点にあります。販売会社が提示するパンフレットには、毎月の家賃収入からローン返済額を引いた金額だけが強調され、あたかも「わずかな持ち出し、あるいはプラス収支で資産が手に入る」かのように描かれています。
しかし、実際の賃貸経営には管理委託手数料、毎月の修繕積立金や管理費、毎年の固定資産税・都市計画税、数年ごとの入退去に伴う原状回復費用や入居者募集費用(広告料)が重くのしかかります。これらを差し引くと、購入当初から収支は赤字、あるいは数百円のプラスにとどまるケースが大半です。
SNSや知恵袋などのコミュニティには、以下のような悲痛な告白が日常的に投稿されています。
「『節税になるから実質タダでマンションが持てる』と言われて都内の新築ワンルームを2戸購入した。しかし、3年目から減価償却費が減って税金が戻らなくなり、手取り給与から毎月3万円以上を補填する羽目に。築5年を迎えてエアコンと給湯器が相次いで故障し、修繕積立金の値上げも重なって年間の持ち出しは50万円を超えた。妻には怖くて打ち明けられない」(大手電機メーカー勤務・30代後半男性)
多くのサラリーマンは、リスクを分散する事業主ではなく、販売業者の莫大なマージンを支払うための「資金調達係」として組み込まれているのが実情です。
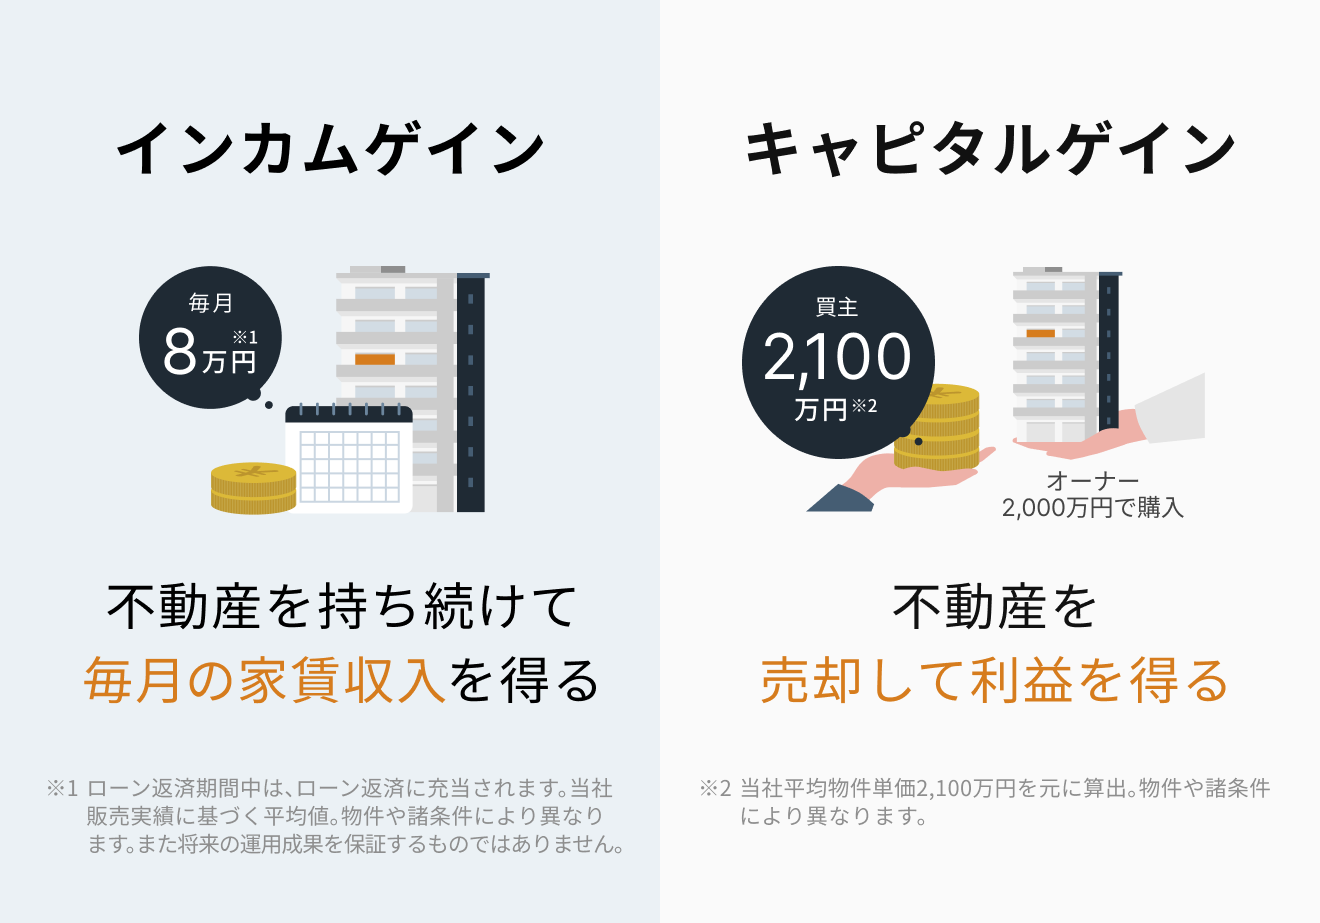
【実態検証】利用者の生の声と現場目線で見えたリアル
不動産投資の営業現場で行われているアプローチは、極めて洗練された心理誘導に基づいています。ターゲットにされるのは、年収500万〜1000万円前後の一部上場企業社員、公務員、医療従事者など、金融機関からの融資枠が潤沢にある層です。
取材に応じた元大手不動産販売会社のトップ営業マンは、舞台裏を次のように明かします。
「私たちの仕事は不動産を売ることではなく、顧客の『与信枠(借入可能額)』を現金化して自社の利益に変えることです。1戸売れば会社には数百万円の手数料が入り、営業マンにも数十万〜100万円単位の歩合が入る。顧客が35年後に破綻しようが、契約が成立した時点でこちらの勝ちは確定しています。『老後2000万円問題』や『年金不安』を煽り、FPを装って近づけば、真面目で疑うことを知らない高学歴会社員ほど簡単にハンコを押してくれます」
現場で観察される共通点は、被害者となったオーナーたちの多くが「自分で数字を検証せず、営業マンが作ったエクセルシートを鵜呑みにした」という点です。空室率や家賃下落、修繕費の上昇といったリスク要因を極端に排除したシミュレーションを見せられ、正常なリスク判断能力を奪われています。
新築ワンルームマンション投資の罠と中古物件の実態を徹底比較
投資用ワンルーム市場を理解する上で避けて通れないのが、新築ワンルームマンション投資の罠です。新築物件の販売価格には、業者の莫大な利益、広告宣伝費、営業インセンティブが上乗せされており、これを業界では「新築プレミアム」と呼びます。購入して一度でも誰かが入居すれば、その瞬間から物件は「中古」となり、資産価値は即座に20〜30%下落します。3,500万円で購入した新築が、翌日には市場価値2,600万円の中古物件になるのがこの市場の過酷な掟です。
一方で、中古ワンルームマンション投資の実態も決して無条件にバラ色ではありません。価格が落ち着いている分、利回りは新築より高めに出ますが、築年数の経過に伴う設備更新費用や、マンション全体の修繕積立金の不足という別のリスクが待ち構えています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新築ワンルームの利回り相場 | 表面利回り:3.2%〜3.8% 実質利回り:1.5%〜2.2% | 都心一等地の最低期待値:4.0%以上 | 借入金利が2%台に上昇した局面では、借入利息が利回りを上回る「逆ザヤ」が発生し即死する危険水準。 |
| 中古ワンルームの利回り相場 | 表面利回り:4.5%〜6.0% 実質利回り:3.0%〜4.0% | 都心築15〜25年基準:5.0%前後 | 新築より収支は立ちやすいが、築古化に伴う修繕積立金の値上げ幅と空室期間の長期化リスクを織り込む必要がある。 |
| 購入直後の価格下落率 | 新築:マイナス20%〜30% 中古:ほぼ横ばい〜緩やかな下落 | 不動産流通における正規流通マージン:約3%〜5% | 新築は購入初日で数百万〜1000万円の含み損を抱えるため、出口戦略の難易度が極端に跳ね上がる。 |
| 修繕リスク・維持管理費 | 築10年以降:修繕積立金が1.5〜2.5倍に改定される事例が全体の70%超 | 国交省ガイドライン基準:平米あたり200円〜300円 | 新築販売時の修繕積立金は意図的に安く設定されており、築10〜15年目の段階的増額で収支が確実に崩壊する。 |
このように、ワンルームマンション投資の利回り相場を冷徹に分解すると、販売会社が喧伝する「表面利回り」と手元に残る現金を反映した「実質利回り」には致命的な落差が存在することがわかります。
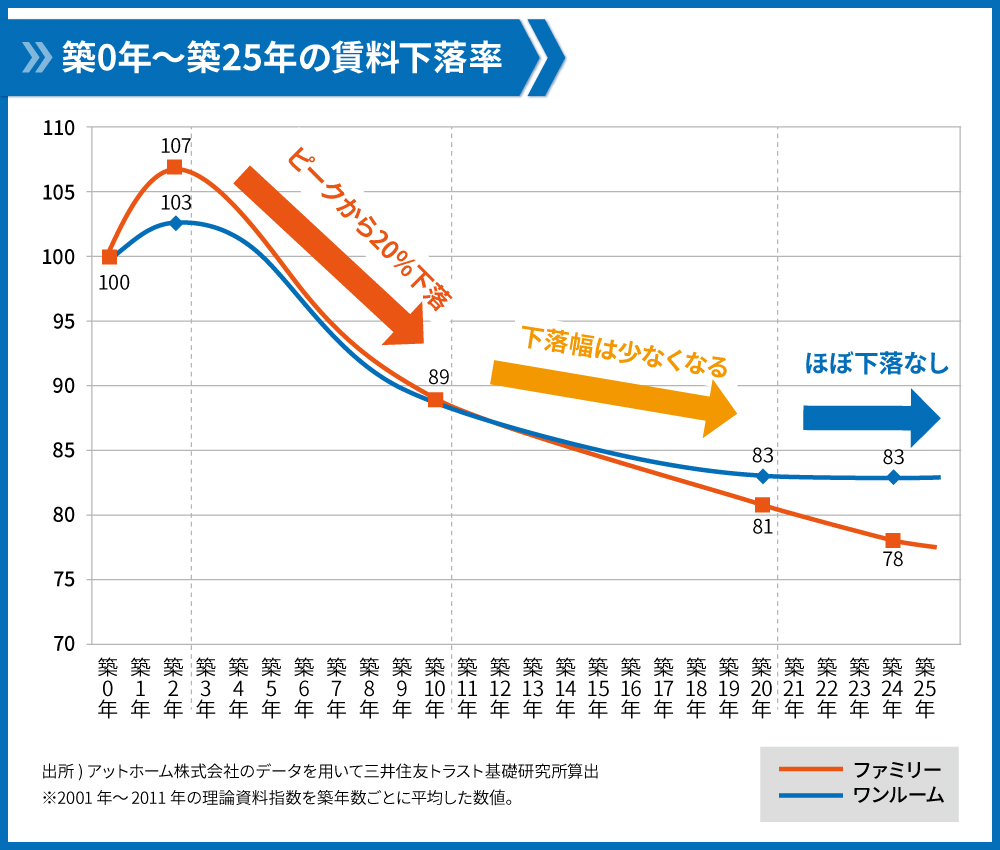
一般に知られていない盲点とネットの誤解|「節税」と「サブリース」の欺瞞
営業現場で決定打として用いられる2大キラーワードが「節税効果」と「サブリース(家賃保証)」です。しかし、この2つこそが買い手を泥沼へ引きずり込む元凶となっています。
「節税できるから赤字でも安心」のカラクリ
ワンルームマンション投資の節税効果の嘘は、税理士の間では周知の事実です。不動産所得の赤字を給与所得と損益通算することで、所得税や住民税の還付を受けられるのは事実ですが、これは「減価償却費などの帳簿上の経費」が大きいうちだけの時限爆弾に過ぎません。
RC(鉄筋コンクリート)造のマンションは耐用年数が47年と長く、年間に計上できる減価償却費は少額です。初年度こそ仲介手数料や登記費用などの初期費用を経費計上できるため還付金が多くなりますが、2〜3年目以降は経費枠が急減します。残るのは、減税額を遥かに上回る「毎月の純粋な現金持ち出し」だけです。10万円の税金を減らすために20万円の現金を自腹で流出させる行為を、資産形成と呼ぶことは不可能です。
サブリース契約のリスクと解約トラブルの泥沼
「空室になっても毎月決まった家賃が振り込まれる」というサブリース契約のリスクと解約トラブルも深刻化しています。多くのオーナーが誤解していますが、サブリース会社は借地借家法上の「借家人」として法的に強く保護されています。
契約書に「30年一括借り上げ」と書かれていても、借地借家法第32条(借賃増減請求権)を盾に、数年ごとの更新時に一方的な家賃減額を迫られます。減額に応じなければ契約を一方的に解除され、家賃保証は消滅します。さらに恐ろしいのは売却時の縛りです。サブリース契約が付いたままのワンルームは、買い手が利回りを計算できないため、売却相場が相場の15〜20%安まで暴落します。いざサブリースを解除して売却しようとしても、高額な違約金を請求されたり「正当事由がない」として解除を拒否され、出口を完全に塞がれるケースが多発しています。
【2026年最新】不動産投資ローン金利動向と収支シミュレーションの落とし穴
低金利環境が激変した2026年、投資環境は過去十数年の中で最もシビアな局面に突入しました。日本銀行の政策修正に伴い、2026年最新の不動産投資ローン金利動向では、変動金利の基準となる短期プライムレートの上昇が本格化しています。これまで1.8%〜2.3%程度で組めていた信販系アパートローンの実行金利は、現在2.8%〜3.6%台へとシフトしました。
金利が1%上昇するだけで、3,000万円の35年ローンにおける月々の返済額は約1万5,000円、年間で約18万円も増加します。家賃が据え置き、あるいは経年劣化で下落する中で、返済額だけが増加するダブルパンチに見舞われているのです。
ここで、典型的な新築ワンルーム(購入価格3,200万円、借入3,200万円・金利2.8%・35年返済)のワンルームマンション投資の収支シミュレーションを検証してみます。
- 家賃収入(満室時):105,000円
- ローン返済額:121,500円(元利均等)
- 建物管理費・修繕積立金:12,000円
- 賃貸管理委託費:4,200円
- 月間収支:▲32,700円(年間39万2,400円の赤字)
固定資産税(年額約6万円〜8万円)や入居者入れ替え時のリフォーム費用、広告料(家賃1〜2ヶ月分)が加われば、年間赤字は50万円を軽々と突破します。
さらに恐ろしいのが、中長期で必ず訪れるワンルーム投資のデッドクロス対策の欠如です。年数が経過するにつれてローンの「元金返済額」は増え、経費として引ける「支払利息」と「減価償却費」は減少します。その結果、「手元の現金収支は大幅なマイナスなのに、帳簿上は利益が出ていると見なされて多額の所得税が課税される」という破綻現象(デッドクロス)が発生します。給与所得からローン返済を補填し、さらに不動産に対する追徴課税まで自腹で支払うという悪夢のサイクルに陥るのです。

失敗を避ける出口戦略と不動産投資でカモにされるサラリーマンの特徴
身動きが取れなくなったオーナーが最後に直面するのが、ワンルームマンション売却相場と出口戦略の過酷な現実です。赤字に耐えかねて売却を試みても、市場から提示される査定額はローン残債を大幅に下回るケースがほとんどです。
例えば、残債が2,900万円残っている時点で、市場の売却相場が2,300万円だった場合、物件を売却するためには差額の600万円の現金を一括で持ち出し、銀行の抵当権を抹消しなければなりません。貯金がないサラリーマンは売ることすら許されず、持ち出しに耐えながらローンを払い続ける「強制保有」を余儀なくされます。
なぜ、社会的地位も知性もある人々がこれほど稚拙な投資の罠に嵌ってしまうのでしょうか。そこには、不動産投資でカモにされるサラリーマンの特徴と現代特有の心理的バイアスが色濃く反映されています。
社会心理学や行動経済学の観点から分析すると、以下の3つの心理構造が浮き彫りになります。
- 権威勾配と過度な専門家委託:「大手不動産会社のアドバイザー」「公認FP」という肩書に対し、無意識のうちに思考停止に陥り、相手の利益相反構造(売ることで巨額の手数料を得る関係)を見落とす。
- 認知的不協和の解消:給与が伸び悩む中での「老後不安」という強いストレスを、「何か対策を打っている自分」という安心感で埋めようとし、都合の悪いリスク情報から目を背ける。
- サンクコスト効果(埋没費用への執着):すでに投じた頭金や毎月の赤字補填を「今損切りしたらすべてが無駄になる」と感じ、破綻寸前まで撤退を決断できない。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ワンルームマンション投資は、構造的に個人投資家が利益を出しにくい仕組みになっています。しかし、全ての取引が悪というわけではありません。市場の客観的データに基づき、参入すべき人と絶対に手を引くべき人の条件を提示します。
【おすすめできる人(例外的に成功の可能性がある層)】
- ローンを使わず、都心好立地の中古割安物件を全額自己資金(現金)で購入できる資産家
- すでに高額な不動産所得や事業所得があり、ポートフォリオ全体で減価償却費やキャッシュフローを緻密にコントロールできる上級者
- 自身で賃貸管理やリフォームの手配ができ、サブリースなどの仲介マージンを完全に排除できる人
【慎重になるべき人(今すぐ商談を断るべき層)】
- 「フルローン」「頭金10万円」など、自己資金を投じずにレバレッジをかけて買おうとしている給与所得者
- 年収が500万〜1000万円前後で、毎月の赤字を給与からの持ち出しで補填しようと考えている人
- 「節税になる」「将来の年金代わり」という言葉を検討の主軸に置いている人
- 手元の流動性資金(現金預金)が500万円未満で、修繕や空室に伴う突発的な数十万円の支出に耐えられない人
【ワンルーム マンション 投資】に関するよくある質問(FAQ)
Q1:「節税効果があるから赤字でもトータルでプラスになる」と説明されましたが、本当ですか?
A1:明確な誤りです。節税になるのは、建物の減価償却費や購入初年度の一時経費(諸費用)が大きい期間だけです。年数が経つと経費として落とせる額が激減し、節税効果はほとんどなくなります。結果として「減税額」よりも「手元から流出する持ち出し赤字」の方が遥かに大きくなり、資産を削り続けることになります。
Q2:すでに新築ワンルームを購入してしまい毎月赤字です。サブリースを解約して損切り売却できますか?
A2:極めて難易度が高いのが実情です。サブリース会社は借地借家法で保護されているため、オーナー側からの解約には正当事由や高額な違約金(賃料数ヶ月〜半年分以上)が必要になります。また、売却査定額がローン残債を下回っている場合、その差額を自己資金で補填できなければ金融機関の抵当権を抹消できず売却できません。まずは複数の独立系不動産仲介会社に査定を依頼し、正確な残債と売却可能額のギャップを把握することが急務です。
Q3:2026年の金利上昇局面で、既存の変動金利ローンはどう見直すべきですか?
A3:金利上昇による返済増は今後さらに収支を圧迫します。余剰資金がある場合は繰り上げ返済を行い、元金を減らして利息負担を抑えるのが最も確実な防衛策です。ただし、手元の現金を使い果たして修繕費用が払えなくなるリスクもあるため、最低でも半年〜1年分の生活・事業防衛資金を手元に残した上で慎重に判断する必要があります。
まとめ:甘い誘い文句の裏を見抜き、冷徹な数字で資産を守る
「ワンルームマンション投資はやめとけ」という強い忠告の正体は、甘い言葉で高額な物件を売りつけ、リスクの全てを個人に押し付けるビジネス構造に対する、先人たちからの切実な警告です。特に借入金利が上昇局面にある2026年現在、机上の空論で作られた甘いシミュレーションは脆くも崩れ去ります。
他人に任せて勝手に増える資産など、投資の世界には存在しません。もしあなたが今、セールストークに心を動かされているなら、一度立ち止まってペンを置いてください。業者が提示する資料ではなく、自らの手で毎月の管理費や固定資産税、金利上昇リスクを引いた「真の実質キャッシュフロー」を計算すること。冷徹な数字と向き合う姿勢こそが、あなたと家族の大切な資産を守る唯一の防壁です。 (出典: ワンルーム マンション 投資(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。