ワンルーム投資は本当にカモか?節税の罠と2026年の失敗理由
「年金不安を解消する資産形成」「確定申告で数十万円が戻ってくる節税対策」――甘美なセールストークとともに、年収500万〜1000万円前後の会社員や公務員を狙い撃ちにする勧誘電話やSNS広告は、後を絶ちません。しかし、言われるがままに契約書へサインした結果、毎月の持ち出しが膨らみ、出口の見えない赤字に苦しむ投資家が続出しています。
日本銀行による金融正常化が進み、「金利のある世界」が定着した2026年の今、レバレッジ頼みの投資用不動産ビジネスは重大な転換点を迎えました。本稿では、数多くの失敗相談や業界の内部告発に向き合ってきた取材班が、セールストークの裏に隠された数字のトリック、法的な落とし穴、そして泥沼から抜け出すための現実的な防衛策を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「節税になる」という甘言の多くは帳簿上の減価償却を利用した一時的な illusion に過ぎず、数年後にはデッドクロスによって税負担が急増する。
- 要点2:新築プレミアムの剥落や金利上昇、家賃下落により、実質利回りが借入金利を下回る「逆ザヤ」に陥るケースが多発している。
- 要点3:サブリース契約の法的な罠(借地借家法による業者保護)や売却時の残債割れリスクを直視し、早期の損切りを含めた客観的な出口戦略が不可欠である。
【真相追及】ワンルームマンション投資はカモなのか?「節税」勧誘の罠を暴く
結論から率直に申し上げます。営業マンから突然の電話やマッチングアプリ、名刺交換を装ったアプローチを受け、「節税しながら私設年金を作れる」と勧められて購入を検討しているなら、ワンルームマンション投資のカモとして完全に標的にされていると警戒すべきです。
彼らが狙うのは、金融知識が乏しい一方で信用力が高く、銀行からの投資用マンション ローン審査を容易に通過できる優良企業の会社員や公務員、医師たちです。販売会社は1戸あたり数百万円規模の粗利を抜いて売り抜けますが、購入者が背負うのは数千万円もの長期債務と、35年間に及ぶ賃貸経営の全責任です。
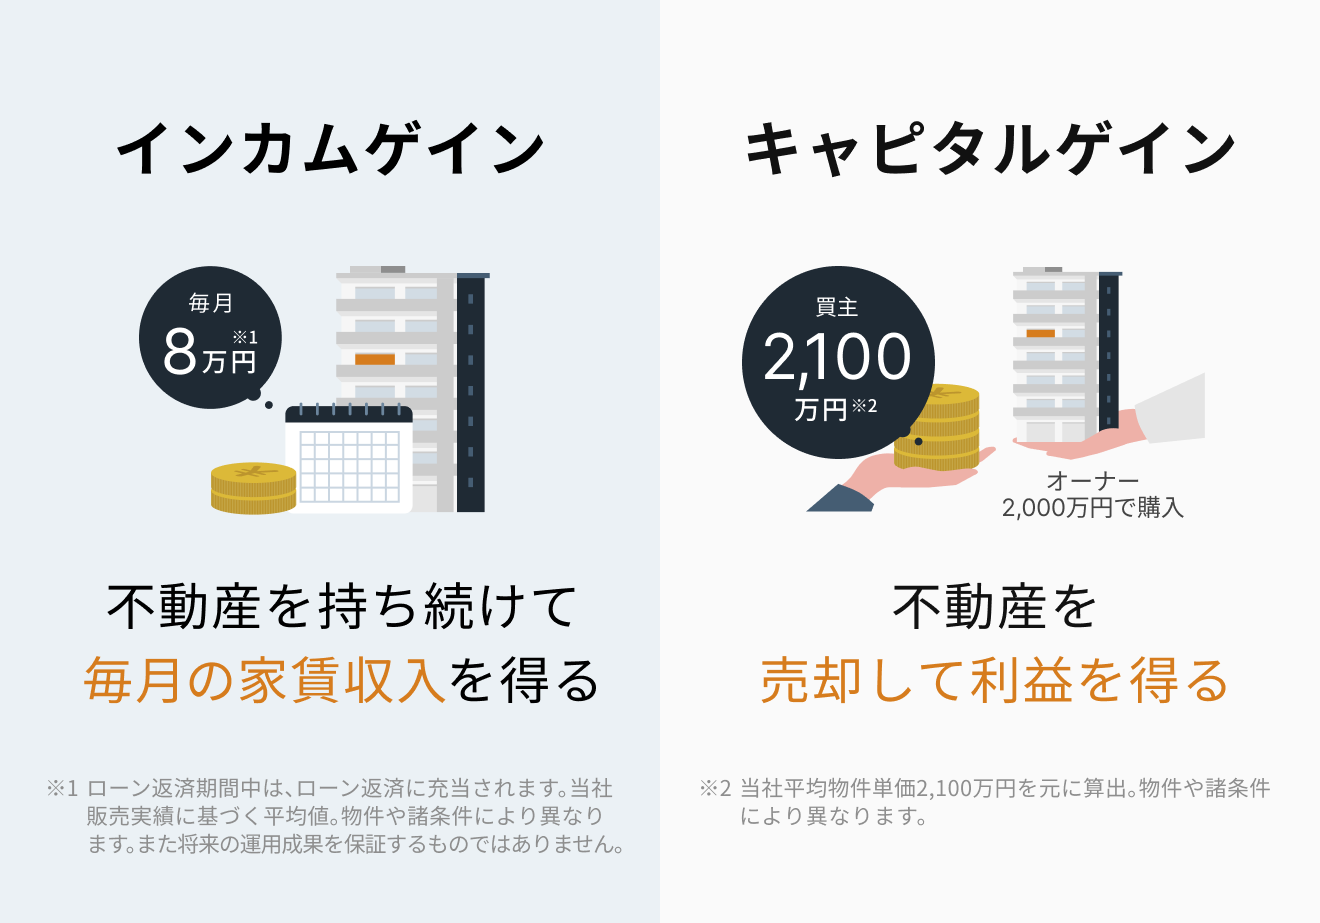
営業担当者が声高に叫ぶ「節税効果」の嘘と真相を冷静に分解してみましょう。確かに購入初年度や2年目は、不動産取得税や登記費用、建物の減価償却費などを計上することで帳簿上の不動産所得を大幅な赤字にし、給与所得と損益通算して所得税・住民税の還付を受けられます。
しかし、この還付金は「自腹で支払った諸経費の一部が戻ってきただけ」に過ぎません。さらに築年数が経過すると、減価償却できる金額が減少する一方で、元金返済の割合が増加します。帳簿上は黒字なのに手元の現金が減り、逆に多額の税金が課されるデッドクロスが確定申告の現場で牙をむくのです。節税を目的に始めたはずが、数年後には「毎月のローン返済に加えて追徴課税まで支払う」という最悪の資金ショートに追い込まれます。
【数字で見る冷徹な現実】実質利回りの相場と赤字シミュレーションの盲点
営業マンが提示するパンフレットに記載された4〜5%という「表面利回り」を鵜呑みにしてはいけません。不動産経営の成否を分けるのは、管理費、修繕積立金、固定資産税、賃貸管理委託手数料、さらには将来のリフォーム費用まで差し引いた「実質利回り」です。
都心部のワンルームマンション市場において、実質利回りの相場は新築で2%台半ばから3%前後、築浅中古でも3%台前半にとどまる物件が少なくありません。これに対し、金融機関のアパートローン金利は2%台から3%台へと上昇傾向にあり、借入コストがリターンを上回る逆ザヤ現象が至る所で発生しています。
販売業者が作成する収支シミュレーションが赤字を隠蔽する手口は極めて巧妙です。35年間にわたって「家賃が1円も下がらない」「空室が1日も発生しない」「修繕積立金が一切値上がりしない」という、現実にはあり得ない非現実的な前提条件で試算されているケースが後を絶ちません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新築ワンルーム表面利回り | 3.8% 〜 4.3% | 4.0%前後 | 開発業者の利益が上乗せされており、購入初日から含み損リスクが高い。 |
| 保有時の実質利回り(都心部) | 2.3% 〜 2.8% | 3.5%以上が目安 | 諸経費控除後の手残りは極少。修繕積立金増額で簡単にマイナスへ転落する。 |
| 借入金利(投資用ローン) | 2.1% 〜 3.2% | 変動金利型が主流 | 金利上昇圧力がダイレクトに月々の返済額増へ直結する危険水準。 |
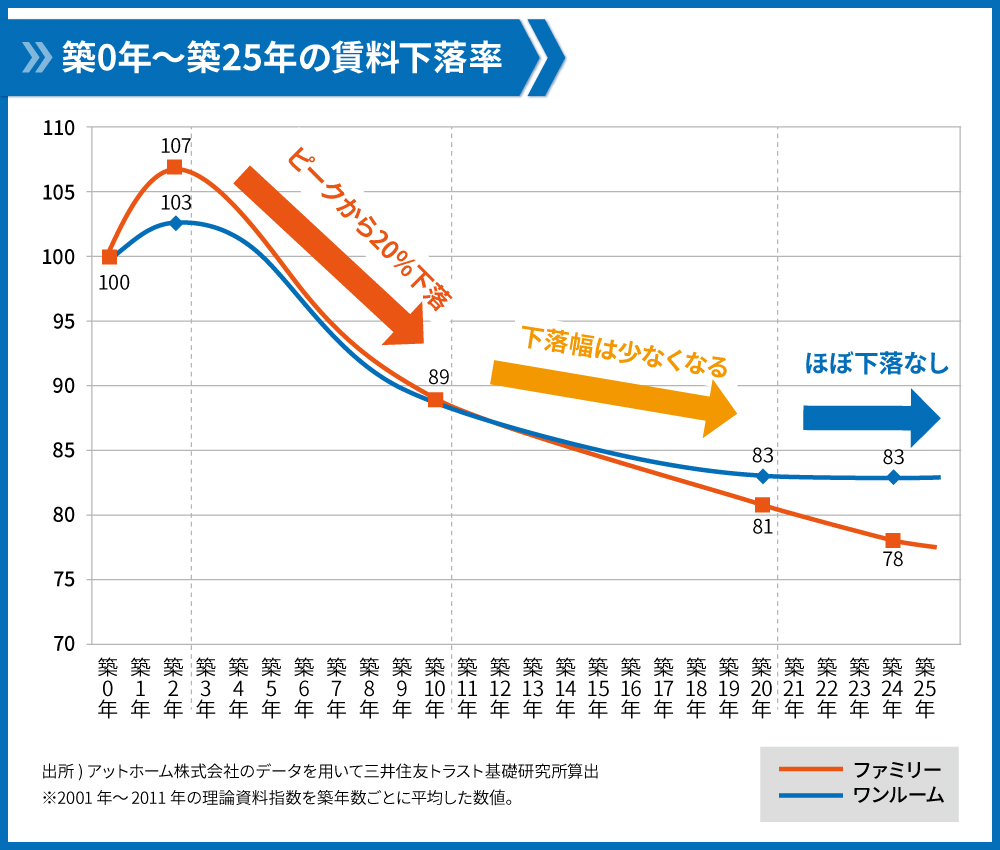
| 築10年以降の家賃下落率 | 新築時から10〜18%下落 | 年率0.8〜1.0%低下 | 新築時のプレミアム家賃は退去1回目で崩壊し、収支悪化を決定づける。 |
| 毎月の持ち出し(赤字額) | 月1.5万 〜 4.0万円の赤字 | 本来は黒字が必須 | 「将来への積立」という詭弁で毎月の自己資金流出を正当化されている。 |
【契約の罠】サブリース契約トラブルと家賃下落・空室リスクの底知れぬ闇
「空室になっても毎月定額が振り込まれるから安心」「家賃保証があるからリスクゼロ」――このセールストークを信じて契約書を交わしたオーナーたちを待っているのが、悲惨なサブリース契約のトラブルです。
国土交通省や消費者庁も度重なる注意喚起を行っていますが、サブリース契約の本質は「不動産業者への転貸を目的とした賃貸借契約」です。ここで適用されるのは、借り手を強力に保護する日本の借地借家法です。つまり、法律上「弱者」として保護されるのはオーナーではなく、巨大な不動産業者(転借人)側なのです。
契約書を精査すると、「2年ごとの賃料見直し」「免責期間中は賃料不払い」といった条項が平然と組み込まれています。市況が悪化すれば業者は借地借家法32条(借賃増減請求権)を盾に容赦のない家賃減額を迫ってきます。「減額に応じないなら契約を解除する」と通告される一方で、オーナー側から中途解約しようとすると法外な違約金を請求されたり、正当事由がないとして解約を拒否されたりするトラブルが全国で頻発しています。
さらに、築年数の経過に伴う空室リスクと家賃下落の二重苦が追い打ちをかけます。退去者が1度出るたびに発生する原状回復費用やリフォーム代、入居者募集の広告料(AD)など、突発的な数十万円単位の出費によって、数年分の手残り利益など一瞬で吹き飛んでしまうのが賃貸経営のシビアな現実です。
【実態検証】「毎月1万円で年金対策」を信じた当事者たちの告白と後悔
取材班は、実際に大手デベロッパーから都内のワンルームマンションを複数戸購入し、破綻の危機に瀕している30代後半のIT企業勤務男性・A氏から独占手記を入手しました。当時の胸中をA氏は次のように吐露しています。
「同期がタワーマンションを買ったり投資信託で資産を増やしたりする中、自分だけが取り残されている焦りがありました。営業担当者は爽やかな青年で、『自己資金0円で始められる』『毎月わずか1万円の手出しで、定年時には数千万円の資産が残る』と熱心に説いてくれました。確定申告で実際に数十万円が戻ってきた1年目は自分の選択を誇らしく思っていましたが、3年目に最初の入居者が退去した瞬間、悪夢が始まりました」
A氏の部屋はその後3ヶ月間空室が続き、次の入居者を迎えるために家賃を8,000円引き下げざるを得ませんでした。修繕積立金も段階的に値上がりし、今や毎月の持ち出しは3万5,000円に達しています。金利引き上げの通知が銀行から届くたび、胃が痛む思いで通帳を眺める日々が続いています。
SNSや知恵袋、大手掲示板の投資系コミュニティを検証しても、同様の怨嗟の声は枚挙に暇がありません。
- 「『生命保険代わりになる』と言われて団信目当てで契約したが、掛け捨ての生命保険に入ったほうが圧倒的に安かった」
- 「売却しようと不動産仲介会社に査定を依頼したら、購入価格より700万円も低い金額を提示され、残債を自己資金で補填できず身動きが取れない」
- 「営業電話を断りきれず、カフェで囲まれて深夜まで拘束され、恐怖心からサインしてしまった」
なぜ、社会的地位も知性もある人々がこのような罠に嵌ってしまうのでしょうか。行動経済学における「現状維持バイアス」や「サンクコスト効果(埋没費用への執着)」に加え、第三者からの「選ばれたエリート層にしかご案内していません」という承認欲求をくすぐる心理的アプローチが、冷静な判断力を奪うバウンダリー(心理的境界線)を巧みに破壊している構造が見て取れます。
【徹底比較】新築ワンルームのリスクvs中古ワンルーム投資の評判と勝機
多くの専門家が「手を出してはいけない」と口を揃える最大の理由は、新築ワンルームマンションのリスクが構造的に高すぎる点にあります。新築物件の販売価格には、モデルルームの設営費、巨額のマス広告費、販売員の高額なインセンティブなど、およそ物件自体の資産価値とは無関係な「新築プレミアム」が20〜30%ほど上乗せされています。契約を交わして鍵を受け取った瞬間に価値が2割目減りすると言われるのは、このためです。
一方で、市場で一定の評価を得ている中古ワンルームマンション投資の評判はどうでしょうか。中古市場には新築プレミアムが存在せず、過去の実際の賃料履歴や管理組合の修繕積立金残高を客観的に精査できるという明確なアドバンテージがあります。
ワンルームマンション投資の成功例を詳細に調査すると、共通しているのは「自己資金を十分に投入している」「相場よりも安値で仕入れている」「山手線内側や主要ターミナル駅から徒歩5〜7分以内の好立地を選別している」という点です。営業マンに乗せられてフルローンで購入した成功者など、市場にはほぼ存在しません。価格交渉を行い、借入比率を抑え、徹底した立地選定を行った一握りの熟練者のみが、適正なキャッシュフローを享受できているのです。

【出口戦略の鉄則】損切りの決断基準と2026年不動産投資の最新動向
保有物件が毎月赤字を垂れ流している場合、投資家が直面するのがワンルームマンション投資の売却と損切りの決断です。「いつか地価が上がって取り戻せるのではないか」「損失を確定させるのが怖い」と先延ばしにすることは、出血が続いている傷口に包帯を巻かず放置する行為と同義です。
売却にあたって最大の障壁となるのが「オーバーローン(残債割れ)」です。売却査定額が住宅ローンの残債を下回っている場合、その差額を預貯金などの自己資金で一括返済しなければ抵当権を抹消できず、物件を手放すことすらできません。自己資金で補填できない場合は、任意売却や債務整理といった過酷な法的手段を検討せざるを得なくなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資の世界において、曖昧な妥協は致命傷を招きます。ワンルームマンション投資に対して明確な適格性基準を提示します。
▼今すぐ検討を中止し、慎重になるべき人
- 「自己資金ゼロ」「フルローンで始められる」という言葉に魅力を感じている人
- 主な購入動機が「所得税の節税」や「毎月数万円の持ち出しによる将来の年金作り」である人
- 突発的なエアコン故障や給湯器交換(10万〜20万円)、数ヶ月の空室に耐えられる手元流動性がない人
- 不動産の登記簿謄本や管理規約、重要事項説明書を自力で読み解けない人
▼検討の土台に乗ることができる人
- 物件価格の最低20〜30%以上の頭金を現金で用意し、低金利で資金調達できる人
- 都心主要エリアの再開発計画や人口動態、競合物件の賃料相場を徹底的にリサーチできる人
- 減価償却終了後のデッドクロスを見越し、繰り上げ返済や売却までのキャッシュ推移を自作シートで試算できる人
2026年の不動産投資における最新動向として特筆すべきは、金融機関の融資姿勢の二極化です。収益性の低いワンルームに対する担保評価は一段と厳格化しており、買い手がローンを引きにくくなっています。つまり、将来売り抜けようとした際、出口が一段と狭まっている現実を冷徹に認識しなければなりません。
【ワンルームマンション投資】に関するよくある質問(FAQ)
Q1:営業マンから「インフレ対策になるから借金してでも不動産を買うべき」と言われましたが本当ですか?
A1:インフレ時に実物資産が強いのは事実ですが、それは「価値が維持される優良資産」に限られます。価格下落リスクが高い新築ワンルームを割高値で買えば、インフレによる金利上昇で返済負担だけが増加し、物件価値の下落とダブルパンチを受けることになります。
Q2:すでに毎月赤字の物件を持っています。今すぐ売却して損切りすべきですか?
A2:まずは現在の「ローン残債」と「実勢売却価格」を複数の仲介業者で査定し、ギャップを確認してください。毎月の持ち出し額と、将来発生する大規模修繕・金利上昇リスクを合算した際、早期に数百万円の手持ち資金を出してでも損切りしたほうが、トータル損失を低く抑えられるケースは極めて多いです。
Q3:サブリース契約を解除したいのですが、管理会社が応じてくれません。どうすればいいですか?
A3:サブリース会社は借地借家法で強力に保護されているため、オーナー個人の交渉で解除させるのは極めて困難です。消費者庁の窓口や、サブリース契約解除に強い弁護士、不動産コンサルタントへ速やかに相談し、契約違反の有無や正当事由の組み立てを行う法的手続きを推奨します。
まとめ:2026年の金利ある世界で生き残るための最終防衛策
「他人に資産運用の面倒を見てもらい、自分は手間をかけずに儲かる」という都合のよい仕組みは、投資の世界には存在しません。ワンルームマンション投資が「カモ」と揶揄される根本的な理由は、投資のすべてのリスクを購入者が背負い、確実なリターンを販売会社と金融機関が中抜きする非対称な構造にあります。
金利上昇が現実のものとなった2026年、帳簿上の数字遊びによる節税や、破綻寸前の収支計画はもはや通用しません。甘い誘い文句に流されることなく、実質利回りを冷徹に計算し、出口戦略が描けない物件には断固として手を出さない知性と自制心こそが、あなたの汗水垂らして築いた資産を守る唯一の防壁です。 (出典: ワンルームマンション投資(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。