なぜワンルーム投資はやめとけと言われるのか?2026年最新の罠と実態
「将来の私設年金になる」「生命保険の代わりになり、手堅く節税できる」――こうした甘美なセールストークに乗せられ、都市部のワンルームマンションを購入したサラリーマンが、毎月の赤字補填や売却不能の泥沼に苦しむ事例が後を絶ちません。長年にわたる異次元の超低金利政策から脱却し、本格的な利上げ局面を迎えた2026年の金融環境において、区分所有の不動産投資を取り巻く現実は過去類を見ないほどシビアさを増しています。
ネット上の投資コミュニティや相談窓口には、「毎月の持ち出しが止まらない」「手放そうにもローン残債を下回る査定しか出ない」といった悲痛な叫びが溢れています。なぜ業界関係者や経験者の多くは「ワンルーム投資はやめとけ」と強い警告を発するのか。現場への綿密な取材データと客観的なシミュレーションを通じて、巧妙に仕組まれた罠の正体と初心者が直面する構造的破綻のメカニズムを白日のもとに晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「節税」や「家賃保証」の謳い文句は初期数年の一時的な現象に過ぎず、デッドクロスやサブリース減額によって毎月数万円の赤字持ち出しが不可避となる。
- 要点2:2026年の金利上昇によって不動産投資ローンの返済負担が増大し、わずかなキャッシュフローが吹き飛んで返済遅延に陥るリスクが現実化している。
- 要点3:投資用ワンルームは実需層(居住目的)への転売が極めて難しく、ローン残債を自己資金で一括清算できなければ売却すら叶わない「資産の塩漬け」に直面する。
なぜ「ワンルーム投資はやめとけ」と叫ばれるのか?決定的な3つの理由
不動産投資の相談窓口や知恵袋などのQ&Aサイトを開くと、「ワンルーム投資をやめとけと言われる理由を知りたい」「契約直前だが本当に安全か」という相談が引きも切りません。投資のプロや酸いも甘いも噛み分けたベテラン投資家がこぞって警鐘を鳴らす背景には、個別の物件スペックを超えた3つの構造的破綻要因が存在します。
第1の理由は、ワンルーム投資の収支シミュレーションにおける実態が、業者の提示するバラ色の見取り図と乖離しすぎている点です。業者の試算表は、往々にして「35年間ずっと満室」「管理費・修繕積立金は不変」「エアコンや給湯器の故障はゼロ」という非現実的な前提で作られています。実際には、数年ごとに発生する原状回復費用や設備交換費、築年数経過に伴う管理費の値上げが確実にキャッシュフローを削り取ります。
第2の理由は、声高に叫ばれる「節税メリット」の賞味期限が極めて短いことです。ワンルームマンション投資で節税できるという話の嘘とカラクリは、建物の減価償却費や初期費用を経費計上して「帳簿上の赤字」を作り出しているに過ぎません。築年数が進んで償却期間が終われば経費は激減し、元金返済が進むにつれて帳簿上の利益だけが増加する「デッドクロス」が発生します。結果として、現金は手元に残らないのに税金だけが跳ね上がる悪夢が訪れます。
第3の理由は、区分マンション投資特有のデメリットである「土地割合の極端な低さ」と「売却難易度の高さ」です。一棟アパートや戸建てであれば、最悪の場合でも土地そのものに確固たる担保価値が残ります。しかし、巨大なマンションの一部屋だけを所有する区分ワンルームは、敷地権割合が微小であり、建替えや大規模修繕の主導権も握れません。古くなれば資産価値は下落の一途をたどり、出口戦略が完全に塞がれてしまいます。
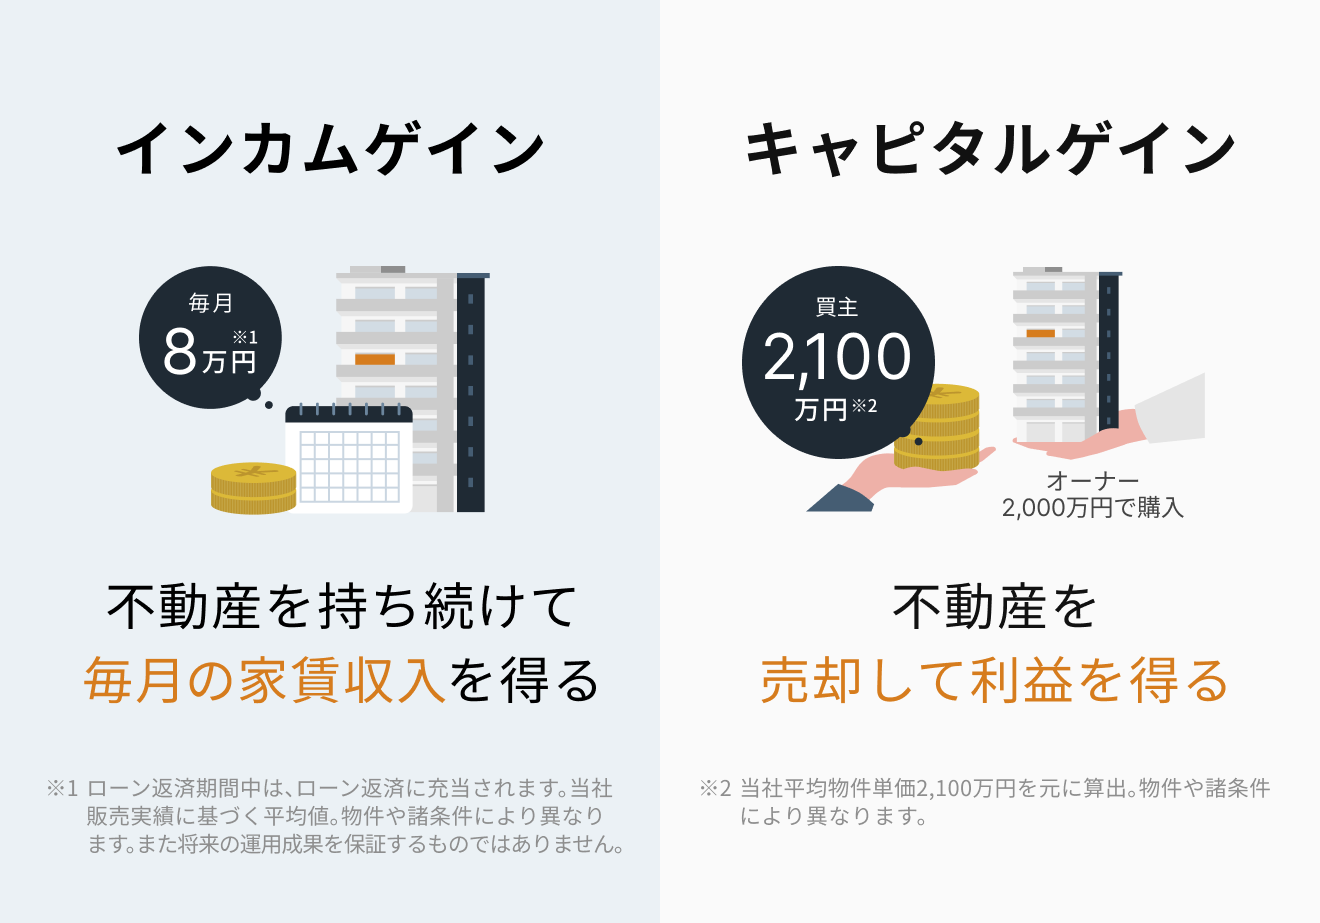
【実態検証】失敗へ転落する経緯とネットの評判・生の声
どのような経緯をたどって投資家たちは破綻へ追い込まれるのか。取材に応じた都内のIT企業勤務の30代男性Aさんは、当時の生々しい心境をこう振り返ります。「名刺交換をしたセミナーで『一流企業の信用枠を使わないのは損ですよ』と煽られ、自己資金ゼロで都内新築物件を2部屋契約しました。最初の半年間は家賃が入って安心しきっていましたが、最初の確定申告が終わった翌年、住民税の通知と共に入居者の退去連絡が届き、血の気が引きました」。
Aさんの手記に綴られていたのは、華やかな不労所得生活とは程遠い、毎月の給与明細と預金残高を睨みつける胃の痛む日々でした。退去に伴う原状回復費用として15万円が吹き飛び、次の入居者が決まるまでの3ヶ月間、毎月18万円の住宅ローンが自身の生活口座から容赦なく引き落とされ続けました。ネットの反応を見ても、SNS上には「毎月1万5,000円の赤字を垂れ流して何が資産形成なのか」「ボーナスが全てローンの補填に消えていく」といった悲痛な告白が日常茶飯事のように書き込まれています。
ワンルームマンション投資の失敗の経緯を俯瞰すると、被害者の多くが「金融リテラシーの隙間を突かれた真面目な給与所得者」であることが分かります。医師、公務員、大手上場企業社員といった社会的信用が高く借入枠の大きい人々が、自らの信用力を業者の利益のために差し出してしまう構造が、今なお繰り返されています。
新築と中古の落とし穴|利回りシミュレーションと現場データ比較
ワンルーム市場では「新築プレミアム」の危険性が叫ばれる一方で、「中古なら割安で利回りが取れる」と喧伝されるケースも増えています。新築と中古、そして比較対象としての一棟収益物件のリアルな数値を比較検証したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新築区分ワンルーム | 表面利回り:3.2%〜3.8% 実質利回り:1.5%前後 | 分譲価格:3,200万〜4,500万円 販売会社利益:20〜30%上乗せ | 極めて危険。購入した瞬間に「新築プレミアム」が剥がれ落ち、売却査定価格が即座に2〜3割下落する。 |
| 中古区分ワンルーム(築15〜25年) | 表面利回り:4.8%〜5.8% 実質利回り:2.8%前後 | 購入価格:1,600万〜2,400万円 修繕積立金:月額1.2万〜2万円 | 油断禁物。一見利回りが高く見えるが、修繕積立金の値上げや給湯器・エアコン交換の頻度が高く実質手残りは僅少。 |
| 地方一棟アパート(木造中古) | 表面利回り:8.5%〜11.0% 実質利回り:5.5%前後 | 購入価格:4,000万〜8,000万円 土地積算価格:物件価格の50%以上 | 経営手腕次第。空室リスクや管理の手間はあるが、土地が残りキャッシュフローを生み出す事業性は確保できる。 |
新築ワンルーム投資に潜むリスクの最たるものは、デベロッパーの巨額な広告宣伝費や営業社員の高額なインセンティブが物件価格に上乗せされている点です。登記を済ませた翌日に売却査定に出せば、残債を大きく下回る金額しか提示されません。一方、中古ワンルームマンション投資の実態利回りに関しても、表面上の数字に騙されてはいけません。築20年を超えると大規模修繕に伴う一時金の徴収や毎月の積立金倍増が相次ぎ、紙の上のシミュレーションは音を立てて崩れ去ります。
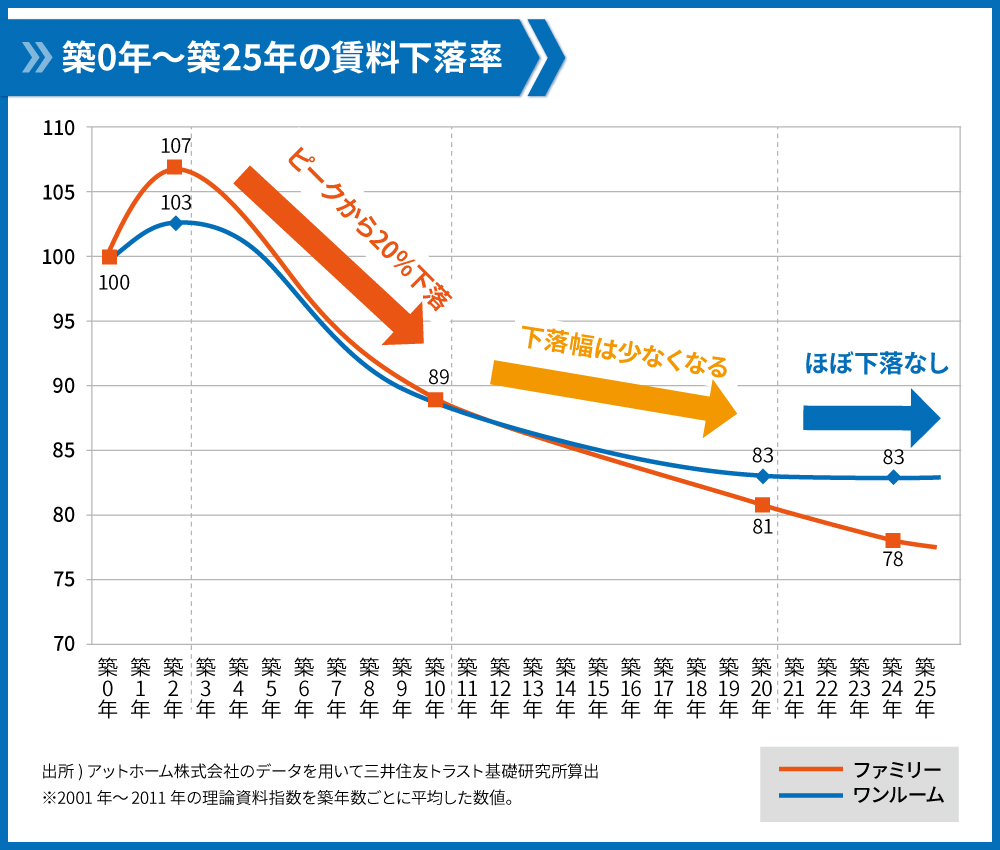
噂の真偽を徹底検証|サブリース解約トラブルと売却できない真相
ネット上には「サブリースがあるから家賃が保証されて安心」「いざとなれば売ればいい」という言説が散見されますが、これらは業界に蔓延する最大の誤解です。現場で起きているサブリース契約を巡る解約トラブルは、年々深刻化の一途をたどっています。
多くの契約者は「家賃保証会社が間に入ってくれる便利な仕組み」程度に考えていますが、法律上、サブリース業者は借地借家法によって「借主」として手厚く保護されます。借地借家法第32条に基づき、不動産市況の変化を理由に家賃の減額を請求する権利が業者側に認められている一方、オーナー側から契約を打ち切ろうとしても、同法第28条の「正当事由」が存在しない限り解約を拒否されます。結果として「家賃は一方的に下げられるが、解約して他社に乗り換えることも自分で住むこともできない」という八方塞がりの罠に囚われます。
さらに恐ろしいのが、ワンルーム投資で売却できない真相です。専有面積が20平米前後のワンルームは、住宅金融支援機構のフラット35や一般的な銀行の住宅ローン(自己居住用)の床面積要件(通常30〜40平米以上)を満たさないケースがほとんどです。つまり、マイホームとして実需層に売却することが法制度上極めて難しく、購入検討者は「シビアな利回りを要求する他の投資家」に限定されます。
投資家は相場の収益還元利回り(最低でも6〜7%以上)で指値を入れてくるため、新築時に3,500万円・利回り3.5%で買った物件は、2,000万円前後に買い叩かれます。しかし、35年ローンの残債は3,000万円近く残っています。売却して抵当権を抹消するためには、残債と売却額の差額である約1,000万円の現金を自己資金から持ち出さなければなりません。手元に現金がなければ売る権利すら得られず、赤字物件を強制的に保有し続けるしかなくなるわけです。
2026年最新の金利上昇ショック|変動金利の引き上げが与える直撃弾
不動産投資において、金利上昇がもたらす影響は2026年の投資家にとって死活問題となっています。日本銀行の継続的な政策修正に伴い、民間金融機関のアパートローン・投資用マンションローンの適用金利は、かつての1%台後半から、現在では2.5%〜3.8%水準へと明確にシフトしました。
金利がわずか1%上昇するだけで、借入額3,000万円・期間35年の月々返済額は約1万5,000円跳ね上がります。もともと「毎月数千円の手残りがある」あるいは「毎月数千円の赤字で将来の年金になる」と説明されていた収支バランスは、この金利引き上げによって一撃で破壊されます。年間の収支は一気に20万円前後の赤字拡大となり、サラリーマンの給与手取りを着実に侵食していきます。
さらに見落とせないのが、多くの投資ローンに適用される「5年ルール・125%ルール」の危険性です。返済額の急変を防ぐための措置ですが、金利が上昇したにもかかわらず月々の支払額が変わらない場合、支払額の内訳において「利息の割合」が膨れ上がり、「元金の返済」がほとんど進まなくなります。最悪の場合、支払うべき利息が毎月の返済額を上回る「未払利息」が発生し、35年が経過しても数千万円の元本がそっくり残るという地獄絵図が待ち構えています。

悪質な営業電話の手口と撃退法|心理誘導に打ち克つ断り方
「〇〇さん、税金対策のご案内でご連絡しました」「名刺交換のお礼に一度だけお茶を」――勤務先の内線や個人の携帯電話にかかってくるワンルーム投資の営業電話の手口は、巧妙を極めています。彼らは個人情報保護法をかいくぐる名簿業者から、年収が高く身元が確かな上場企業社員や公務員の名簿を買い集め、組織的なテレアポを展開しています。
営業マンが用いる心理誘導の常套手段は、「損失回避バイアス」と「社会的証明の原理」の悪用です。「他のエリート社員の皆様は全員始めています」「何もしないとインフレで貯蓄が目減りしますよ」と危機感を煽り、喫茶店やオンライン面談に誘い出します。一度テーブルに着けば、数時間にわたる拘束や断りにくい密室空間での同調圧力を利用し、冷静な判断力を奪った状態で署名捺印を迫るのです。
こうした執拗な営業を即座に断ち切るための最も効果的な断り方は、宅地建物取引業法第47条の2(迷惑勧誘の禁止)を明確に突きつけることです。
「契約を締結する意思はありません。宅建業法に基づき、再度の勧誘を拒絶します。社名、担当者名、お電話番号をお控えしましたので、これ以上連絡が続く場合は、貴社が所属する都道府県の建築指導課および国土交通省地方整備局に通報します」
この文言を感情的にならず、淡々と機械的に読み上げてください。曖昧に「今は忙しい」「家族に相談する」などと言って逃げようとすると、「見込み客」としてリストに残され、別の担当者から永久に電話がかかり続けることになります。
【プロの結論】投資で人生を狂わせないための判断基準と社会的教訓
ワンルームマンション投資が引き起こす悲劇の本質は、金融商品の選択ミスというレベルにとどまりません。それは、日本社会に根深く存在する「他人任せの資産形成」という心理的甘えと、販売会社の利益至上主義が共依存的に結びついた結果生じる社会病理です。健全な資産形成において最も重要とされる「心理的バウンダリー(自他の境界線)」を失い、「プロが勧めるのだから間違いない」「業者が管理してくれるから放置でいい」と自身の人生の責任を外部に丸投げした瞬間、投資はカモられるゲームへと変貌します。
ワンルーム投資に向いている人・絶対に避けるべき人の境界線
冷静沈着な投資判断を下すために、購入を検討してもよい人と、絶対に手を出すべきではない人の条件を明確に定義します。
【購入を検討してもよい極少数の人】
・数千万円規模の現金を即座に動かせる流動性資産を持ち、相続税評価額の引き下げのみを主目的とする超富裕層。
・都心一等地のプレミア立地に限定し、ローンを使わず全額キャッシュで相場より著しく安く買い叩ける目利き力のある実力者。
【絶対に手を出してはいけない人】
・年収500万〜1,200万円程度で、自己資金の持ち出しを嫌い「フルローン」「頭金10万円」で購入しようとしている給与所得者。
・「節税になる」「将来の年金の足しになる」という業者の言葉を真に受けている人。
・購入後の空室発生や金利上昇時に、追加資金を補填する余力がない人。
給与所得者の貴重な信用枠は、一度悪質なワンルームに食い潰されると、将来本当にマイホームを建てたい時や、本格的な事業を起こしたい時に融資が通らなくなるという取り返しのつかない代償を払うことになります。
【ワンルーム 投資】に関するよくある質問(FAQ)
Q1:すでにワンルームを購入してしまい、毎月赤字です。どうすればいいですか?
A1:まずは現在の正確なローン残債と、複数の中介業者による客観的な売却査定価格を把握してください。差額が自己資金で補填できる範囲内であれば、早期の損切り売却(任意売却含む)が傷口を広げないための最善策となります。持ち出し資金が足りない場合は、管理会社の変更による手数料削減や、サブリース契約の条項見直しなど、ランニングコストの圧縮を専門の弁護士や中立なコンサルタントに相談してください。
Q2:サブリース契約を結んでいますが、本当に解約できないのでしょうか?
A2:極めて困難ですが、不可能なケースばかりではありません。サブリース会社側が重大な契約違反(賃料支払いの遅延など)を犯している場合や、正当事由を補完するための「立退料(賃料の数ヶ月〜1年分程度)」を支払うことで合意解約に持ち込める事例は存在します。契約書の特約条項を精査し、不動産問題に強い弁護士を代理人に立てて交渉することが不可欠です。
Q3:ワンルーム投資で成功している人は本当にゼロなのですか?
A3:成功している人も存在しますが、その大半は「2012年〜2015年頃の超金融緩和の初期に、都心の底値で購入した先行者」です。物件価格が大きく値上がりしたため売却益(キャピタルゲイン)を得られたに過ぎず、不動産の利回りそのもので手堅く利益を出しているわけではありません。物件価格が高騰しきり、金利上昇トレンドに入った2026年現在のマーケットにおいて、同様の成功モデルを再現することは不可能です。
まとめ:2026年の荒波を生き抜くための冷静なリスク判断を
ワンルームマンション投資が「やめとけ」と糾弾される根底には、販売会社だけが莫大な中間マージンを中抜きし、投資家側には「金利上昇」「修繕費増大」「家賃下落」「売却不能」という四重苦のリスクが押し付けられる構造的な歪みがあります。節税や生命保険代わりという甘美な言葉は、本質的な収益性の低さを糊塗するための煙幕に過ぎません。
金融引き締めとインフレが同時進行する2026年以降の日本経済において、自らの資産を守り抜くために必要なのは、「甘い言葉で近づいてくる営業マンを毅然と断る防衛力」と「シミュレーションの裏にあるリスクを数字で冷徹に見極めるリテラシー」です。目先の不労所得という幻想に惑わされることなく、地に足のついた堅実な資産形成へ舵を切ることが求められています。 (出典: ワンルーム 投資(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。