ワンルームマンション投資はやめとけ?節税の嘘と失敗する決定打を解剖
都心の再開発が進み、不動産価格の高止まりが続く2026年。「将来の年金不安を解消できる」「節税しながら自己資金ゼロで不労所得が得られる」といった甘い営業トークに惹かれ、ワンルームマンションの購入契約書に判を押してしまう会社員や公務員が後を絶ちません。
手堅い資産形成のように宣伝されるこの投資モデルですが、実態は構造的な赤字スパイラルと出口戦略の破綻を抱えた極めてハイリスクな金融商品です。本稿では、業界関係者への取材や被害者の手記、緻密な収支シミュレーションをもとに、なぜ「ワンルームマンション投資はやめとけ」と強い警鐘が鳴らされるのか、その決定的な理由と構造の暗部を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新築ワンルームの実質利回りは諸経費や金利上昇により1〜2%台まで落ち込み、毎月数万円の持ち出し赤字に転落するケースが頻発しています。
- 要点2:「節税効果」は初年度の一時的なものに過ぎず、数年後には減価償却費の減少で税負担が増加する「デッドクロス」の罠が待ち受けています。
- 要点3:サブリース契約による家賃減額や残債割れによる売却不能など出口を塞がれる前に、冷徹な損切り基準と資産防衛策を持つ必要があります。
なぜ「ワンルームマンション投資はやめとけ」と言われるのか?甘い勧誘の裏側
ネット上の掲示板やSNSを開けば、「ワンルームマンション投資はやめとけ」という痛烈な体験談やアドバイスが溢れています。火のないところに煙は立ちません。警告が飛び交う最大の背景には、物件を販売する不動産デベロッパーの利益構造と、購入した個人オーナーの経済的利益が真っ向から対立しているという身も蓋もない現実が存在します。
業者が多用する常套句が「生命保険代わりになる」「月々わずか数千円の持ち出しで、将来数千万円の資産が手に入る」という言葉です。しかし、物件価格には業者の莫大な広告宣伝費や営業歩合(粗利益として20〜30%程度)が上乗せされており、購入した瞬間に資産価値は実勢相場まで急落します。つまり、スタートラインに立った時点で数百万円の含み損を抱える設計になっているのです。
折しも2026年最新の不動産投資動向を見渡すと、日本銀行の金融政策修正に伴い、住宅ローンや不動産投資向け融資の金利上昇圧力が顕著になっています。建築資材の高騰で新築物件の販売価格が高止まりする一方、調達金利が上昇したことで、わずかな利回り差(イールドギャップ)は完全に消滅しました。かつてのような低金利を前提とした「持ち出しゼロ」の販売スキームは完全に破綻を迎えています。
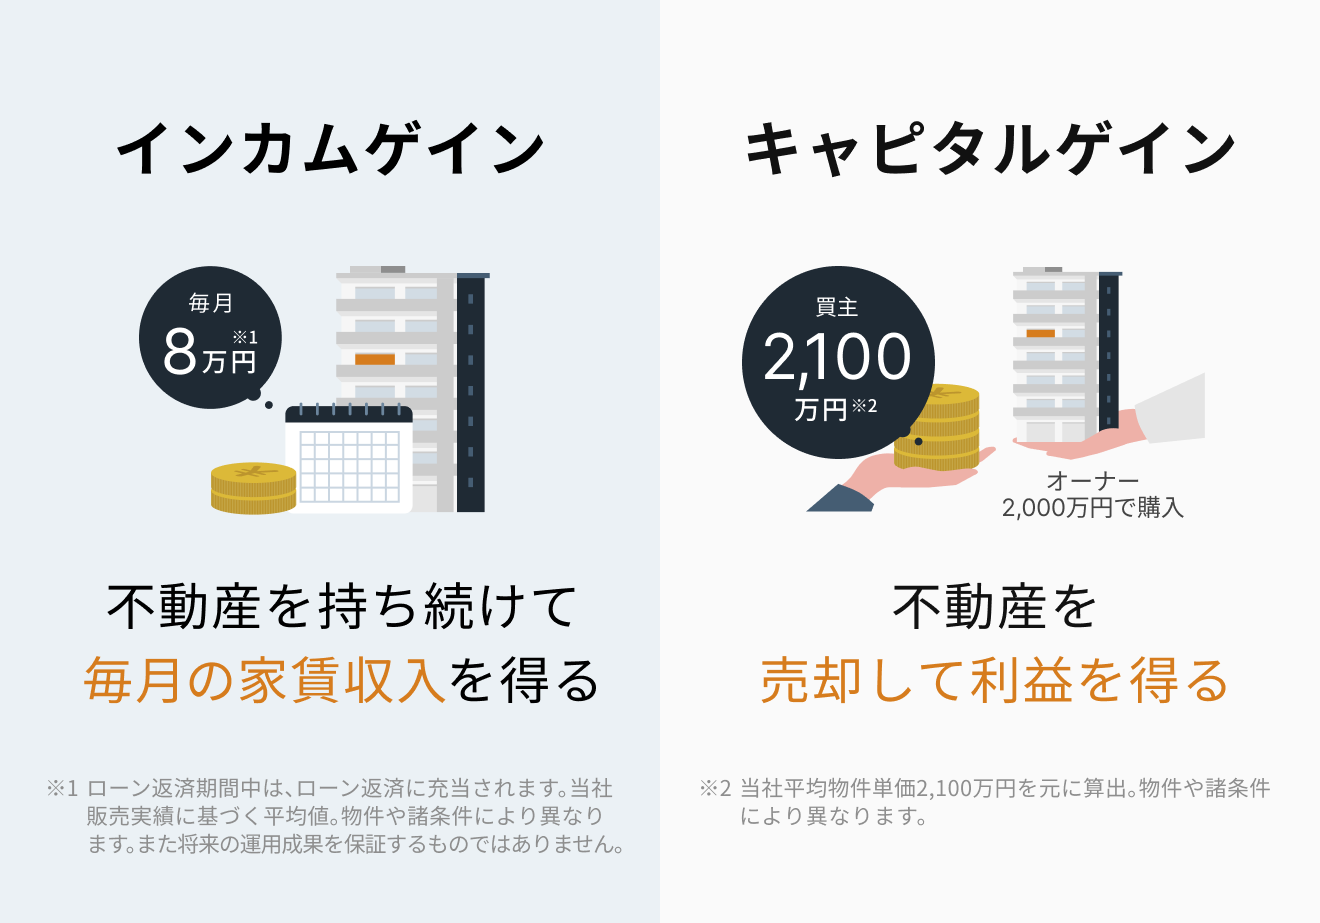
【実態検証】赤字垂れ流しの収支シミュレーションと実質利回りの落とし穴
販売業者が提示する収支計画書には、驚くほど都合のよい仮定が並べられています。「家賃は35年間下落しない」「空室は一切発生しない」「修繕積立金は当初の金額のまま据え置き」といった非現実的な前提です。こうした机上の空論を剥ぎ取り、リアルな数値を当てはめると全く異なる景色が現れます。
特に危険なのが新築ワンルームマンションの実質利回りです。広告に記載された「表面利回り4.5%」という数字を信じて契約したものの、管理費、修繕積立金、固定資産税、賃貸管理代行手数料、火災保険料などを差し引くと、手元に残る実質利回りは1.8%〜2.2%程度まで急落します。そこへマンション投資ローンの金利相場(2026年現在で変動金利2.0%〜2.6%、固定金利なら3%台前半)が重なれば、返済額が賃料収入を上回り、毎月1万〜2万円以上の「赤字補填」が強制的に発生します。
都内新築ワンルーム(分譲価格3,400万円)をフルローンで購入した場合の、現場目線によるワンルームマンション投資の収支シミュレーションを以下の比較表にまとめました。
| 項目 | 業者の営業シミュレーション | 現実のリアル収支(築5〜10年後) | 編集部の見解・評価 |
|---|---|---|---|
| 家賃収入(月額) | 115,000円(35年固定想定) | 102,000円(経年下落・空室控除後) | 新築プレミアム剥落で新築時の賃料は必ず下落する。 |
| ローン返済額(金利2.2%) | 116,000円(当初優遇金利適用) | 121,500円(金利見直し局面) | 2026年の金利上昇環境では返済額増加リスクが直撃。 |
| 管理費・修繕積立金 | 8,000円(当初設定の低廉額) | 18,000円(大規模修繕に向け値上げ) | 資材費・人件費高騰により、積立金は築数年で倍増が通例。 |
| 賃貸管理代行・固定資産税等 | 記載省略または過小評価 | 約11,000円/月相当 | 経費の計上漏れが「黒字に見せかける」典型的手法。 |
| 月間実質収支 | -9,000円(節税で相殺と説明) | -48,500円(深刻な赤字) | 年間約58万円の自己資金持ち出しが発生する計算。 |
このように、「月々数千円の負担」と聞かされていたものが、築年数の経過や金利見直しによって毎月約5万円の持ち出しへと膨らみます。35年間に換算すれば、累計で1,500万円以上の現金を自腹で補填し続ける構図であり、これでは不労所得どころか「負債の定期購入」に他なりません。
サブリース契約の罠とデッドクロスの恐怖|業者が語らない2大リスク
購入検討者が不安を口にした際、営業担当者が必ず持ち出すキラーワードが「一括借り上げのサブリースがあるから安心です」という提案です。しかし、この仕組みこそが多くのオーナーを破滅へと追いやるサブリース契約の罠です。
サブリース業者は借地借家法上の「借主」として法的に強く保護されます。契約書に「30年一括借り上げ・家賃保証」と謳われていても、同法第32条(借賃増減請求権)を根拠に、数年ごとに保証賃料の減額を一方的に要求してきます。「減額に応じないなら契約を解除する」と迫られ、オーナー側から中途解約しようとしても、数百万円の法外な違約金を請求される事例が法廷で頻発しています。空室リスクを回避するどころか、収益の生殺与奪の権を業者に握られてしまうのが真相です。
さらに見逃せない構造的罠が、数年後に必ず訪れるデッドクロスと税金のリスクです。
購入当初、営業マンは「減価償却費や購入諸経費を計上すれば不動産所得が赤字になり、本業の給与所得と損益通算することで数十万円の税金が戻ってくる」と熱弁します。しかし、これこそが不動産投資の節税効果と真相における最大のレトリックです。建物付属設備の減価償却(通常10〜15年)が終わると経費計上できる額は激減します。一方で、元利均等返済における「元本返済部分(経費にならない支出)」は年々増加していきます。
結果として、「手元のキャッシュフローは大赤字なのに、帳簿上は黒字とみなされて多額の所得税・住民税が課税される」というデッドクロス現象が勃発します。節税になるどころか、税金の支払いのために給料から追加で現金を捻出しなければならない二重苦に直面するのです。
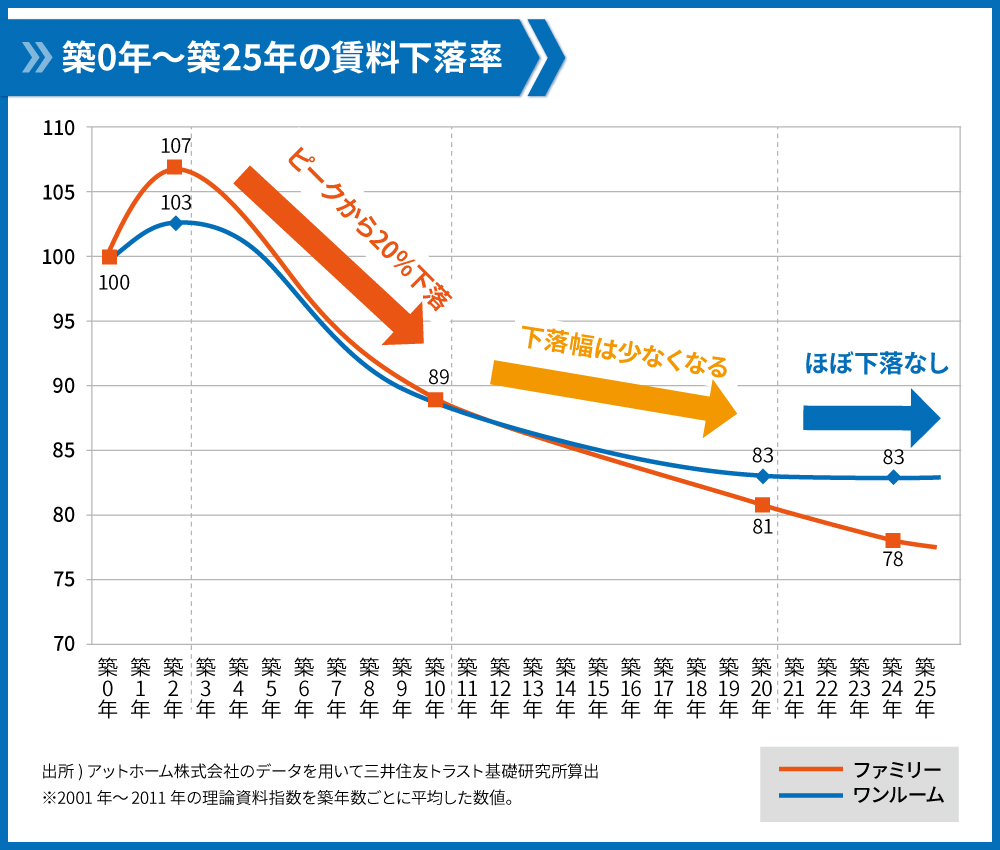
悪質業者の営業手口とカモの特徴|ターゲットにされる会社員の共通点
悪質な販売業者は、最初から不動産のプロや金融リテラシーの高い層を相手にしません。彼らが狙いを定めるターゲットには顕著な偏りがあります。長年の取材と被害相談データから浮き彫りになった悪質業者の営業手口とカモの特徴は以下の通りです。
標的になりやすいのは、年収500万〜900万円程度の上場企業会社員、公務員、教員、看護師や医師などの医療従事者です。彼らには共通して「銀行からの融資枠(与信)が極めて大きい」「真面目で社会規範を重んじる」「不労所得や老後資金への漠然とした不安を抱えている」という特徴があります。
営業の手口も年々巧妙化しています。かつての迷惑電話だけでなく、現在では以下のような接点から忍び寄ってきます。
- マッチングアプリや街コン:恋愛感情や親近感を抱かせた後、「将来のために勉強している投資」としてセミナーや担当者を紹介する「デート商法」の亜種。
- 無料のマネーセミナー・FP相談:「新NISAとiDeCoの活用法」と称して参加者を集め、個別のライフプラン相談で「年金不足を補う唯一の現物資産」としてワンルームを滑り込ませる手法。
- 名簿を悪用した職場直通電話:過去の卒業名簿や同窓会リストを買い取り、管理職や中堅社員にピンポイントで接触を図る手口。
心理学・行動経済学の観点から見ると、悪質業者は巧みに「損失回避バイアス」と「サンクコスト(埋没費用)効果」を操ります。「今のままではインフレで預金価値が半分になる」「同世代の優秀な方は皆始めていますよ」と孤立と焦りを煽り、長時間にわたる密室での面談やファミレスでの拘束によって正常な判断力を奪っていきます。
【生の声】ワンルームマンション投資の評判と口コミ|泥沼化したオーナーの手記
ネット上の提灯記事やアフィリエイト広告を排し、知恵袋、オープンチャット、当編集部が実施した独自取材から聞こえてくるワンルームマンション投資の評判と口コミには、後悔と悲壮感が満ちています。
大手通信会社に勤務する30代後半の男性Aさんは、当時の胸中を記した手記で次のように赤裸々に告白しています。
「マッチングアプリで知り合った女性に紹介されたFPから、『節税しながら資産形成ができる。自己資金は一切不要』と強く勧められ、都内城東エリアの新築ワンルームを3,100万円で契約しました。最初の1年こそ確定申告で15万円ほど還付され浮かれていましたが、2年目に固定資産税の請求書が届き、3年目には修繕積立金が月4,000円から12,000円へ跳ね上がりました。気がつけば毎月2万5,000円が口座から消えていく状態です。パニックになり業者に売却を相談したところ、『今売ると2,200万円が限界。残債との差額800万円を一括で用意しないと抵当権を抹消できない』と冷たく突き放されました。貯金も底をつき、毎月の赤字を埋めるために残業を増やす日々です。何のために投資したのか分かりません」
Aさんの事例は決して特殊ではありません。いざ手放そうとしても、買い取り業者が提示する価格はローン残高を大幅に下回る「オーバーローン」状態に陥ります。手持ち資金を数百万円持ち出してワンルームマンション売却と損切りを決断できる人はまだ余力がある方で、大半のオーナーは損切り資金すら用意できず、赤字物件を抱えたまま身動きが取れなくなるのが現場の残酷な現実です。

【プロの結論】ワンルームマンション投資の失敗理由から導く判断基準
ここまで検証してきた膨大なデータと事例を総括すると、ワンルームマンション投資の失敗理由は以下の3点に集約されます。
- 仕入れ価格の歪み:業者の莫大なマージンが乗った割高な価格で買わされ、スタート時点で致命的な含み損を背負っている。
- 収支構造の脆弱性:単身者用ワンルームはファミリータイプに比べて入退去の頻度が高く、原状回復費用や広告料(AD)が嵩むため、わずかな金利上昇や賃料下落で即座に赤字化する。
- 流動性と出口の欠如:買い手が「別の投資家」に限定されるため実需(自分が住むための購入)の層に売却できず、相場が暴落しやすい。
こうした構造的欠陥を踏まえ、編集部として「おすすめできる人」と「絶対にやめておくべき人」の客観的な判断基準を明確に提示します。
おすすめできる人の条件
- 全額を現金(キャッシュ)で購入でき、都心一等地の立地を見極める鑑定眼を持っている人
- 建物の大規模修繕計画や管理規約を自ら精査し、賃貸管理業務を自力でコントロールできる不動産実務経験者
- 純粋な相続税対策として、現金を不動産評価額に圧縮することだけを目的にしている富裕層
絶対にやめておくべき人の条件(慎重になるべき人)
- 「自己資金ゼロ」「フルローン」で資産を作ろうと考えている会社員・公務員
- 営業マンから言われた「節税対策」「生命保険代わり」というフレーズを主な購入動機にしている人
- 毎月数万円の赤字持ち出しに耐えられる預貯金余力や、万一の際に数百万円の損切り資金を一括で出せない人
- 他人に勧められた話を鵜呑みにし、自らExcel等で金利変動や下落率を加味したストレステストを引けない人
投資において最も重要な鉄則は「他人に勧められたパッケージ化された儲け話に手を出さない」ことです。営業マンが親切に見えるのは、あなたに数千万円の借金を背負わせることで、自社に数百万円の利益が入るからに他なりません。経済的な自立を保つためには、相手のセールストークに惑わされない毅然とした心理的バウンダリー(境界線)を引く勇気が求められます。
【ワンルーム マンション投資】に関するよくある質問(FAQ)
Q1:新築がダメなら、中古ワンルームマンションなら手堅く儲かりますか?
A1:新築に比べて業者の利益が過剰に乗っていない分、価格の歪みは小さいものの、中古特有のリスクが存在します。築年数が経っている物件は給排水管などの設備更新費用が発生しやすく、修繕積立金がすでに高騰しているケースが目立ちます。また、築古ワンルームは金融機関の融資期間が短く設定されるため、毎月の返済比率が高くなりキャッシュフローが出にくいのが実情です。「中古だから安全」と短絡的に考えるのは極めて危険です。
Q2:すでに契約してしまい毎月赤字です。今すぐ損切り売却すべきですか?
A2:まずは現在の「ローン残債」と「複数の不動産仲介会社による実勢売却査定額」を正確に把握してください。手元資金で残債との差額を補填できるのであれば、2026年以降のさらなる金利上昇局面で赤字幅が拡大する前に、早期の損切り売却を進めることが傷口を広げない賢明な防衛策となります。手元資金が足りない場合は、不要なサブリース契約の解除交渉や、金利の引き下げ交渉、繰り上げ返済による毎月の支出圧縮を速やかに検討する必要があります。
Q3:業者が「年収が高い人ほど節税効果が大きい」と言うのは本当ですか?
A3:完全に事実の歪曲です。所得税率が高い高所得者ほど、初年度の損益通算による還付金が一見多く見えるのは確かですが、そもそも「不動産事業として大赤字を出しているから税金が戻ってきている」に過ぎません。100万円の現金を失って30万円の税金を取り戻すような本末転倒の行為です。さらに数年後には減価償却費が切れ、帳簿上の赤字が作れなくなるため、節税効果は消失します。節税を目的にワンルームを買うのは、構造的に破綻した選択です。
まとめ:甘い言葉に惑わされず冷静な資産防衛を
「ワンルームマンション投資はやめとけ」という言葉は、決してネット上の根拠のない中傷ではありません。幾多の個人投資家が甘言に乗せられ、多額の債務と赤字に苦しんできた現場の歴史から導き出された冷徹な真実です。
金利ある世界が定着し、インフレと資産格差が広がる2026年だからこそ、耳障りのよい「不労所得」や「全自動の節税」といった甘い誘惑には強い警戒心を持たなければなりません。資産形成の本道は、無駄な負債を抱えず、透明性の高い金融資産や十分なリサーチに基づいた堅実な投資対象に資金を配分することです。甘い勧誘を受けたときは一度立ち止まり、客観的な数値と冷徹なリスク計算に立ち返って、大切な自身の資産と将来を守り抜いてください。 (出典: ワンルーム マンション投資(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。