ワンルームマンション投資の罠と2026年金利上昇で迫る破綻の危機
「頭金ゼロで毎月数千円の積立感覚」「節税しながら私設年金が作れる」――そんな甘美なセールストークに導かれ、都心のワンルームマンションを購入した会社員たちが今、かつてない窮地に立たされています。2024年以降の日銀による政策金利引き上げの波は、2026年に至って住宅ローンおよび不動産投資ローンの現場へ本格的に波及し、ギリギリの収支で耐えていた個人投資家の資金繰りを容赦なく圧迫し始めました。
ネット上の掲示板やSNSでは連日のように悲鳴が飛び交い、知恵袋や法律相談窓口には手放したくても売却できない「資産拘束」の相談が急増しています。数多のサラリーマンを泥沼へと引きずり込むメカニズムは何なのか。業界に巣食う構造的欠陥と、2026年の金融環境がもたらす冷徹な現実を追跡取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:ワンルームマンション投資の「節税」や「年金対策」は初年度限りの数字のトリックであり、構造的に毎月数万円の持ち出し(キャッシュフロー赤字)が発生する仕組みになっている。
- 要点2:2026年の本格的な金利上昇局面により、変動金利の返済額見直しが直撃し、家賃収入でローンを賄えない「逆ザヤ」破綻リスクが急激に現実化している。
- 要点3:サブリース契約の賃料減額や高額な中途解約違約金、さらに残債割れによる売却不能トラップが重なり、安易に購入した層の出口戦略は極めて狭窄している。
【真相究明】なぜ「やめとけ」と言われるのか?甘い勧誘文句の裏側
投資経験の浅いサラリーマンを中心に、長年「ワンルームマンション投資はやめとけ」と警鐘が鳴らされ続けてきた背景には、販売業者が提示するシミュレーションと現場の実態との間に埋めがたい乖離が存在するためです。業者が掲げる二大殺し文句が「毎年の所得税・住民税が戻る節税効果」と「家賃収入がそのまま私設年金になる」というシナリオですが、これらは不動産会計の構造を巧妙に歪曲したセールストークに過ぎません。
不動産所得の赤字を給与所得と合算する損益通達を利用した「節税」は、物件購入時の諸経費(登記費用、不動産取得税、ローン事務手数料など)が集中する初年度から2年目程度しか機能しないのが通例です。年数が経過すると減価償却費の計上可能額が減少し、ローンの元本返済分は経費にならないため、手元の現金は毎月赤字で流出しているにもかかわらず、帳簿上は黒字となって税負担だけが増える「デッドクロス」の罠が待ち受けています。
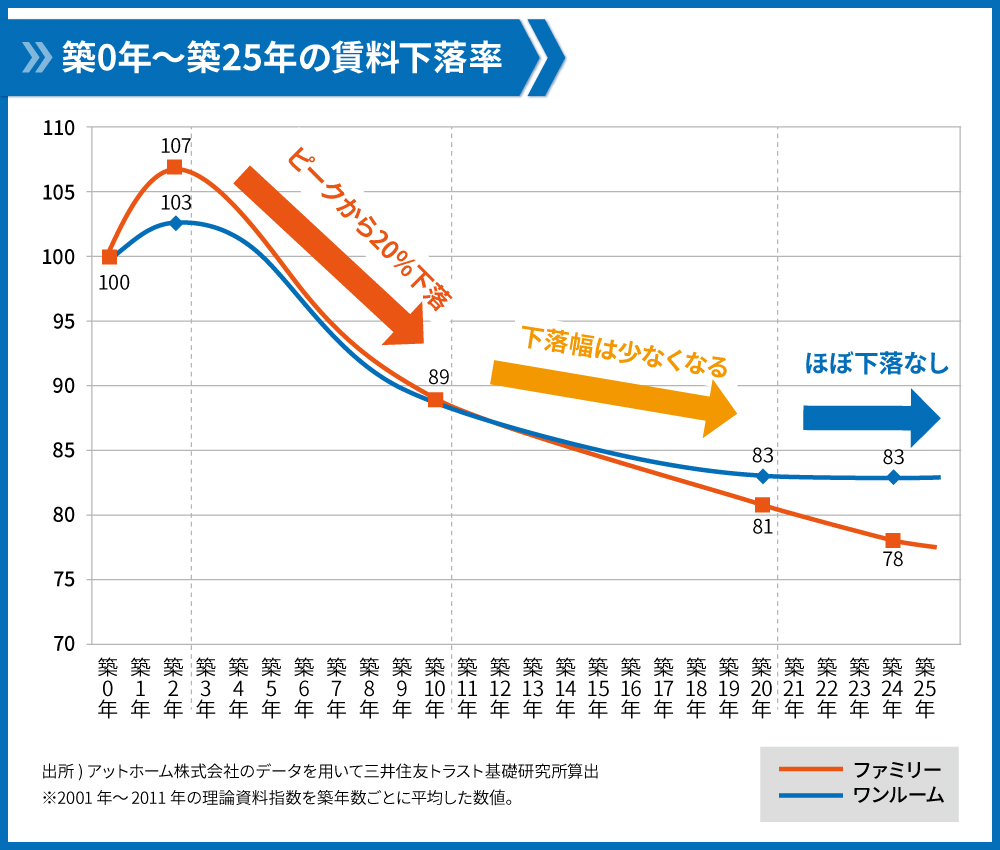
年金対策という甘言も同様です。完済を迎える30〜35年後、物件は築35年以上の旧型住戸となります。配管設備やエレベーターの大規模修繕、陳腐化した室内のフルリノベーションには数百万円単位の追加資金が不可欠であり、家賃相場の下落も避けられません。「老後に不労所得が手に入る」と信じ込まされた購入者は、経年劣化したハードウェアの維持費と空室リスクという重荷を丸ごと背負わされることになります。
【数字で暴く】収支シミュレーションと新築・中古の利回り格差
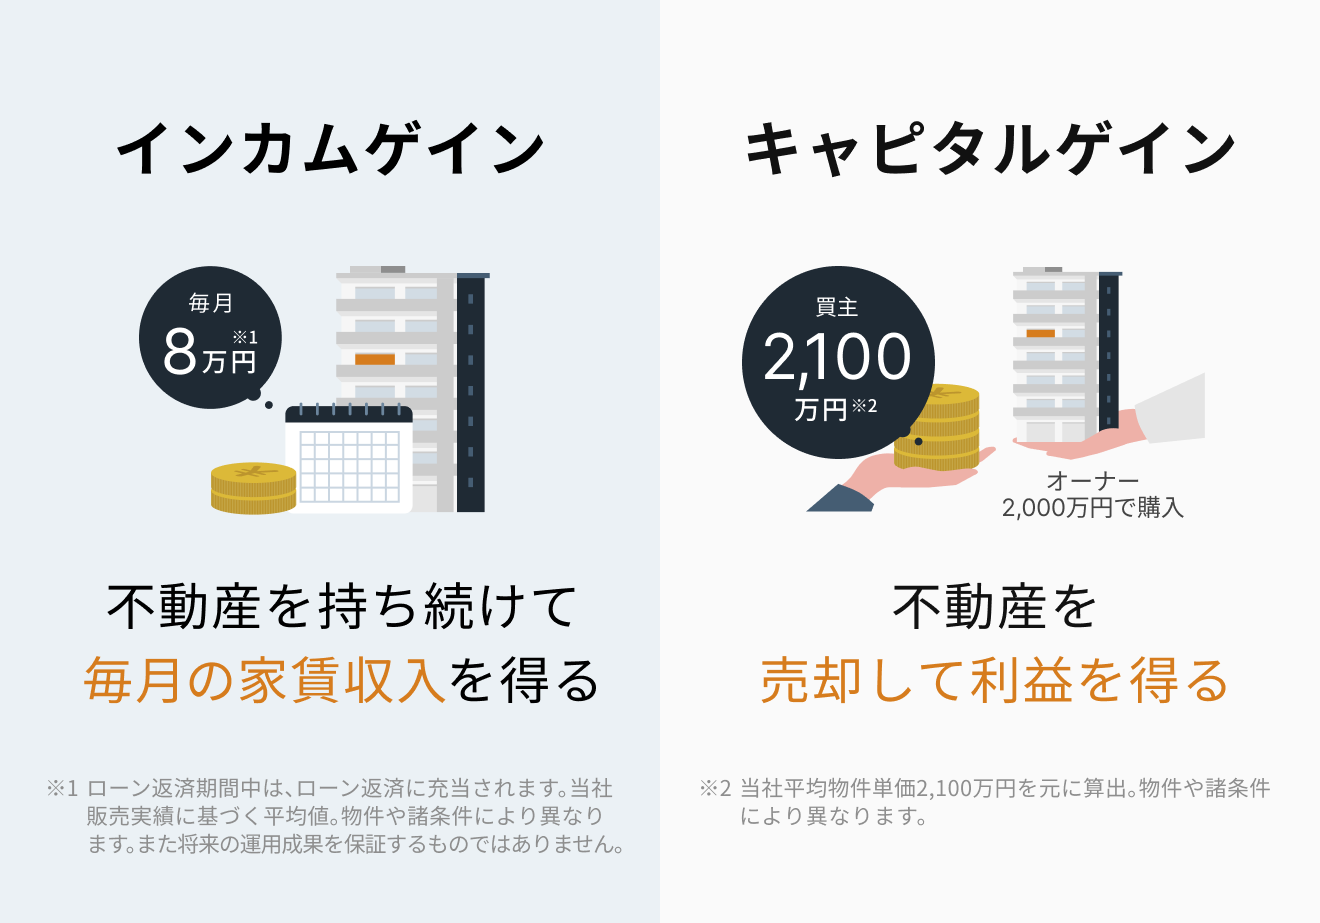
不動産投資の成否を分けるのは、表面利回りではなく手元に残る純現金収支(ネットキャッシュフロー)です。新築物件の価格には、開発業者の莫大な広告宣伝費や営業歩合給などの「新築プレミアム」が約20%〜30%上乗せされており、鍵を受け取って誰かが一度入居した瞬間に、資産価値は市場の中古相場へと急落します。
新築と中古における典型的な収支構造の落差、および実質利回りの乖離を整理したデータは以下の通りです。
| 項目 | 都心新築ワンルーム(典型例) | 都心築15年中古ワンルーム | 編集部の客観的評価・検証 |
|---|---|---|---|
| 物件購入価格 | 3,600万円 | 2,000万円 | 新築はデベロッパーの利益と広告費が乗るため割高。 |
| 想定月額家賃 | 11万5,000円(新築時) | 8万8,000円(相場安定期) | 新築家賃は最初の退去後に約10%下落するのが一般的。 |
| 表面利回り | 約3.8% | 約5.3% | 都心新築の表面利回り3%台は投資として極めて脆弱。 |
| 毎月のローン返済額 (金利2.2%想定・35年) | 約12万3,000円 | 約6万8,000円 | 新築はローン返済だけで家賃収入を超過する。 |
| 管理費・修繕積立金 | 約1万2,000円(段階値上げ前) | 約1万6,000円 | 新築当初は安く設定されているが5年ごとに段階増額。 |
| 月間収支(手残り) | 約-20,000円(大赤字) | 約+4,000円(ほぼ均衡) | 新築は保有しているだけで給与からの補填を強いられる。 |
上記シミュレーションが示すように、新築ワンルームマンションを購入した場合、満室稼働であっても毎月2万円前後の持ち出しが発生します。これに固定資産税やエアコン等の設備修繕費、退去時の原状回復費用が加われば、年間の実質赤字額は30万〜40万円規模に達します。「少額の積立で資産形成」と信じて契約したはずが、実際には業者の利益のために自腹を切り続ける構図がここに浮かび上がります。
【現場証言】後悔に苛まれる失敗事例とサブリース契約の深い闇
「購入して2年目、業者から送られてきた『家賃改定通知書』を見た瞬間、血の気が引きました」
取材に応じた都内の大手電機メーカー勤務の男性(34歳)は、青ざめた表情で手記のコピーを差し出しました。独身で年収650万円、将来の年金不安を抱えていた彼は、マッチングアプリを通じて知り合った知人の紹介で、品川区内の新築ワンルームマンションを3,500万円でフルローン購入しました。「サブリース(一括借り上げ)だから空室が出ても30年間家賃保証される」と説明され、毎月の持ち出しはわずか5,000円程度と聞かされていたといいます。
しかし、契約から2年後の更新期にサブリース運営会社から届いたのは、月額賃料を10万8,000円から9万4,000円へと1万4,000円減額する一方的な通知でした。拒否しようと弁護士に相談したところ、借地借家法第32条(借賃増減請求権)を根拠に、賃借人であるサブリース会社側の減額請求は法的に強力に保護されており、対抗は極めて困難である現実を突きつけられました。
男性の手取り家賃は激減し、毎月の持ち出し額は一気に2万円を超過。さらに追い討ちをかけたのが、サブリース契約の解約条項でした。「オーナー側からの解約には賃料の6カ月分の違約金が必要、かつ正当事由が必要」と約款に明記されており、サブリースを外して一般仲介に切り替えることも、第三者へスムーズに売却することも不可能な状態に追い込まれました。男性は「給料から毎月数万円をドブに捨てている感覚で、夜も眠れない」と悔恨の涙を流しています。
【金利の激震】2026年最新動向が直撃する「逆ザヤ」の構造リスク
こうした赤字構造にトドメを刺しつつあるのが、2026年現在の金融環境の転換です。長きにわたる超低金利時代が完全に幕を閉じ、日銀の段階的な利上げによって、メガバンクやネット銀行の短期プライムレートおよび長期金利は着実な上昇トレンドを描いています。
投資用ワンルームローンの多くは「変動金利」で組まれています。一般的な住宅ローンと異なり、投資用不動産ローンには返済額を5年間据え置く「5年ルール」や、引き上げ幅を前回の1.25倍までに制限する「125%ルール」が適用されない融資商品が少なくありません。金利が見直されると、翌月または半年後からダイレクトに毎月の元利均等返済額が跳ね上がります。
例えば、借入残高3,200万円・残存期間32年において、適用金利が従来の1.9%から2.7%へ0.8%上昇した場合、毎月の返済額は約1万3,500円増加します。もともと毎月1万円以上の持ち出しで耐えていた物件であれば、毎月の赤字幅は一気に2万5,000円〜3万円へと急拡大します。借入金利が物件の実質利回りを上回る「ネガティブ・キャリー(逆ザヤ)」が広範に発生し、持ちこたえられなくなったサラリーマンが任意売却や自己破産へと追い込まれるケースが、2026年に入り顕著に増加しています。
【心理の盲点】悪質営業が狙う「カモにされる特徴」と出口の閉塞
ワンルームマンション販売の営業現場では、高度に洗練された心理誘導テクニックが用いられています。ターゲットにされやすい人々の属性と心理的弱点には、明確な共通項が存在します。
最も狙われやすいのは、「東証プライム上場企業の若手・中堅社員」「公務員」「医師・医療関係者」など、個人信用力が高く銀行融資が容易に満額通る人々です。彼らは職業柄、真面目で社会的信用を重んじる一方、金融リテラシーが必ずしも高くなく、「自分は選ばれた属性である」というプライドを巧みにくすぐられます。「源泉徴収票の税額がこれだけ戻る」「年収の高い人だけができる特別な資産運用法」と持ち上げられ、冷静な事業計算を怠ったまま契約書に調印してしまうのです。
ここには心理学でいう「サンクコスト効果(埋没費用の罠)」と「心理的バウンダリー(境界線)の侵食」が働いています。営業担当者から親身にキャリアや将来の不安を聞かれ、密な人間関係を構築されると、相手を疑うこと自体に罪悪感を覚える心理が働きます。さらに毎月の赤字が始まっても、「これまで支払った持ち出し分を無駄にしたくない」「数十年後には自分のものになるはずだ」と損失を認める痛みを先送りし、損切り売却の決断が致命的に遅れてしまいます。
【プロの結論】出口戦略の残酷な現実とおすすめできない人の条件
ワンルームマンション投資における最大の落とし穴は、出口戦略(売却)の絶望的な難しさにあります。購入後数年が経過した物件を売却しようと査定に出すと、市場の投資家は「収益還元価格(年間実質家賃収入÷期待利回り)」でしか物件を評価しません。その結果、残債が2,800万円残っているのに対し、売却査定額は2,100万円にしかならない「大幅な残債割れ」が露呈します。
抵当権を抹消して売却を完了させるには、不足する700万円の現金を一括で用意して銀行へ返済しなければなりません。貯蓄のないサラリーマンはこの差額を埋められず、売却したくても手放せない「資産の塩漬け」状態に陥ります。
以上の冷徹な検証結果を踏まえ、ワンルームマンション投資に対して明確な境界線を引くべきです。
【絶対に手を出してはならない人の条件】
・毎月の収支赤字を給料から補填するシミュレーションを許容している人
・「節税」や「家賃保証」を主目的に据えて購入を検討している人
・自己資金(現金)の蓄えが300万円未満で、フルローンに依存しようとしている人
・売却時の残債割れを現金で埋められる余力がない人
【検討の余地がある例外的な人の条件】
・都心主要5区の一等地にある優良な中古物件を、相場より著しく割安な現金決済または超低利で仕入れられる人
・不動産賃貸業を「事業」として捉え、自ら管理・客付け・修繕の発注を指値でコントロールできる高いリテラシーを備えた人

【ワンルームマンション 投資】に関するよくある質問(FAQ)
Q1:すでにワンルームを購入してしまい、毎月数万円の赤字です。今すぐ損切り売却すべきですか?
A1:物件の収支状況、借入金利、手元資金の額によって判断が分かれますが、金利上昇が続く2026年現在、傷口が広がる前の早期損切りが合理的な選択肢となるケースが大半です。まずは複数の中古不動産専門業者に収益還元法による査定を依頼し、「現在の残債」と「実質売却可能額」のギャップを正確に把握してください。手元資金で残債差額を補填できるのであれば、毎月の赤字流出と将来の大規模修繕リスクを断ち切るために早期売却を決断する価値は十分にあります。
Q2:販売会社から「節税になるから実質プラス」と言われましたが、これは嘘ですか?
A2:税法上の仕組みとしては存在しますが、「実質プラスになる」という勧誘文句は極めて不誠実な論理のすり替えです。節税になる理由は、不動産事業として帳簿上の「大赤字」を垂れ流しているからに他なりません。しかも高額な初期費用を経費計上できるのは初年度〜2年目程度であり、数年後には減価償却費が減少して節税効果は激減します。「税金を10万円減らすために、毎月手元から20万円の現金を失う」ような本末転倒な構造に陥っているのが実態です。
Q3:2026年の金利上昇局面において、変動金利から固定金利への借り換えは有効ですか?
A3:一概に有効とは言えません。既に長期固定金利の調達コストは上昇しており、現在借り換えると適用金利が3%台後半から4%台に跳ね上がるケースが多いためです。金利を固定した瞬間に毎月の返済額が跳ね上がり、キャッシュフローの赤字がさらに致命的なレベルへ拡大する危険性があります。固定金利への切り替えよりも、繰り上げ返済によって元本残高を圧縮するか、低利な他行への借り換え打診、あるいは売却によるエグジットを優先して検討すべきです。
まとめ:甘言を排した冷徹な眼力こそが資産を守る防壁となる
不動産投資の本質は、入居者に住空間という価値を提供し、その対価として得られる賃料から経費と調達コストを差し引いた「純利益」を積み上げる事業活動です。「他力本願で手間いらず」「サラリーマンの節税ツール」といった美辞麗句でパッケージ化されたワンルームマンションの多くは、投資家の資産形成ではなく、開発会社と販売業者の手数料稼ぎのために設計された金融商品に過ぎません。
2026年の金融政策正常化と金利の上昇は、長年覆い隠されてきた脆弱な収支構造のメッキを容赦なく剥ぎ取っています。数字の裏側にあるリスクを冷徹に見つめ、甘い営業トークの呪縛を断ち切ること。それこそが、予測困難な時代において自らの貴重な資産と生活を防衛するための、唯一にして絶対の要諦です。 (出典: ワンルームマンション 投資(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。