勤労学生控除とは?130万の壁と親の税金が跳ね上がる罠【2026最新】
アルバイトに励む学生の間で「年収130万円までは税金がかからない」という制度として知られる勤労学生控除。学費や生活費を自力で賄う学生にとって心強い税制上の優遇措置ですが、制度の仕組みを正しく理解しないまま安易に利用すると、親の税負担が急増し世帯全体で大損を被るリスクが潜んでいます。
税制改正の議論が活発化する2026年の現在においても、学生本人の税負担軽減と親の扶養控除の関係は極めて複雑です。本稿では、勤労学生控除の基礎知識から所得税・住民税の仕組み、年末調整の書き方、親の扶養から外れるデメリットまで、編集部が徹底調査した一次情報に基づいて分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除は本人の所得税非課税枠を130万円まで引き上げる制度だが、年収103万円を超えた時点で親の扶養控除(特定扶養親族など)からは完全に外れる。
- 要点2:学生本人の税金が数千円浮く一方で、親の所得税・住民税が年額十数万円跳ね上がる「世帯逆転の罠」に注意が必要。
- 要点3:専修学校や各種学校生は「在学証明書」等の必要書類が必須であり、過去5年間の申請し忘れも還付申告で遡り適用が可能。
【2026年最新】勤労学生控除とは?所得税・住民税の仕組みと基本条件
勤労学生控除とは、働きながら高校・大学・専門学校などに通う学生に対し、税負担を軽減するために設けられた所得控除制度です。国税庁が定める所定の要件を満たすことで、学生本人の所得から一定額が差し引かれ、納めるべき税金を圧縮できます。
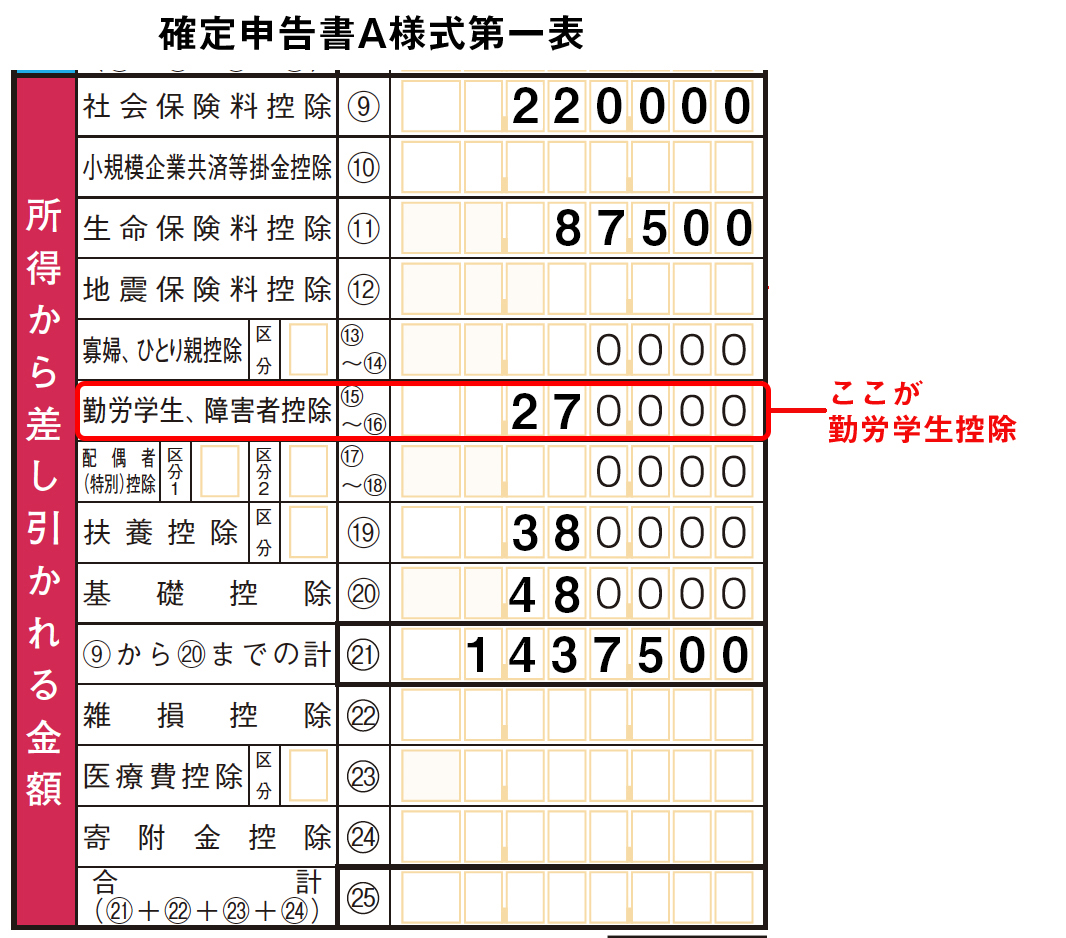
まず押さえておきたいのが、所得税と住民税における控除額の違いです。所得税の計算では一律27万円が控除され、地方税である住民税では26万円が控除されます。これにより、通常の給与所得控除(55万円)と基礎控除(所得税48万円/住民税43万円)に勤労学生控除が上乗せされ、非課税となる年収の上限が以下のように変動します。
- 所得税が非課税になるライン:給与所得控除(55万円)+ 基礎控除(48万円)+ 勤労学生控除(27万円)= 年収130万円以下
- 住民税の所得割が非課税になるライン:給与所得控除(55万円)+ 基礎控除(43万円)+ 勤労学生控除(26万円)= 年収124万円以下(※自治体により均等割の基準は若干異なります)
制度の適用を受けるためには、以下の3つの法定要件をすべてクリアしなければなりません。
- 給与所得などの「勤労による所得」があること(株の配当や不動産所得などは対象外)
- 年間の合計所得金額が75万円以下(給与収入のみの場合は年収130万円以下)であり、かつ勤労以外の所得が10万円以下であること
- 特定の学校の学生・生徒であること(小学校、中学校、高等学校、大学、高等専門学校、専修学校、各種学校など)

【データ比較】103万・130万の壁と税金・扶養への影響一覧
アルバイト収入が増えるにつれて、本人および扶養者(親)の税負担はどのように変化するのでしょうか。主要な年収ゾーンごとの影響を一覧表で整理しました。
| 年収区分 | 本人の所得税・住民税 | 親の税金(扶養控除) | 編集部の見解・総合評価 |
|---|---|---|---|
| 〜100万円 | 所得税・住民税ともに非課税 | 扶養控除を満額適用可能 | 世帯全体で最も税負担が少なく、学業との両立にも安全な領域。 |
| 100万超〜103万円 | 所得税は非課税(自治体により住民税が年数千円発生) | 扶養控除を満額適用可能 | 親の扶養内に収まる実質的な限界ライン。 |
| 103万超〜124万円 | 勤労学生控除の適用で所得税・住民税ともに非課税 | 親の扶養控除が完全消滅 | 本人は無税でも親の税金が大幅増。最もトラブルになりやすい要注意ゾーン。 |
| 124万超〜130万円 | 所得税は非課税、住民税が年数千円発生 | 親の扶養控除が完全消滅 | 学生本人の手取りは増えるが、世帯手取りが減少する可能性が極めて高い。 |
| 130万円超 | 所得税・住民税ともに課税開始 | 扶養控除なし(社会保険の扶養も外れる) | 自分で健康保険・国民年金を支払う必要が生じる「社会保険の壁」。 |
「130万円まで非課税」の落とし穴|親の税金が跳ね上がるデメリットの正体
ネット上のQ&AサイトやSNSでは、「勤労学生控除を使えば130万円まで稼いでも親に怒られないと思っていた」「年末調整後に親から『税金が10万円以上増えた』と激怒された」という現役学生の切実な相談が後を絶ちません。この悲劇は、「学生本人の非課税枠」と「親が受ける扶養控除の基準」の混同から生じています。
日本の税法上、親が子どもを税法上の扶養親族として申告できる条件は「子どもの年間合計所得金額が48万円以下(給与年収103万円以下)」と定められています。ここで決定的なのは、勤労学生控除は学生本人の税金を減らす制度であり、親の扶養判定基準(年収103万円)を引き上げる効果は一切ないという点です。
特に19歳以上23歳未満の大学生年代は、税制上の「特定扶養親族」に該当し、親は所得税で63万円、住民税で45万円の大きな控除優遇を受けています。もし学生が年収103万円を1円でも超えてしまうと、この手厚い控除が全額失われます。
具体例として、年収700万円前後の給与所得者である親(所得税率10%・住民税率10%)を想定して試算してみましょう。
- 所得税の増額:控除額63万円 × 税率10% = 約6.3万円の増税
- 住民税の増額:控除額45万円 × 税率10% = 約4.5万円の増税
- 親の勤務先からの「家族手当・扶養手当」の支給停止(月額1万〜2万円程度が支給カットされる企業も多数)
学生本人が103万円から130万円まで稼ぎを増やして得た27万円のうち、世帯全体で見れば10万円〜20万円以上が親の増税や手当カットで相殺されてしまう計算になります。事前の相談なしに稼ぎすぎると、家庭内の深刻な不和を招く構造的なリスクが存在します。
対象校一覧と必要書類|通信制大学・専門学校のチェックポイント
勤労学生控除の対象となる教育機関は学校教育法に準拠しており、通っている学校の種別によって手続きの難易度が異なります。
国税庁の定めに従い、自身が所属する学校が対象に含まれているか確認してください。
- 無条件で対象となる学校:小学校、中学校、高等学校、大学(学部・大学院)、短期大学、高等専門学校(高専)、養護学校など。通信教育課程(通信制大学など)や夜間学術課程も正規の学生であれば対象です。
- 一定の要件を満たす専修学校・各種学校:専門学校(専修学校専門課程・高等課程・一般課程)や各種学校(予備校、日本語学校、専門スクールなど)の場合、所轄官庁の認可を受けており、修業年限が1年以上、年間授業時間数が680時間以上などの法定要件を満たしている必要があります。
- 対象外となるケース:無認可の私塾、海外の学校(日本の学校教育法に基づかない教育施設)、企業内の研修施設など。
手続き上の重要事項として、専修学校や各種学校に通う学生は「在学証明書」に加えて「主務大臣または都道府県知事の発行する証明書の写し」の提出が義務付けられている点に留意してください。大学や短大の学生証提示だけでは書類不備と見なされる場合があるため、学校の事務窓口(学生課や教務課)で「年末調整用の勤労学生控除証明書」を事前に発行してもらいましょう。
年末調整の書き方と確定申告の手順|申請し忘れの遡り請求も可能
勤労学生控除を実際に適用するための手続きは、主にアルバイト先で行う「年末調整」か、自身で税務署に提出する「確定申告」の2通りです。
1. アルバイト先で提出する年末調整の書き方
毎年11月〜12月頃に勤務先から配布される「給与所得者の扶養控除等(異動)申告書」を使用します。
- 用紙の下部にある「C 障害者、寡婦、ひとり親又は勤労学生」の欄を探します。
- 「勤労学生」のチェックボックスにチェックを入れます。
- 「左記の内容」欄に、通っている学校名、入学年月日、年間の見込み所得金額(給与収入から55万円を引いた額)、勤労以外の所得の有無を具体的に記入します(例:「〇〇大学法学部在学、令和〇年4月1日入学、給与所得の見積額60万円、給与以外の所得なし」)。
2. アルバイトの掛け持ちや確定申告を行う場合
2カ所以上のアルバイトを掛け持ちしている場合、年末調整はメインの1社でしか受けられません。サブの勤務先の源泉徴収票とメインの源泉徴収票を合算し、翌年2月16日から3月15日までの間に国税庁の「確定申告書等作成コーナー」などから確定申告を行います。スマートフォンとマイナンバーカードがあれば、e-Taxを利用して自宅から数分で完了します。
3. 過去の申請し忘れは「5年間」遡って還付請求が可能
「学生時代に条件を満たしていたのに勤労学生控除を申請し忘れていた」「控除を使わずに所得税を引かれていた」という場合でも、過去5年以内であれば税務署に対して「還付申告」を行うことで、納め過ぎた税金の全額返還を受けられます。当時の源泉徴収票と在学証明書を用意し、管轄の税務署へ相談するか電子申告を実施してください。

【実態検証】利用者の生の声と現場目線で見えたリアル
実際の学生生活やアルバイト現場において、勤労学生控除はどのように受け止められているのでしょうか。大学のキャリアセンターや学内コミュニティに寄せられた生の声から、現場の実像を検証します。
経済的自立を迫られている一人暮らしの学生からは、「奨学金とバイト代だけで学費と生活費を賄っているため、130万円まで所得税が引かれないのは生命線」「自分で生計を立てており親の扶養に入っていないため、勤労学生控除の恩恵をフルに活用している」という切実な評価が目立ちます。
一方で、実家暮らしの学生からはトラブルの体験談が目立ちます。「居酒屋の繁忙期に頼まれてシフトに入りすぎ、年収115万円になってしまった。自分の税金は控除でゼロになったが、親の住民税通知でバレて仕送りを減らされた」「親が会社員で扶養手当を月2万円もらっていたため、年間24万円の手当が吹き飛んで大喧嘩になった」といった事例です。
このように、学生自身の経済的自立度や家庭環境によって、勤労学生控除が「神制度」となるか「地雷」となるかが明確に分かれます。
【プロの結論】勤労学生控除を使うべき人・避けるべき人の判断基準
家族社会学およびファイナンシャルプランニングの視点から見ると、税法上の扶養関係は単なる金銭の多寡にとどまらず、親子間の「心理的バウンダリー(健全な境界線)」や相互の信頼関係に直結します。学生がアルバイト計画を立てる際は、以下の明確な基準で行動を選択してください。
【勤労学生控除を使うべき人(年収103万〜130万円を目指して良いケース)】
- 学費や家賃をすべて自費で賄っており、最初から親の税法上の扶養に入っていない自立学生
- 親が無職、年金生活、または所得が低く、親自身が扶養控除の恩恵(高い所得税率による減税効果)をほとんど受けていない家庭
- 年間150万円以上を本格的に稼ぎ、社会保険料や税金を自分で支払ってもなお手取りを最大化したいと考えている学生
【慎重になるべき・利用を避けるべき人(年収103万円以下に抑えるべきケース)】
- 中堅〜高所得の会社員・公務員の親に扶養されており、親が「特定扶養控除」と勤務先の「家族手当」を受けている実家生
- 親に内緒でシフトを増やし、年間いくら稼いでいるかを家庭内で共有していない学生
- 年収が105万〜120万円程度の中途半端な超過にとどまり、親の増税額が学生の増加収入を上回ってしまうケース
親の扶養に入っている学生は、「103万円を超えそうになったら必ず事前に親と話し合う」ことを徹底してください。世帯全体の手取り収支をシミュレーションした上で合意形成を図ることが、不要な金銭トラブルを防ぐ唯一の鉄則です。
【勤労 学生 控除 と は】に関するよくある質問(FAQ)
Q1:勤労学生控除を使えば、親の税金が高くなることは防げますか?
A1:防げません。勤労学生控除はあくまで学生本人の所得税・住民税を減らすための制度です。年収が103万円を超えた時点で親側の扶養控除(特定扶養親族控除など)は自動的に消失するため、親の税金は必ず高くなります。
Q2:アルバイト代から毎月所得税が引かれています。勤労学生控除を使えば戻ってきますか?
A2:戻ってきます。月の給与が8万8,000円を超えると源泉徴収として所得税が天引きされますが、年間合計収入が130万円以下で勤労学生控除を適用すれば年税額は0円となるため、年末調整や確定申告を行うことで天引きされた税金が全額還付されます。
Q3:年収が130万円を1円でも超えたらどうなりますか?
A3:年収が130万円を超えると勤労学生控除の対象外となり、基礎控除と給与所得控除を超えた分に対して学生本人に所得税と住民税が課税されます。さらに、親の社会保険(健康保険)の扶養からも外れ、自身で国民健康保険料や国民年金保険料を支払う義務が生じるため注意が必要です。
Q4:専修学校に通っていますが、学生証のコピーだけで申請できますか?
A4:原則として学生証のコピーだけでは不十分です。専修学校や各種学校の場合、学校教育法で規定された基準を満たしていることを証明するため、学校の窓口で発行される「勤労学生控除に関する証明書(在学証明書)」を年末調整や確定申告書に添付する必要があります。
まとめ:今後の税制動向と後悔しないための選択基準
勤労学生控除は、自活して学ぶ学生の税負担を確実に和らげてくれる有益な制度です。しかしその恩恵の裏には、「年収103万円の壁」を突破することによる親の扶養控除喪失と世帯手取りの減少という構造的なトレードオフが存在します。
「130万円まで非課税だから大丈夫」という断片的な情報に惑わされず、自分自身の年間給与見込みと世帯全体への影響を冷静に計算することが不可欠です。扶養に入っている場合は必ず事前に家族と情報を共有し、学業と労働のバランスを保ちながら最も賢い働き方を選択してください。 (出典: 勤労 学生 控除 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。