姪は家系図のどこに書く?親等や相続権の落とし穴と正しい作成法
終活の定着や相続登記の義務化を背景に、自身のルーツや家族関係を可視化する「家系図」の作成需要が急速に高まっています。その中で、多くの人が配置や法的な扱いに頭を悩ませるのが、兄弟姉妹の子どもである「姪(めい)」の存在です。「家系図のどこに線を引けばよいのか」「自分の子どもと同じ世代列に並べてよいのか」といった図面上の疑問から、「万が一のとき、姪に財産を渡す権利はあるのか」という法的な関心まで、疑問は尽きません。
親族関係図の作成は単なる記録にとどまらず、将来発生し得る財産承継や親族間トラブルを未然に防ぐための重要な土台となります。本稿では、姪の正確な親等や家系図の書き方、2026年の法制度に即した代襲相続の仕組み、税制上の見落としがちな落とし穴まで、現場の専門家視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:姪は「三親等の傍系血族」に該当し、親族関係図の正しい配置ルールでは被相続人と同世代の兄弟姉妹の直下に配し、自分の子どもと同じ世代ラインに水平に揃えて配置します。
- 要点2:原則として姪に相続権はありませんが、被相続人に子どもや親がおらず兄弟姉妹がすでに死亡している場合に限り、「代襲相続」によって正規の法定相続人となります。
- 要点3:2026年最新の税制環境において、姪への遺贈には相続税の「2割加算」が適用されるほか、姪の子には代襲相続権が一切ないなど、ネット上で混同されやすい特有の制約に注意が必要です。
姪は家系図でどこに位置する?何親等・関係図の正しい配置ルール
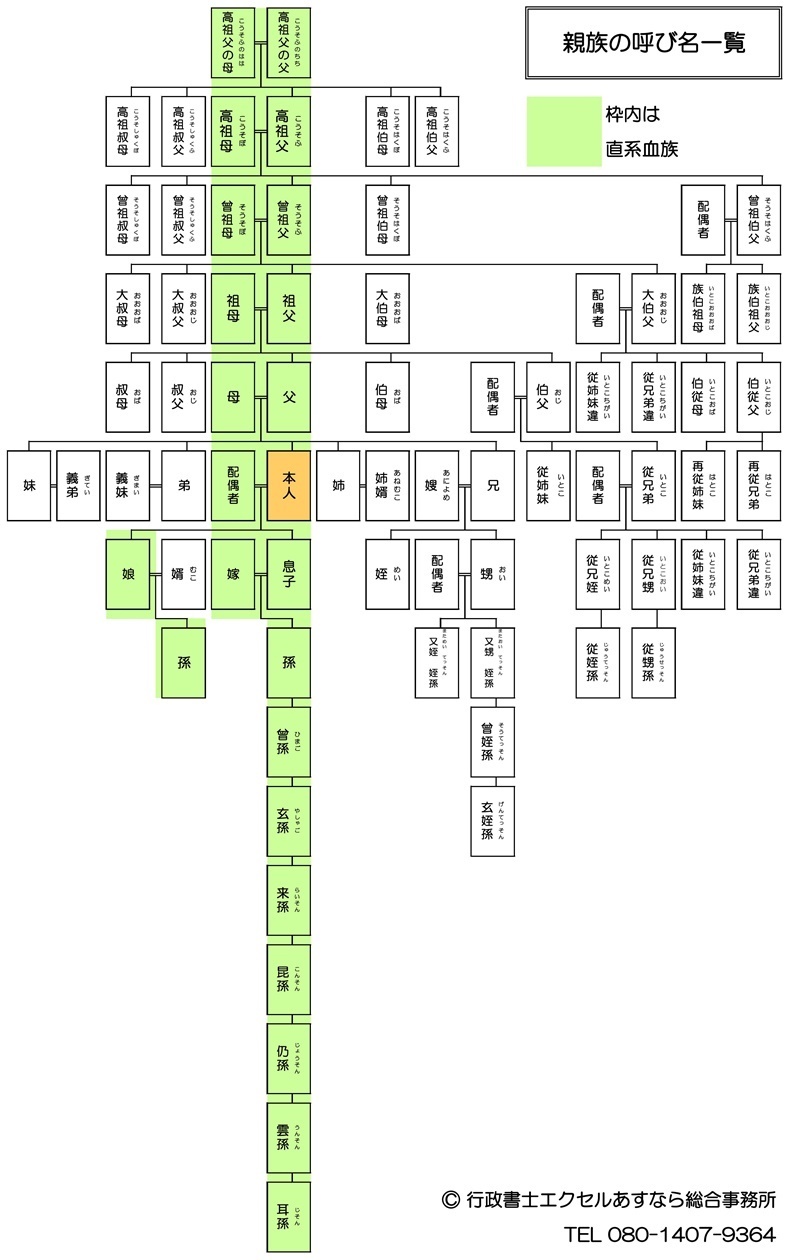
家系図を作成する際、最初に突き当たるのが「姪は何親等か」という法的な定義と、図面上での配置ルールです。日本の民法において、親等は世代を1つ経由するごとに1を加算して算出します。本人から見て両親へ1つ上がり(一親等)、そこから兄弟姉妹へ1つ下がり(二親等)、さらにその子どもである姪へ1つ下がるため、姪は三親等の傍系血族として分類されます。
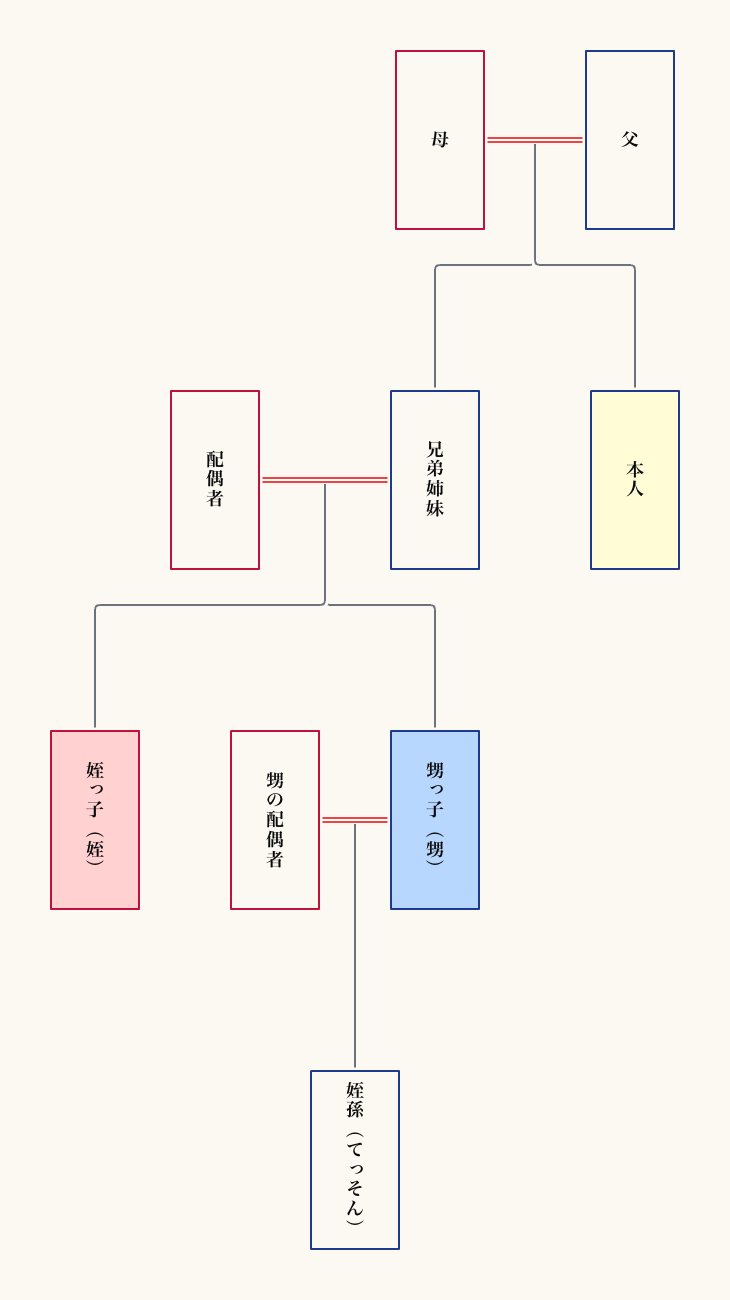
親族関係図の正しい配置ルールに則る場合、姪の家系図の書き方には厳格な原則が存在します。世代の上下関係を視覚的に混同しないよう、以下のレイアウト手順を踏むことが基本です。
- 世代ラインの統一:家系図では、同じ世代に属する親族を同じ水平線上に配置します。姪は被相続人(本人)の子どもと同世代にあたるため、縦方向の高さは「自分の子ども」と同じ位置に揃えます。
- 続柄の接続線:姪を本人から直接二股線などで結ぶのは誤りです。必ず「本人」と並列する「兄弟姉妹」から下方へ実線を引き、その先端に姪を配置します。
- 婚姻関係の識別:両親や兄弟姉妹の婚姻関係は「二重線(=)」で結び、親子関係は「一本の垂線(│)」で繋ぎます。兄弟姉妹が複数いる場合は、生まれた順に右から左(横書きの場合は左から右)へ整然と並べます。
甥姪の続柄と関係図を正確に作図しておくことは、後述する戸籍調査や遺産分割協議において、法的な相続資格を持つ者を一目で判別するための極めて重要な作業となります。
【法的な位置づけ】姪の代襲相続と相続権|法定相続分の詳細まとめ
家系図を作成する動機として極めて多いのが、自身の亡き後の財産の行方です。「子どものいない叔父や叔母の財産は、姪である自分が相続できるのか」という相談は、法務現場でも日常的に寄せられています。結論から言えば、姪には生まれながらの直統相続権はありませんが、特定の条件下で姪の代襲相続と相続権が発生します。
民法が定める法定相続人の順位において、兄弟姉妹は「第3順位」に位置づけられています。第1順位(子どもや孫)、第2順位(直系尊属である父母や祖父母)が誰もいない場合に初めて、兄弟姉妹に相続権が回ってきます。そして、本来相続人となるはずだった兄弟姉妹が被相続人よりも先に亡くなっている場合、その権利を姪が引き継ぐ制度が「代襲相続(民法第889条2項・第887条2項)」です。
ここで押さえておくべき姪の法定相続分の詳細まとめとして、被相続人に配偶者がいる場合といない場合で以下のように割合が大きく変動します。
- 配偶者が存命の場合:法定相続分は「配偶者が4分の3」「第3順位(兄弟姉妹枠)が4分の1」となります。姪はこの兄弟姉妹枠(4分の1)を、本来の親(被相続人の兄弟姉妹)の頭数や自身の兄弟姉妹の頭数に応じて均等に按分します。
- 配偶者がいない(独身・死別)場合:第3順位が財産の100%を相続します。兄弟姉妹枠の全体を兄弟姉妹および代襲相続人である甥・姪で等分します。
注意すべきは、姪に法定相続分が認められるのは「兄弟姉妹が被相続人より先に死亡している」あるいは「相続欠格・廃除」に該当する場合のみという点です。兄弟姉妹が自らの意思で「相続放棄」をした場合、その子どもである姪への代襲相続は発生しません。親が放棄した権利を子どもが繰り上げ取得することは法律上認められていないためです。
【データ比較と2026年最新税制】姪への財産承継と税務上の重要リスク
高齢化と単身世帯の増加に伴い、甥や姪への遺産承継件数は過去最高水準で推移しています。しかし、姪が財産を受け取る際には、配偶者や実子に対する相続とは根本的に異なる税制上の重いペナルティや制約が課されます。2026年時点における現行法規を前提とした比較データを下表にまとめました。
| 項目 | 実子(一親等直系卑属) | 姪(代襲相続人) | 姪(代襲ではなく遺贈) |
|---|---|---|---|
| 親等と分類 | 一親等の直系血族 | 三親等の傍系血族 | 三親等の傍系血族 |
| 遺留分の権利 | あり(法定相続分の1/2) | なし(0%) | なし(0%) |
| 相続税の2割加算 | 対象外 | 対象(税額×1.2倍) | 対象(税額×1.2倍) |
| 生前贈与の持ち戻し | 3〜7年の加算対象 | 3〜7年の加算対象 | 原則対象外(※財産取得時を除く) |
2026年最新の相続税法と贈与において特に注視すべきは、「相続税の2割加算」の存在です。被相続人の配偶者および一親等の血族(実子や代襲相続人となった直系卑属の孫など)以外の者が財産を取得する場合、算出された相続税額に20%相当が上乗せされます。代襲相続人として相続権を得た姪であっても、被相続人から見て傍系である事実に変わりはないため、税務上は2割加算の適用対象となります。
一方、贈与税制改革に伴い、暦年贈与の相続前加算期間が従来の3年から「段階的に最長7年」へと延長される制度改革が進行しています。しかし、法定相続人ではない姪に対して行う生前贈与は、遺言等で遺産を遺贈しない限り、この「生前贈与加算」の対象から外れるという税務上の利点があります。この仕組みを正しく理解し、姪への遺贈と相続トラブル対策として生前のうちから計画的な贈与を実行することが、合法的な節税の要となります。

一般に知られていない盲点とネットの誤解|「姪の子」の呼び方と再代襲の壁
インターネット上の質問掲示板などで頻繁に見られる危険な誤解が、「姪が先に亡くなっていた場合、その子どもが代わりに相続できるのか」という疑問に対する回答の乱れです。ここには民法上、直系卑属とは異なる極めて厳格な境界線が引かれています。
まず続柄の定義として、姪の子の呼び方と親等を整理します。姪の子は「大姪(おおめい)」または「姪孫(てっそん)」と呼び、親等としては四親等の傍系血族に該当します。
直系卑属である「子ども」が先に亡くなっている場合、その子ども(孫)へ、孫も亡くなっていればその子ども(ひ孫)へと、世代が続く限り何代でも代襲相続(再代襲・再々代襲)が可能です。ところが、兄弟姉妹が相続人となるケースでは、昭和55年(1980年)の民法改正によって代襲相続は一代限り(甥・姪まで)と明確に限定されました。
すなわち、被相続人より先に兄弟姉妹が亡くなり、さらにその子どもである姪も亡くなっていた場合、大姪(姪の子)へ権利が引き継がれる「再代襲相続」は法的に一切発生しません。大姪がどれほど献身的に叔父・叔母の身の回りを世話していたとしても、遺言書が存在しなければ、法律上の相続権はゼロとなります。この「再代襲の禁止」を見落としていた結果、財産が国庫へ帰属してしまったり、遠縁の他の親族へ流出したりするケースが多発しています。
【実態検証】戸籍謄本から調べる家系図作成と無料テンプレート活用術
「自分には甥や姪が何人いるか正確に把握している」と確信している人ほど、実際の戸籍調査で衝撃的な事実に直面します。家系図を法的に有効なエビデンスとして仕上げるためには、記憶に頼らず戸籍謄本から調べる家系図の作成手順を忠実に踏む必要があります。
行政書士や司法書士の現場検証データによれば、兄弟姉妹が関係する相続調査において、全体の約15%で「依頼者が把握していなかった異母兄弟・異父兄弟(半血兄弟)」が発覚しています。被相続人の両親が過去に離婚・再婚を経験していた場合、半血兄弟が存在し、その子どもである「見知らぬ甥・姪」が正規の法定相続人として名を連ねることになるのです。
自力で正確な関係図を作成するためのステップは以下の通りです。
- 出生から死亡までの戸籍を遡る:被相続人の現在戸籍から遡り、「改製原戸籍」や「除籍謄本」をすべて取得します。さらに第3順位の調査では、被相続人の「両親それぞれの出生から死亡までの連続した戸籍」を取り寄せる必要があります。
- 兄弟姉妹の確定と転籍の追跡:両親の戸籍からすべての兄弟姉妹を洗い出し、すでに死亡している兄弟姉妹については、その者の出生から死亡までの戸籍を取得して甥・姪を確定させます。
- フォーマットの選定:全体の骨格が掴めた段階で、官公庁や法務局が配布している親族関係図の書式や、信頼性の高い家系図作成の無料テンプレート(Excel形式・PDF形式)へ落とし込みます。
昨今はクラウド型の家系図ソフトや無料テンプレートが豊富に出回っていますが、市販のデザイン重視ツールは「直系尊属・卑属」の表記に特化しており、傍系血族の代襲相続ラインが破綻しやすい傾向にあります。法務局へ提出する親族関係説明図の様式に準拠した、無駄な装飾のない実用的なテンプレートを選択することが、手戻りを防ぐ最大の近道です。
家族関係の複雑化に備える|【プロの結論】相続トラブルを防ぐ境界線
かつての日本社会を支えた拡大家族構造が崩壊し、生涯未婚率の上昇とともに「身寄りのない高齢者を姪が支える」という構図は普遍的な日常となりました。しかし、家族社会学的な見地から分析すると、この「叔父・叔母と姪」の関係性は、血縁としての近さと法的な権利の希薄さが生み出す、極めてデリケートな「心理的バウンダリー(境界線)」の上に成り立っています。
介護現場や終活相談で頻見されるのが、献身的に介護を担ってきた姪が抱える「共依存の罠」です。「これだけ面倒を見ているのだから、叔母の死後は預金の一部を譲り受けられるはずだ」という期待は、法律の前では脆くも崩れ去ります。前述の通り、姪には最低限の遺産取り分を保障する「遺留分」が一切ありません。被相続人が「全財産を特定の団体に寄付する」「別の親族に相続させる」という遺言書を遺していた場合、姪は1円の財産も主張できないのが冷徹な司法の現実です。
こうした構造的リスクを踏まえ、プロの視点から「姪との関係において具体的な法的対策を講じるべき人」と「慎重な姿勢が求められる人」の判断基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 即座に遺言書作成・対策を進めるべき人:
- 子どもがおらず、すでに兄弟姉妹の中に他界している者がいる人(代襲相続による権利分散を防ぐため)。
- 特定の姪に身の回りの世話や介護を一任しており、その貢献に報いる財産を残したい人。
- 疎遠な親族や、存在すら定かでない異母兄弟の系統へ遺産を渡したくない人。
- 姪を安易に関係図の中心へ据えることに慎重になるべき人:
- 他に健在の実子や配偶者がいる人(一親等・二親等との感情的対立を生み、争族を招くリスク大)。
- 複数の甥・姪がいる中で、口約束だけで特定の1名にのみ財産を譲る約束をしている人(他の甥姪との不公平感から、死後に親族コミュニティが修復不可能な断絶に陥るケースが多発)。
善意や家族愛に甘えることなく、公証役場で作成する「公正証書遺言」を残すこと、あるいは生前の「財産管理委任契約」や「家族信託」を組み合わせることこそが、姪を理不尽な親族紛争の矢面に立たせないための最も誠実な配慮と言えます。
【姪 家系図】に関するよくある質問(FAQ)
Q1:家系図を書く際、亡くなった姪はどのように記載すればよいですか?
A1:すでに他界している姪も、家系図や法定相続情報一覧図からは省略せず必ず記載します。氏名の上に「(死亡)」または「(除籍)」と書き添え、その横に死亡年月日を記載するのが公式なルールです。代襲相続の可否を判断する際、死亡順が極めて重要な法的根拠となるため、正確な年月日の記載が不可欠です。
Q2:姪にすべての遺産を相続させたい場合、公正証書遺言があれば確実ですか?
A2:極めて有効です。被相続人に子どもや父母がおらず、相続人が兄弟姉妹(または甥姪)のみである場合、彼らには「遺留分(法律上保障された最低限の遺産取り分)」がありません。したがって、「姪〇〇に全財産を遺贈する」という内容の公正証書遺言を作成しておけば、他の兄弟姉妹から遺留分侵害額請求をされる心配もなく、確実に財産を姪へ承継させることができます。
Q3:戸籍謄本を取り寄せて家系図を作る際、姪が代理で叔父・叔母の戸籍を取得できますか?
A3:原則として、姪が叔父・叔母の戸籍謄本を直接窓口で請求することはできません。戸籍を無条件で請求できるのは「配偶者、直系尊属(親・祖父母)、直系卑属(子・孫)」に限定されているためです。傍系血族である姪が請求する場合は、被相続人本人からの「委任状」を用意するか、自身が相続人となっている事実を証明するための関係図・疎明資料を提示して第三者請求を行う必要があります。
まとめ:正確な家系図作成が円滑な資産承継と家族の絆を守る
姪という存在は、家系図においては「三親等の傍系血族」として本人の子と同世代の水平線上に整然と位置づけられる一方、相続実務においては「代襲相続の終着点」「遺留分のない立場」「相続税の2割加算」という、極めて特殊かつ見落としやすい境界線上に置かれています。
あいまいな知識や家族間の口約束のまま放置された関係性は、世代交代の瞬間に深刻な親族間トラブルへと転化しかねません。まずは役所から正確な戸籍一式を取り寄せ、客観的な事実に基づいた親族関係図を正しく描き起こすこと。そして、2026年最新の税制や民法のルールを踏まえ、必要に応じて公正証書遺言などの法的手続きを早期に完了させることが、大切な家族の絆と資産を守る唯一確実な道筋となります。 (出典: 姪 家系図(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。