皇室の私費「内廷費」の真相|3億2400万円の使い道と非課税の理由
国の年間予算約110兆円の中で、宮内庁費として計上される皇室関連予算。その中心にありながら、最も実態が見えにくいとされるのが「内廷費」です。天皇皇后両陛下や愛子内親王、そして上皇ご夫妻の生活を支えるこの費用は、年間3億2400万円という巨額の国費が充てられながら、法令上は「天皇家の私費」として扱われています。
「3億円以上もの大金が何に使われているのか」「なぜ所得税が非課税なのか」「秋篠宮家に支払われる皇族費とは何が違うのか」といった疑問が、ネットやSNS上で絶えず議論の的となってきました。平成から令和、そして2026年の現在に至るまで約30年間一度も改定されていないこの予算の内実と、制度に潜む公私の境界線を、公的統計と現場取材の証言から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:内廷費は天皇・皇后・愛子内親王・上皇ご夫妻の「私費」であり、1996年(平成8年)以来、年間3億2400万円で据え置かれている。
- 要点2:私的職員約60名の人件費や宮中祭祀費が約半数を占め、日常生活費として自由に使える額は限られており、インフレ下で財政は実質逼迫している。
- 要点3:所得税法により交付金は非課税だが、余剰金の貯金には相続時に厳格な相続税が課される。
【疑問を即解】年間3億2400万円の内廷費とは?宮廷費・皇族費との決定的な違い
皇室に関わる費用(皇室費)は、皇室経済法によって「内廷費」「宮廷費」「皇族費」という3つの区分に明確に分けられています。ニュースや言論空間で最も混同されやすいのが、公費である「宮廷費」と、私費である「内廷費」「皇族費」の境界線です。
内廷費は、内廷皇族(天皇陛下、皇后雅子さま、敬宮愛子内親王殿下、上皇陛下、上皇后美智子さまの計5方)の日常の生計を一括して支える費用です。一方、宮廷費は外国要人の接遇や儀式、行幸啓など「皇室の公的活動」そのものに充てられる公金であり、宮内庁が直接管理・執行します。
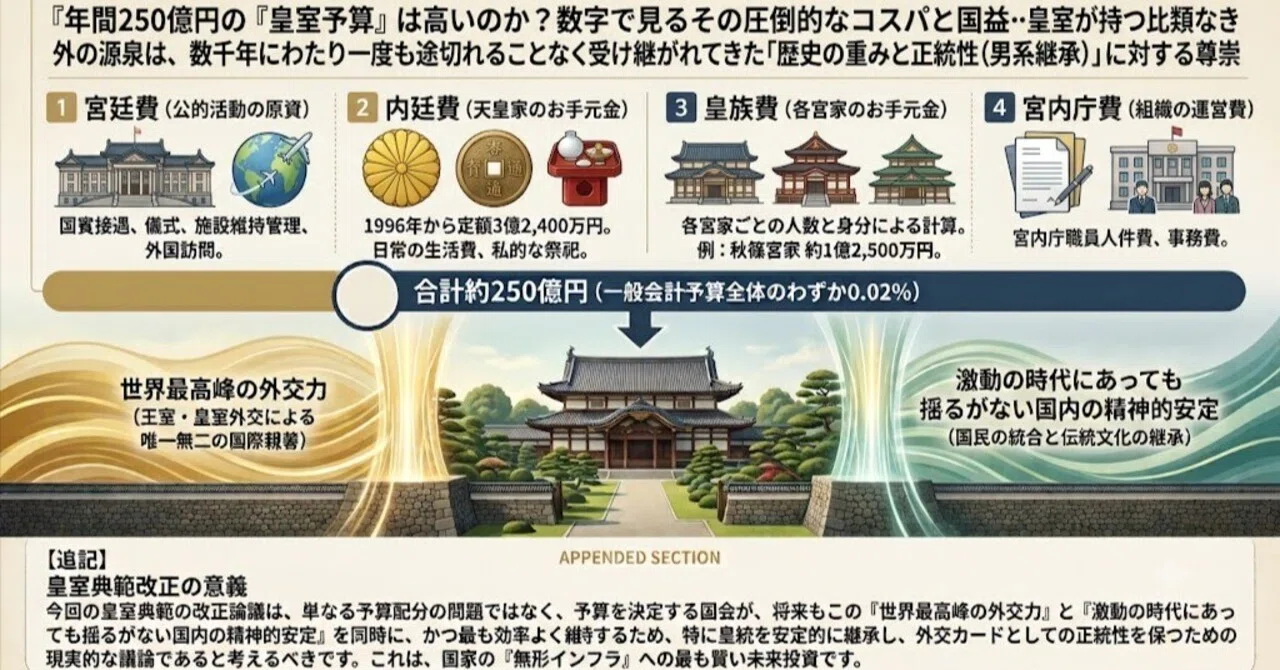
また、秋篠宮家をはじめとする各宮家に支給されるのは「皇族費」であり、内廷費とは完全に財布が分かれています。これら3つの性格と規模の違いを整理したのが下表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 内廷費(私費) | 年間3億2400万円(内廷皇族5方分) | 1996年(平成8年)以降同額で固定 | 一度国庫から支出されると私費扱い。会計検査院の検査対象外だが使途は歴史的に固定化。 |
| 宮廷費(公費) | 年間約110億〜130億円規模(年度変動あり) | 国家の公的行事・施設修繕に伴う実費 | 儀式・外国賓客の接遇・皇居管理費など。全額が公費であり会計検査院の厳格な検査を受ける。 |
| 皇族費(私費) | 定額3050万円を基準に各宮家へ配分(秋篠宮家は年間約1億2800万円) | 独立した各宮家の品位保持費用 | 秋篠宮さまが皇嗣となられたことで基準額の3倍が支給。内廷皇族以外の生計費。 |
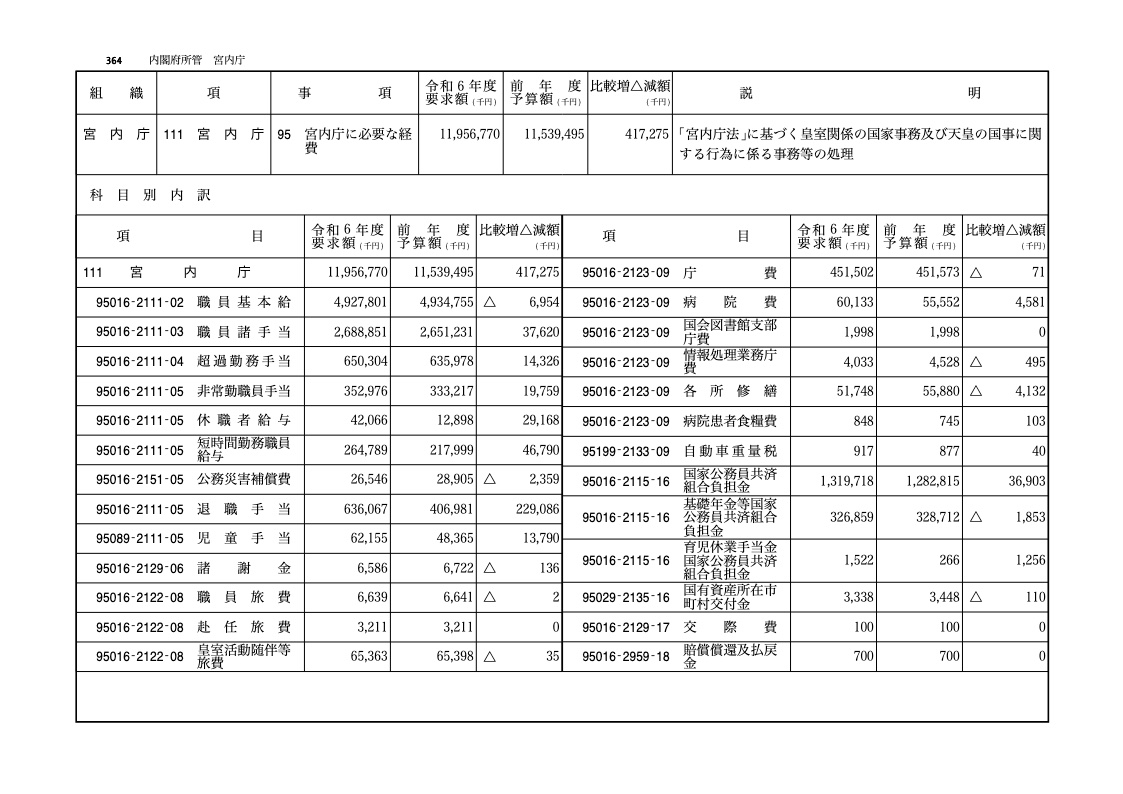
| 宮内庁費(機関費) | 年間約120億円前後 | 国家公務員として勤務する宮内庁職員の人件費・事務費 | 皇室費とは別枠で計上される行政官庁の運営費。定員約1000名の給与を含む。 |
決定的な違いは、「会計検査院の監査が入るかどうか」です。公費である宮廷費は領収書の1枚に至るまで国の検査を受けますが、内廷費は国庫から払い出された瞬間に天皇家の私有財産となり、外部の監査権が及びません。この法的主体性の違いが、国民の間で「不透明なブラックボックス」と受け止められる土壌を生んでいます。
【内訳の詳細まとめ】3億2400万円は何に消える?私費の内実に迫る
年間3億2400万円という額面だけを見ると、一般的な感覚では途方もない贅沢ができる金額に映るかもしれません。しかし、元宮内庁幹部や侍従職関係者の証言、さらには過去の国会答弁(参議院内閣委員会など)から浮かび上がる実態は、個人の遊興とは程遠い構造になっています。
宮内庁の公表データや過去の試算資料をもとに、内廷費の実質的な支出割合を分析すると、大きく以下の4つに分類されます。
- 私設職員の人件費(約30〜35%・約1億〜1億1000万円): 宮内庁に所属する国家公務員とは別に、御所内の日常的な家事、伝統的な養蚕(紅葉山御養蚕所)、個人的な事務や研究を補佐する「御用掛」など、約60名から70名にのぼる私的雇用スタッフの給与・社会保険料が内廷費から支払われます。民間企業で言えば数十人規模の中小企業を経営している人件費負担に相当します。
- 宮中祭祀・神事関連費(約20〜25%・約7000万〜8000万円): 年間を通じて宮中三殿で行われる二十数回もの伝統祭祀、新嘗祭や賢所まつりなどの祭具、神饌(お供え物)、装束の新調・修繕費です。政教分離の観点からこれらは国の公費(宮廷費)から支出できず、天皇家の「私費」である内廷費で賄うことが慣例化しています。
- 公的性質を帯びた交際・下賜金・慶弔費(約15〜20%・約5000万円): 国内外の要人への私的な贈答、災害被災地への見舞金、各種恩賜財団(済生会など)への下賜金、ゆかりある寺社への奉納など、国家の象徴として欠かせない儀礼的支出です。
- 日常の衣食住・医療・教育・研究費(約20〜25%・約7000万円): 皇族方の私的な被服費、日常の食材費、愛子内親王の学費や教育関連費、私的研究のための書籍購入、私的な移動交通費など、一般家庭でいう本来の生計費に該当する部分は、全体の4分の1程度に過ぎません。
歴代侍従の手記でも、「内廷費の多くは人件費と伝統の維持に消え、手元に残る可処分所得は驚くほど少ない」という記述が散見されます。特に近年の急速な物価高・人件費高騰において、30年間額面据え置きという財政条件は、内廷の台所事情を水面下で厳しく圧迫しているのが実情です。
なぜ税金がかからないのか?皇室経済法と「非課税」にまつわる法的根拠
「サラリーマンは給与から所得税や住民税が天引きされるのに、なぜ内廷費には税金がかからないのか」という批判は、皇室財政を巡る定番の疑問です。しかし、これには明確な憲法解釈と税法上の根拠が存在します。
根拠法規となっているのが、所得税法第9条第1項第12号です。同条文では非課税所得として「皇室経済法の規定により交付される給付金」を明記しています。この規定が置かれている背景には、以下の3つの合理的な理由があります。
- 二重国費循環の無意味さ:内廷費は国民の税金(一般会計)から支払われており、その中から再び所得税として国庫に吸い上げることは、行政コスト上も実質的意味をなしません。
- 公私不可分の象徴的職務:天皇の存在意義は憲法第1条で「日本国の象徴」と規定されており、24時間365日、公私を完全に切り離して生活することが物理的に不可能です。生活費そのものが象徴としての品位保持と直結しているため、一般労働の「給与所得」とは法的性質が根本から異なります。
- 給付金の目的拘束性:名目上は私費であっても、実質的には宮中祭祀や私設職員の雇用といった公的色彩の強い義務的経費に縛られており、自由な経済活動から生じた利益(所得)ではないと解釈されています。
ただし、ここで決定的に見落とされがちな盲点があります。それは、「内廷費の交付そのものは非課税だが、余剰金の貯金や個人資産には相続税が課される」という点です。
1989年(昭和64年)に昭和天皇が崩御された際、上皇さま(当時・天皇)と昭和天皇の遺族は、御遺産となった金融資産や私有財産について税務申告を行いました。上皇さまが納付された相続税額は約4億2800万円に達しています。「皇室は税金を一切払わない特権階級」というネット上の言説は、明らかな事実誤認です。
【実態検証】余剰金は貯金できるのか?秋篠宮家との格差をめぐる世論と現場の葛藤
「内廷費を使い切らなかった場合、余ったお金は貯金できるのか」という点も、読者の関心が高いテーマです。結論から言えば、余剰金は天皇家の個人資産として貯金(預金)することが法的に認められています。宮内庁が余剰金を国庫へ返還する規定は皇室経済法上に存在しません。
しかし、皇室が際限なく私有財産を蓄財できるわけではありません。日本国憲法第8条および皇室経済法第7条により、皇室が財産を譲り受けたり、他者に譲渡(寄付・贈与)したりする場合には、一定の限度額(年間設定額)を超えると国会の議決を経なければならないという厳格な縛りが課されています。
近年、ネット論壇や女性誌で激しい議論を呼んだのが、「内廷費」と「秋篠宮家の皇族費」の格差をめぐる言説です。
秋篠宮家は、秋篠宮さまが皇位継承順位第1位の「皇嗣」となられたことに伴い、皇族費の定額(3050万円)の3倍となる年間9150万円が当主分として配分され、紀子さま、佳子さま、悠仁さまの分を合わせると年間約1億2800万円が支給されています。この金額に対して一部週刊誌やSNSでは「内廷皇族ではないのに手厚すぎる」という批判が上がりました。
しかし、内廷費と皇族費の構造的な違いを現場目線で見ると、別の実態が浮き彫りになります。
- 内廷皇族:3億2400万円で5方の生計を立てるが、職員人件費や巨大な宮中祭祀の費用を自前で負担しなければならない。
- 秋篠宮家(宮家):1億2800万円の皇族費が支給されるが、公的活動を支える専従職員(皇嗣職)約50名の人件費は「宮内庁費(公費)」から支出される。
つまり、制度設計上、内廷費は「私費の中に公的義務(職員雇用・神事)が過剰に内包されている」のに対し、宮家は「公的活動は宮内庁組織がバックアップし、皇族費は品位保持の純粋な手当に近い」というねじれが存在します。どちらが特権的かという二項対立ではなく、公費と私費の線引きが皇室内部で統一されていない歪みこそが、世論の不信感を招く構造的要因となっています。
【制度的盲点】公と私の曖昧な境界線|専門家が指摘する令和・現代皇室の構造課題
皇室経済の専門家や憲法学者が長年にわたり警鐘を鳴らし続けているのが、「昭和22年(1947年)に制定された皇室経済法の枠組みが、2026年現在の社会感覚と完全に乖離している」という構造問題です。
最たる矛盾は「宮中祭祀の扱い」にあります。憲法第20条の政教分離原則を形式的に守るため、歴代政府は「宮中祭祀は天皇家の私的行事である」と整理してきました。その結果、本来であれば国の安寧を祈る国家行事としての歴史を持つ儀式が、すべて内廷費という「私費」の持ち出しで維持されています。
社会学的に見れば、これは「公的機能を果たしている組織に対し、法的な公金支出を拒み、プライベートの財布から負担させる」という典型的な制度疲弊です。さらに、外部監査が入らない「私費」という建前が、使途の詳細開示を阻み、ネット上での根拠なき陰謀論やバッシングを加速させる温床となっています。
【プロの結論】感情的な皇室マネー批判に流されないための判断基準
皇室の台所事情や内廷費をめぐる報道に接する際、読者が情報を見誤らないためには、以下の明確な判定基準を持つことが不可欠です。
- 「3億2400万円=手取り収入」と捉える情報は避ける: 前述の通り、この金額は一家の自由になるお小遣いではなく、職員数十人の雇用と伝統祭祀を抱える事業体の予算です。人件費や祭祀費を引いた実質的な生活費は全体の数分の一に過ぎません。
- 「公費(宮廷費)」と「私費(内廷費)」の混同を精査する: 御所の改修や国賓の晩餐会費を「内廷費の贅沢」と批判する言説は事実誤認です。それは全額が国会の承認を経た公費(宮廷費)であり、会計検査院の監査対象です。
- 制度の不備と個人の支出姿勢を峻別する: 使途が不透明に見えるのは、皇室経済法が「私費」と規定しながら公的支出を強いている法制度の不備によるものです。皇族個人が贅沢を望んで隠蔽しているわけではないという制度構造への理解が必要です。
【内廷費】に関するよくある質問(FAQ)
Q1:内廷費から愛子内親王への配分はいくらですか?
A1:内廷費は3億2400万円が一括して内廷(天皇家)に交付されるため、皇室経済法上、愛子内親王個人への個別配分額は定められておらず、公表もされていません。天皇ご一家の「生計を一にする財布」の中から、学業、ご公務の衣装代、生活諸経費などが適宜支出されています。
Q2:内廷費が30年間も据え置かれているのはなぜですか?
A2:内廷費の定額改定には皇室経済法に基づき「皇室経済会議」の審議を経る必要があります。長年続いたデフレ経済下において引き上げの議論が起こりにくかったことや、国民感情への配慮から宮内庁側が要求を控えてきた経緯があります。しかし、昨今の急激な物価高により、事実上の大幅な予算目減りが現場の懸念材料となっています。
Q3:皇族方が使途を明細付きで領収書公開することはできないのですか?
A3:法律上は「私費」と規定されているため、法的な領収書公開義務はありません。また、私的な医療記録や特定の交友関係、御所の警備体制に直結する購買行動などが含まれるため、完全な公開はプライバシーおよび保安上の極めて高いリスクを伴います。これが公開を難しくしている現実的理由です。
Q4:上皇ご夫妻は退位後もなぜ内廷費から生活費が出ているのですか?
A4:2017年に成立した天皇退位等特例法において、上皇・上皇后両陛下は「内廷にある皇族(内廷皇族)」と位置付けられたためです。新たな宮家を創設して皇族費を支給するのではなく、天皇ご一家と同じ内廷費(従来の3億2400万円の枠内)から仙洞御所の維持や生計費を賄う形が維持されています。
まとめ:透明性と伝統保護の狭間で問われる皇室経済の未来
皇室の私費とされる内廷費は、単なる生活手当ではなく、宮中祭祀の継承や私設職員の雇用といった「象徴としての責務」を裏側から支える重い公的使命を背負った予算です。
30年間にわたり据え置かれた3億2400万円の内実は、インフレが進む現代において決して潤沢とは言えず、むしろ制度の歪みを象徴する数字となっています。私費ゆえの非公開という原則が国民の憶測を呼び、バッシングの火種となる悪循環を断ち切るためには、政教分離の議論を恐れずに祭祀の法的位置付けを整理し、公私境界の再構築を進めることが、2026年以降の日本社会に課せられた喫緊の課題です。 (出典: 内廷費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。