スイスフランショックの真相と教訓|数分で破滅したFXの悲劇
為替市場の歴史において、個人投資家から大手金融機関に至るまで最も甚大なトラウマを刻み込んだ事件が「スイスフランショック」です。2015年1月15日、平穏だった相場は、ある中央銀行のわずか数行の声明文によって一瞬にして瓦解しました。わずか数分の間に為替レートが約40%も跳ね上がるという、平時の為替市場では理論上あり得ないとされた異常事態が発生したのです。
相場画面から取引レートの提示が消え去り、口座残高が瞬く間に天文学的なマイナスへと沈んでいく光景は、世界中のマーケット関係者を恐怖の底に叩き落としました。発生から10年以上が経過した2026年の現在でも、為替リスク管理や市場の流動性を検証する際の「究極のケーススタディ」として語り継がれています。市場を震撼させた急変劇の舞台裏で一体何が起きていたのか、その発端から阿鼻叫喚の結末までを丹念に追います。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年1月15日、スイス国立銀行がユーロスイスフランの防衛ライン(1.20フラン)を電撃的に撤廃し、歴史的な大暴騰・大暴落を誘発。
- 要点2:市場から買い手が完全に消失したことで強制ロスカットが作動せず、莫大な追証と多額の借金を背負う個人トレーダーや破綻するFX会社が続出。
- 要点3:「中央銀行の公約」を盲信した投機筋の過密ポジションが流動性枯渇を招いた構図であり、ストップロス信仰の崩壊と資金管理の鉄則を今に伝える。
【経緯まとめ】スイスフランショックはいつ起きたのか?わずか数分間の阿鼻叫喚
時計の針を、世界中の金融ディーラーが凍りついた瞬間に巻き戻します。「スイスフランショックはいつ起きたのか」という問いに対し、経験したトレーダーは秒単位でその記憶を語ることができます。激震が走ったのは、日本時間2015年1月15日午後6時30分(スイス現地時間午前10時30分)のことでした。
スイス国立銀行(SNB、スイスの中央銀行)が発表した声明文は、極めて簡潔なものでした。それは、過去3年以上にわたって維持してきた「1ユーロ=1.20スイスフラン」という為替レートの下限目標を、即座に撤廃するという通告でした。
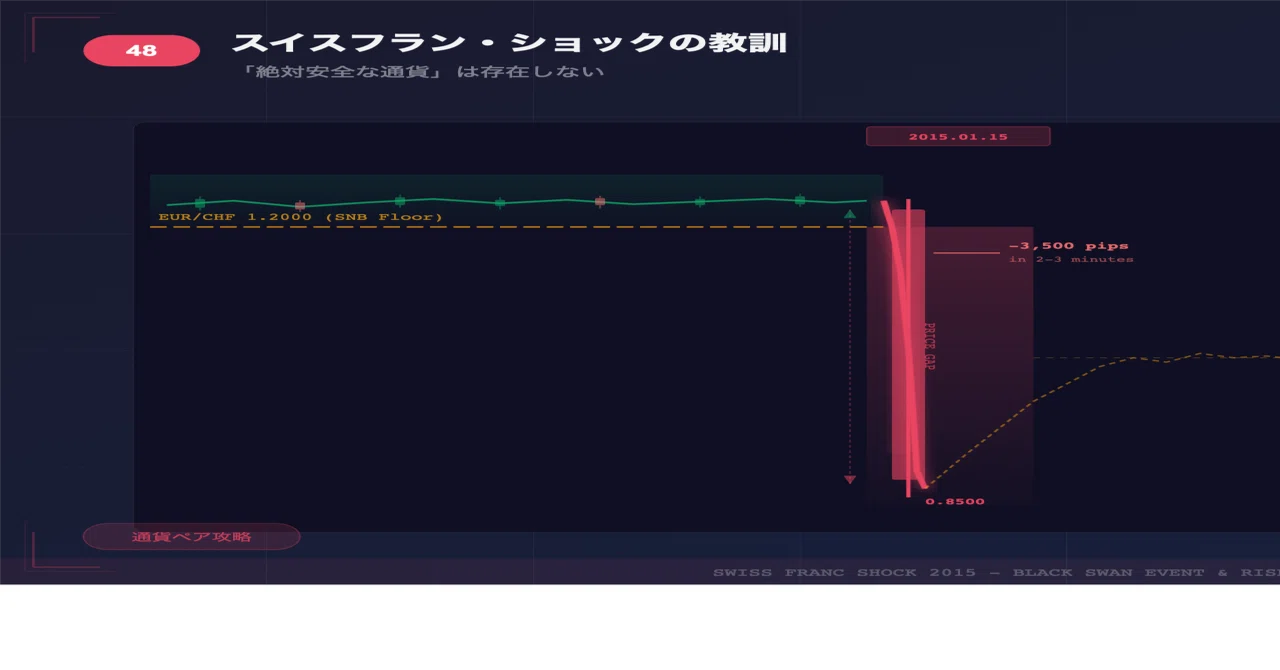
声明が出た直後、為替レートは自由落下の様相を呈しました。当時のスイスフランショックのチャートは、通常の波形を描くことすらできず、垂直に切り落とされた絶壁のような異常形状を記録しています。対ユーロで1.2000付近を推移していた相場は、数分後には一時0.8500前後まで垂直落下し、約3,500ピップスものユーロスイスフランの暴落を記録しました。
同時に、対円(CHF/JPY)でも凄まじい大暴騰が発生しました。直前まで115円前後で推移していたスイスフラン円は、買い注文の殺到と価格提示の途絶のなかで一時160円台を突破し、わずか20分足らずで40円以上の急騰を演じたのです。為替市場の歴史において、主要先進国通貨が分単位でこれほど激しく価値を変えた前例は他にありません。

上限撤廃の引き金となった真の理由|なぜスイス国立銀行は裏切ったのか
なぜスイス国立銀行は、市場関係者全員を欺くかのような形でスイス国立銀行による上限撤廃へと踏み切ったのでしょうか。その直接的なスイスフランショックの理由は、欧州全体の経済環境と、中央銀行のバランスシート防衛という切迫した台所事情にありました。
事の発端は2011年の欧州債務危機に遡ります。財政不安に揺れるギリシャやスペインなどから逃避したマネーが、永世中立国であり強固な財政基盤を持つスイスフランへと殺到しました。フラン急騰はスイスの輸出産業や観光業に壊滅的な打撃を与えるため、スイス中銀は「1ユーロ=1.20フランを下回ることは断固として容認しない」と宣言し、無制限の為替介入をスタートさせたのです。
具体的には、ユーロを買い支えるために自国通貨フランを無限に市場へ供給し続けました。しかし、2015年に入ると状況が一変します。欧州中央銀行(ECB)総裁のマリオ・ドラギ氏が、欧州全域での大規模な量的金融緩和(QE)の導入を決定的な情勢としていました。もしECBが大量のユーロを刷り始めれば、ユーロ安の圧力は異次元の規模に膨れ上がります。
これに対抗して1.20フランの防衛ラインを死守しようとすれば、スイス中銀は無限に紙幣を増刷し、価値が下落し続けるユーロを買い集め続けなければなりません。当時、同行の資産残高はすでにスイスの国内総生産(GDP)の8割を超える水準に達しており、国家経済の破綻を防ぐためには、もはや介入政策を白紙に戻す以外に選択肢が残されていなかったのです。
金融市場を最も怒らせたのは、その発表のタイミングでした。発表のわずか数日前、スイス中銀のトマス・ジョーダン総裁ら幹部は「1.20の防衛ラインは金融政策の揺るぎない礎石である」と公言し、市場を完全に安心させていました。その直後の突然の梯子外しは、中央銀行の信用を自ら投げ打つ「究極のサプライズ」となったのです。
【実態検証】ロスカット未執行と巨額追証の悲劇|破綻に追い込まれたトレーダーたちの告白
相場の急変それ自体以上に、投資家を破滅の淵へ追い詰めた元凶は市場構造の機能不全でした。個人トレーダーやファンドが最も信頼していた「強制ロスカット」という安全装置が、極限状態のなかで完全に無力化したのです。
相場が垂直落下を始めた瞬間、銀行間市場(インターバンク)から買い気配値が瞬時に蒸発しました。価格の受け皿となるマーケットメーカー(大手投資銀行)が一斉に注文受け付けを停止したため、市場は「売り注文が数億通貨単位で積み上がっているのに、買いたい人間が地球上に一人も存在しない」という真空状態に陥りました。
その結果、投資家があらかじめ設定していた損切り注文はもちろん、証券会社側が損失拡大を防ぐために自動執行するはずのロスカット未執行という致命的エラーが発生しました。設定値である1.1990で清算されるはずのポジションが、価格がつかないまま下へ下へと滑り続け、数百〜数千ピップスも乖離した0.9500や0.8500といった壊滅的な水準でようやく約定したのです。
これにより、預けていた証拠金がすべて消し飛んだだけでなく、口座残高がマイナス数千万円から数億円に転落する事態が多発しました。日本国内のFX業者は、金融商品取引法によって「顧客の損失を業者が補填すること」が禁じられているため、マイナス残高はすべて投資家本人が背負うスイスフランショックに伴うFX借金となり、容赦のないスイスフランショックの追証請求として降りかかりました。
当時のネット掲示板やSNSには、信じがたい阿鼻叫喚の記録が残されています。「画面を開いたら口座残高がマイナス3,800万円になっていた」「マイホームの資金が一瞬で消え、家財を差し押さえられた」「サラリーマンを続けながら返せる金額ではない」といった手記が生々しく書き込まれました。中には、レバレッジを低く抑えて「1.2000の手前で絶対に反発する鉄板のトレード」と過信していた堅実派の投資家ほど、防衛ライン付近に大口ポジションを積み増していたため、一撃で人生設計を狂わされる皮肉な結果となったのです。
被害は個人にとどまりませんでした。英国の老舗FXブローカーであるアルパリUKの経営破綻をはじめ、世界各国の証券会社が顧客のマイナス損失を回収できずに自己資本を割り込み、次々と倒産や巨額救済融資の受け入れへと追い込まれていきました。
スイスフランショックの衝撃度を可視化|歴史的相場変動の数値データ
当時の混乱がどれほど異常な規模であったのか、市場データと業界統計をもとに客観的な指標で比較します。平時の市場がいかに脆い土台の上に成り立っていたのかが浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| EUR/CHFの下落率 | 約30%〜40%下落 (1.2000付近から一時0.8500前後) | 主要通貨の1日の変動幅は通常0.5%〜1.5%程度 | 平時の為替市場では数十年に一度すら起こり得ない統計的異常値(シグマ外の事象)。 |
| CHF/JPYの急騰幅 | 約45円〜50円の急騰 (115円台から一時160円超え) | ドル円などの年間変動幅でも15円〜20円程度 | わずか20分足らずで年間ボラティリティの数倍を記録し、売りポジションを即座に壊滅させた。 |
| 注文のスリッページ | 最大2,000〜3,000pips乖離 | 指標発表時でも数pips〜数十pips程度 | 「逆指値(ストップロス)を置けば安全」というトレードの常識が完全に崩壊した瞬間。 |
| 大手FX業者の損害 | アルパリUK破綻、FXCMに約350億円の緊急支援 | 顧客資産は分別管理により保全されるのが原則 | ブローカー自身のリスク管理すら超越し、金融機関としての信用基盤を直撃した。 |
| 国内FX業者の未収金 | 業界全体で約30億円超 (金融先物取引業協会発表データ) | 平常時の未収金残高はほぼゼロに近い水準 | 個人投資家が背負った法的債務の大きさと、証拠金規制の盲点を浮き彫りにした。 |
金融先物取引業協会の公式資料によると、当時国内の個人投資家が発生させた未収金(証拠金を超えた損失)は業界全体で30億円を超えました。この数字は、本来投資リスクを限定するための証拠金制度が、流動性の枯渇の前では防波堤の役割を果たさなかった動かぬ証拠です。
一般に知られていない盲点とネットの誤解|「儲けた人」の実態と安全資産神話
この大混乱の陰で、SNSを中心に「一晩で数十億円の利益を手に入れたスイスフランショックで儲けた人が存在する」という武勇伝が語り草になっています。確かに、暴落の直前にユーロスイスフランのショート(売り)や、スイスフラン円のロング(買い)を仕込んでいた一部の投機筋は、計算上天文学的なキャピタルゲインを手にしました。
しかし、ネット上の成功談には重大な盲点が存在します。第一に、巨額の利益が計上された画面のスクリーンショットが存在していても、「その利益を実際に出金できたかどうか」は全く別の問題だったという事実です。利用していた海外ブローカーそのものが破産して資金が凍結されたり、「価格配信エラーおよび市場の流動性停止に伴う無効レート」と判断されて約定自体を取り消されたりした投資家が少なくありませんでした。
第二の誤解は、「スイスフランは永続的に安全な逃避通貨である」という思い込みです。日本でも長年、有事の円買いと並んで「有事のスイスフラン買い」という定説が信じられてきました。しかしスイス中銀の行動が証明したのは、中央銀行は自国の経済防衛のためであれば、市場の秩序や海外投資家の信認を即座に切り捨てるという身も蓋もない現実でした。
中央銀行による人為的な価格維持(ペッグ制や防衛ライン)は、安全の証拠ではなく、むしろ「市場の圧力がマグマのように蓄積されている時限爆弾」に過ぎなかったのです。
【プロの結論】相場心理と正常性バイアスから学ぶリスク管理の教訓
スイスフランショックが残した数々の爪痕は、投資家個人の技術不足というより、人間の根源的な心理的弱点が引き起こした必然の帰結と捉えるべきです。
多くのトレーダーを罠に嵌めたのは、社会心理学でいう「正常性バイアス」と「権威への過剰同調」でした。「中央銀行が公式に1.20を守ると宣言しているのだから、1.2005あたりで買えば絶対に負けない」「下がっても1.20で中銀がすべて買い支えてくれる」という安易な前提に寄りかかり、多くの参加者が限界までレバレッジを引き上げて防衛ライン直上に買い玉を集中させました。リスクが極小に見える場所にこそ、最大の壊滅的リスクが潜んでいるという非対称性に誰も気づけなかったのです。
これらを踏まえ、現代の市場で生き残るための明確な判断基準を提示します。
金融市場において手を出しても良い人・避けるべき人の条件
【慎重になるべき人・取引を避けるべき条件】
- 中央銀行や政府の介入ラインを「絶対に割れない壁」とみなして逆張りトレードをする人
- ロスカット注文(ストップロス)を置いているから資金は絶対に守られると盲信している人
- 口座資金に対する実効レバレッジを極限まで引き上げ、数円の想定外変動で追証になる運用をしている人
- 利用している証券会社の財務健全性や、緊急時のスリッページ補償規定を確認していない人
【向いている人・生き残り続けられる人の条件】
- どれほど強固に見える支持線であっても「中央銀行の方針転換一つで崩壊する」前提を持てる人
- 「レートが配信されず約定が数百pips滑る」最悪のブラックスワンを想定し、口座内資金を限定している人
- ペッグ制通貨や人為的な固定相場商品の歪みを見抜き、不自然な低ボラティリティ相場から距離を置ける人
この歴史的事件から得られるスイスフランショックの教訓とは、「市場に絶対は存在しない」という警句に集約されます。流動性が消失した瞬間、あらゆる数学的モデルや自動売買プログラム、ストップロス設定は紙屑同然となります。自分の身を守る唯一の盾は、過剰な確信を捨て、破滅的な一撃を浴びても退場しないポジションサイズを維持し続ける自制心だけです。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックで個人が背負った巨額のマイナス残高(追証)は、自己破産で解決できたのでしょうか?
A1:法的には、FX取引による借金は破産法上の「免責不許可事由(射幸行為・浪費)」に該当する可能性があります。しかし実際には、裁判所の裁量によって免責が認められる「裁量免責」が適用されたケースが多く見られました。とはいえ、免責が確定するまでの精神的負担や弁護士費用、信用情報機関への登録による生活への影響は計り知れず、無傷で解決できた投資家は皆無です。
Q2:なぜ海外のFX業者では借金を免れた人がいて、日本の国内FX業者では借金になったのですか?
A2:海外FX業者の多くが採用している「ゼロカットシステム(口座残高がマイナスになってもブローカーが損失を肩代わりし残高をゼロに戻す制度)」と、日本の法規制の違いによるものです。日本の金融商品取引法では、業者による顧客の「損失補填」が厳格に禁止されているため、相場急変で発生したマイナス残高はすべて顧客自身が返済義務を負う債務となります。ただし海外業者であっても、ショック当時は業者自体が倒産してマイナス補填どころではなくなったケースが相次ぎました。
Q3:2026年現在の進化した為替市場環境であれば、スイスフランショックのような暴落はもう起きませんか?
A3:再発の可能性は依然として存在します。現在は各ブローカーのストレステストやサーキットブレーカーの仕組みが強化されていますが、アルゴリズム取引や高頻度取引(HFT)の比率が当時より圧倒的に高まっています。中央銀行の突然の政策変更や地政学危機の勃発により、AIが一斉に同一方向の注文を出して流動性を引き揚げる「フラッシュ・クラッシュ」のリスクは、むしろ潜在的に高まっていると警戒すべきです。
まとめ:市場の「絶対」を疑い、資産を守り抜く姿勢を
スイスフランショックは、一国の金融政策の限界と、レバレッジ取引に潜む構造的な脆弱性を白日の下に晒した歴史的分岐点でした。数分間の静寂と暴落の連鎖は、「国家の後ろ盾」という甘美な神話にすがった市場参加者たちに極めて高価な代償を支払わせました。
相場の歴史は繰り返されます。人為的に歪められた相場が限界を迎え、エネルギーが一気に破裂する現象は、形を変えて将来のマーケットにも必ず現れます。都合の良い前提を疑い、最悪のシナリオをあらかじめ受け入れた上で資金を配分すること。それこそが、あの悲劇から私たちが学び取り、これからの資産運用へと活かすべき不変の真実です。 (出典: スイスフランショック(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。